


FP・専門家に聞く
2026.11.12
【損害保険】短期・スポットのリスクを手軽にカバーする「レジャー保険」(竹下さくら氏)
Share
公開:2026.11.12
余暇を楽しむレジャーの多様化や頻度の増加によってけがや賠償事故が増え、これまでの傷害保険や国内旅行保険では対応しにくいリスクが発生しています。【損害保険】第6回は、レジャー時のトラブルに細かく対応するレジャー保険について紹介します。
レジャー保険とは、レジャー中に起こったけがや物などへの損害を補償する損害保険の総称で、自分のけがだけでなく他人にけがを負わせたり他人の物に損害を与えたりしたときの法律上の損害賠償責任も補償対象とするのが一般的です。これだけ聞くと第5回で紹介した「自転車保険」と同じではないかと思うかもしれませんが、レジャー保険は1日単位など短期間、補償内容もレジャーの種類に応じた補償をする商品が中心です。
多くの商品で基本補償となっているのが傷害による死亡・後遺障害・入院・手術、個人賠償責任で、これにレジャーごとのリスクに応じた補償を加えたものが一般的です。
例えばゴルフをするとき、基本補償では補償されないリスクを考えてみましょう。プレイ中にゴルフクラブを木などにぶつけて壊してしまったり、ホールインワンやアルバトロスを達成して記念品を配ることになり出費がかさむことがあります。そんなとき、ゴルフを対象にしたレジャー保険に加入していれば、壊れたゴルフ道具は携行品損害、ホールインワンなどのお祝い費用はホールインワン・アルバトロス費用の補償でカバーすることができます。
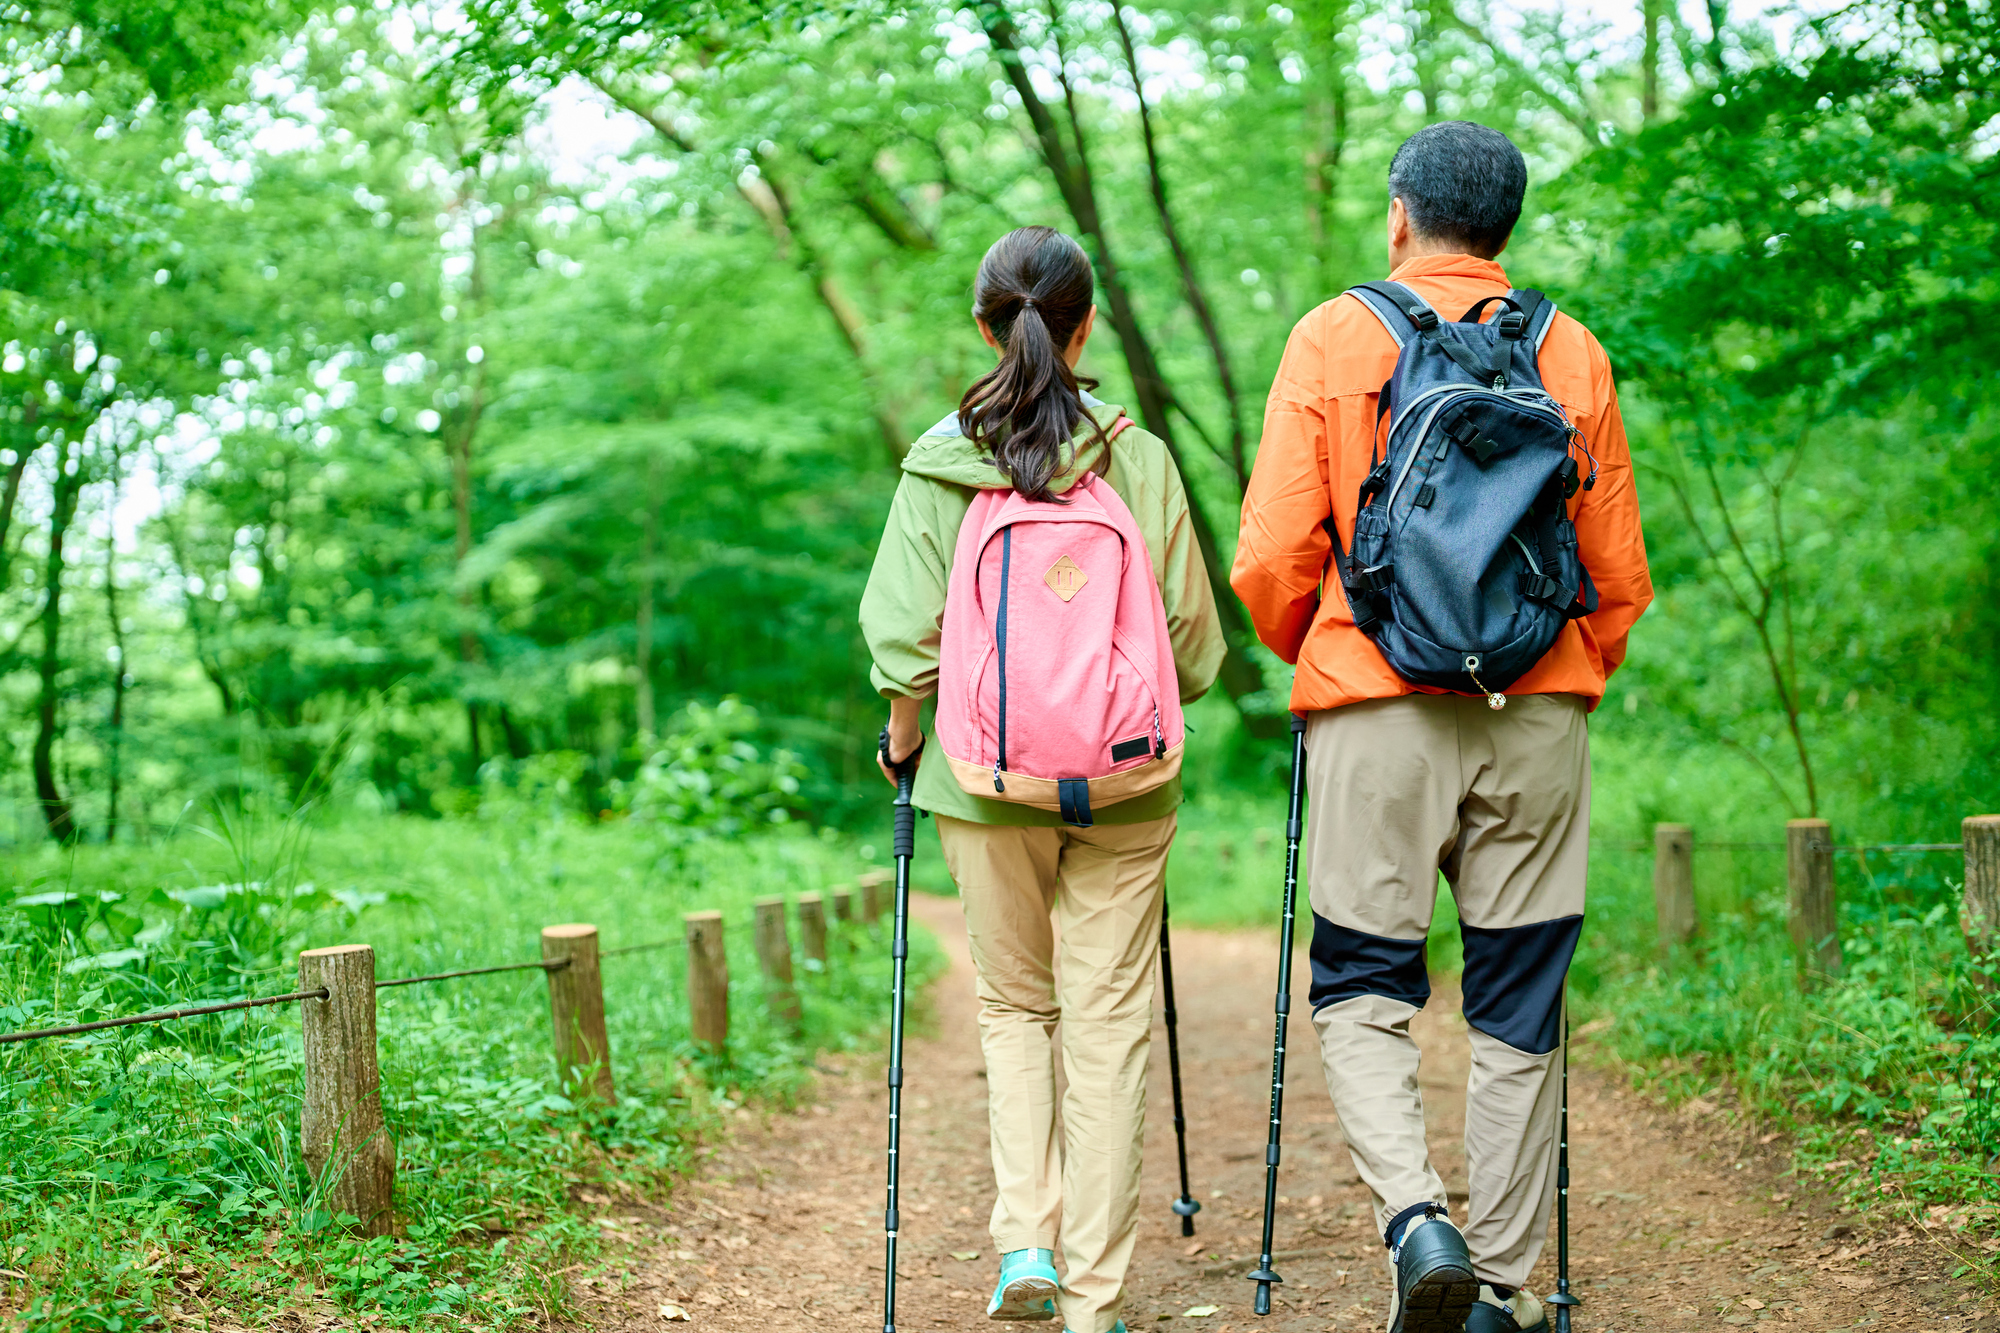
このほか、ハイキングやスキー・スノーボードなら遭難時に備えて救援者費用、キャンプやバーベキュー、フェス、スポーツ観戦には食中毒や熱中症といった、レジャーの内容に応じて様々なバリエーションがあります。
短期間のイベントに対してスポット的に備えるレジャー保険は、特定のレジャーを対象にしたものと、レジャーをリスクに応じて分類したタイプの商品が中心です。いずれも熟考してプランを設計するというよりは、分かりやすい名称を付けることで選びやすくした商品ラインナップになっています。
保険料は補償内容によって異なりますが、レジャーの種類に応じて必要な補償をセットにしたプランは日額300~400円程度、必要な補償を自分で組み合わせるタイプならば月額でも数百円~数千円程度で加入できる商品があります。
保険料の安さから気軽に加入してしまいがちですが、レジャーへ出かける頻度によっては1日単位ではなく、月や年単位で加入した方が割安になることもあります。例えばゴルフの場合、年に数回しかプレイをしない人は1日単位で加入するのが合理的ですが、年間を通じて定期的にプレイをする場合は月や年単位の方が保険料は安く、補償内容も充実している商品があります。保険期間は、自身のライフスタイルを踏まえて検討するといいでしょう。
1日単位など短期間の商品ということもあり、身近なチャネルで手軽に加入できることも特徴です。保険会社の公式サイトやアプリ、通信会社やスマホ決済のアプリ、コンビニの店頭にある情報端末をはじめ、最近では観光地やスキー場、アウトドア施設といったレジャー施設に設置されている自動販売機を通じて加入することも可能になっています。
レジャー保険は手軽に手続きができることから“お守り”感覚で利用を検討する商品ですが、加入にあたっては確認すべきことがあります。ですからFPとしては、事前に商品内容を正確に調べておくことが大切です。というのは、前項で「身近なチャネルから手軽に加入できる」と説明しましたが、これらのチャネルはあくまで販売を行う保険代理店のような役割で、商品を設計しているのは保険会社です。手続きを行うWEBサイトやアプリでは詳細な内容を記した約款などを見ることができないものもあり、商品を提供している保険会社のWEBサイトで確認する場合は手間や時間がかかるからです。
まず正しく理解しておきたいのが、保険金が支払われないケースです。レジャー保険は「急激(突発的に)、偶然(たまたま)、外来(被保険者の体の外部からの作用)」によって生じた事故を補償する傷害保険をベースとしているため、偶然性がないものや高リスク行為は補償が適用されないケースがほとんどです。
例えば、けがの場合は死亡や入院などの原因がゴルフプレー中に落雷に打たれた、ハイキング中にがけから転落した、釣り船からあやまって海に落ちた、スノーボード中に他人と衝突したといった場合は保険金が支払われます。しかし、原因が慢性的な病気や脳疾患、山岳登はん、地震・噴火またはこれらによる津波などの場合は支払われません。
特に注意したいのは、報道などで耳にすることも多い「山のレジャー」でのけがや遭難です。レジャー保険では、「山岳登はん」と呼ばれるピッケルやアイゼンを使う本格的で危険度が高い登山やロッククライミングを免責にしている商品がほとんどで、補償されるのは登山道を歩くハイキングや低山登山と呼ばれる標高が低い山の登山です。ただし装備やルートによっては山岳登はんとみなされることもありますから、疑わしい場合は保険会社などへ問い合わせをしてみましょう。本格的な登山へ出かける場合は、山岳団体や専門店で扱っている山岳保険へ加入するのが確実で安心です。
個人賠償責任保険は、重複加入していても二重取りすることはできず損害額までしか支払われません。また、個人賠償責任保険は他人に与えた損害を補償するもので、家族同士の事故は対象外です。加入方法としては、自動車保険で保険金額無制限の特約を付加するなど、大きな補償額のものに一つ入っておくことが基本です。
イベントなど早期に予約を確定しなくてはいけない類いのレジャーの場合、大きなリスクとなるのが「キャンセル」です。自身の病気などだけでなく、気象状況による交通機関の遅延や運休・欠航、主催者側の事情によるイベントの中止も珍しいことではなくなっています。そんなとき、かかった費用を補償するものに「キャンセル保険」があります。
これまでも、ツアー旅行や宿泊、航空券の予約時にキャンセル保険まで案内するシナリオ形式の販売方法はありましたが、最近はイベントなどにかかる費用を自身で申告して加入するタイプも登場しています。イベントのチケット代だけでなく交通費や宿泊費も含めて保険金額として設定できるので、推し活で遠方へ出かける人にとっては頼りになる保険といえそうです。
スキーやハイキングで遭難した際の救助費用は高額ですが、レジャー保険に加入していれば迷わず捜索を決断できます。複数家族での日帰りレジャーでも、保険に加入しておけば何かあったときの不安を軽減してくれます。インシュアテックの進化により、目的を細分化した短期間の保険商品へ、1コイン程度の保険料で手軽に加入できるようになりました。安心をバランスよくセットにしたレジャー保険は、リスクが多い時代に求められている商品といえそうです。
CFP®認定者
竹下 さくら 氏
独立系のなごみFP事務所を運営。個人のコンサルティングを柱に、セミナー講師や執筆活動も行う。千葉商科大学 基盤教育機構 特任教授。『1時間でわかる やれば得する! 保険の見直し 100の鉄則』(技術評論社)など著書多数。
あわせて読みたい
熱中症や水辺の事故……夏のアクシデントに民間保険は使えるのか?
2026.08.03
「予約したはずなのに泊まれない」? 旅行予約サイト利用時の注意点
2026.09.01
【生命保険】生命保険料控除の基本と2026年改正のポイント(平野敦之氏)
2025.10.09
【家計管理】新社会人の金融リテラシー:先取り貯蓄で考える、老後の「75%生活」(風呂内亜矢氏)
2026.03.24
【年金制度改正】誤解の多い「年収の壁」 社会保険の加入対象拡大でどうなる?(松井一恵氏)
2025.10.14
【税制改正】住民税決定通知書と今年度の住民税の注目点及び住民税デジタル化の影響(備 順子氏)
2026.05.28
59歳男性。妻が親の介護で別居状態。自分も同居する?相続はどうなる?
2026.06.24
【年金制度改正】配偶者対象の加給年金が段階的に縮小(松井一恵氏)
2025.09.16
この記事の閲覧は
日本FP協会会員限定です。
ログインすると下記の機能が利用できます。
24時間中にアクセスが多かった記事です。
FPトレンドウォッチ
2026.02.26
FPトレンドウォッチ
2026.01.09
FPトレンドウォッチ
2026.01.30
FPトレンドウォッチ
2026.03.05
FPトレンドウォッチ
2026.07.03
FPトレンドウォッチ
2026.05.28
FP・専門家に聞く
2026.11.12
FP相談事例
2026.10.28
FPトレンドウォッチ
2026.11.11
FPトレンドウォッチ
2025.08.20
1週間中にアクセスが多かった記事です
FPトレンドウォッチ
2026.02.26
FP相談事例
2026.10.28
FPトレンドウォッチ
2026.01.09
FP・専門家に聞く
2026.10.27
FPトレンドウォッチ
2026.07.03
FPトレンドウォッチ
2026.05.28
FPトレンドウォッチ
2026.01.30
FP・専門家に聞く
2026.11.04
FPトレンドウォッチ
2025.08.20
FPトレンドウォッチ
2026.03.05
先週1週間中にいいね数が多かった記事です
FPトレンドウォッチ
2026.11.02
FP・専門家に聞く
2026.11.04
FPトレンドウォッチ
2026.02.26
FPトレンドウォッチ
2026.11.04
FPトレンドウォッチ
2026.10.26
FPトレンドウォッチ
2026.11.05
FP・専門家に聞く
2026.11.05
FPトレンドウォッチ
2026.11.06
FPトレンドウォッチ
2026.10.29
FPトレンドウォッチ
2026.10.08
1か月中にコメント数が多かった記事です
FPトレンドウォッチ
2026.01.09
国民年金 学生特例の注意点! 年金額を減らさない追納方法
FPトレンドウォッチ
2026.10.15
5年連続上昇の路線価 その傾向と相続税・贈与税への影響は?
著名人インタビュー
2026.10.09
【謎解きクリエイター/松丸亮吾さん】AI時代にこそ必要な「思考力」と「チャレンジする勇気」(後編)
FP・専門家に聞く
2026.10.08
【年金】“年金相談のリアル” 事実婚でも遺族年金はもらえる?「受給の明暗」を分けるポイントとは(菅野美和子氏)
FPトレンドウォッチ
2026.10.16
根強い分配金ニーズで注目される「予想分配金提示型」投資信託とは?
FPトレンドウォッチ
2026.10.19
「死後離婚」とは? 義家族との関係や必要な手続きを解説!
FPトレンドウォッチ
2026.10.20
「死後離婚」後、遺族年金や遺産相続の権利はどうなる?
FPトレンドウォッチ
2026.10.22
プラスの範囲内で相続できる「限定承認」とは?
FPトレンドウォッチ
2026.10.30
最低賃金改定でどうなる?「年収の壁」への影響
FP・専門家に聞く
2026.10.15
【損害保険】身近なリスクから暮らしを守る自転車保険&個人賠償責任保険 (竹下さくら氏)