

FP相談事例
2026.10.28
90歳前後の夫婦。高齢者施設に入りたいが資金が不安。相続にも悩み
Share
公開:2026.10.28
※この画像はイメージです。
会員が実際に対応した相談事例を取り上げるこのコーナー。今回は、子どものいない高齢夫婦からの相談です。高齢者施設に入居したいが資金に不安があるほか、相続にも悩みがあるよう。自宅を売却して生活費にする方法もありますが、相談者からは意外な言葉が……。終活支援に注力する山田静江さん(CFP®認定者)はどうアドバイスしたでしょうか。
ヒアリングシート
Aさん夫婦の家計データ
年間収支
▲110万円
収入 ※1
170万円
Aさんの公的年金(手取り)
85万円
夫の公的年金(手取り)
85万円
支出
280万円
日常生活費
180万円
住居費(リースバック賃料)
90万円
その他
10万円
金融資産合計
2,300万円
夫婦の預貯金
2,200万円
養老保険の満期金 ※2
100万円
Aさん(妻・86歳)、夫(93歳)。子どもはいない。
Aさん夫婦は、夫は要支援2、Aさん(妻)は足が悪く杖をつく生活(要介護1)。2人で生活するのが難しくなってきたので、一緒に高齢者施設に入居したい。しかし年金収入が少なく、資金が足りるか不安。保険にたくさん加入しているが、内容がよくわからない。解約して生活費に充てることも考えている。保険見直しなどで高齢者施設に入居できるだろうか。また夫の相続人に不仲の甥がおり、その甥に相続させずに済む方法があれば教えてほしい。
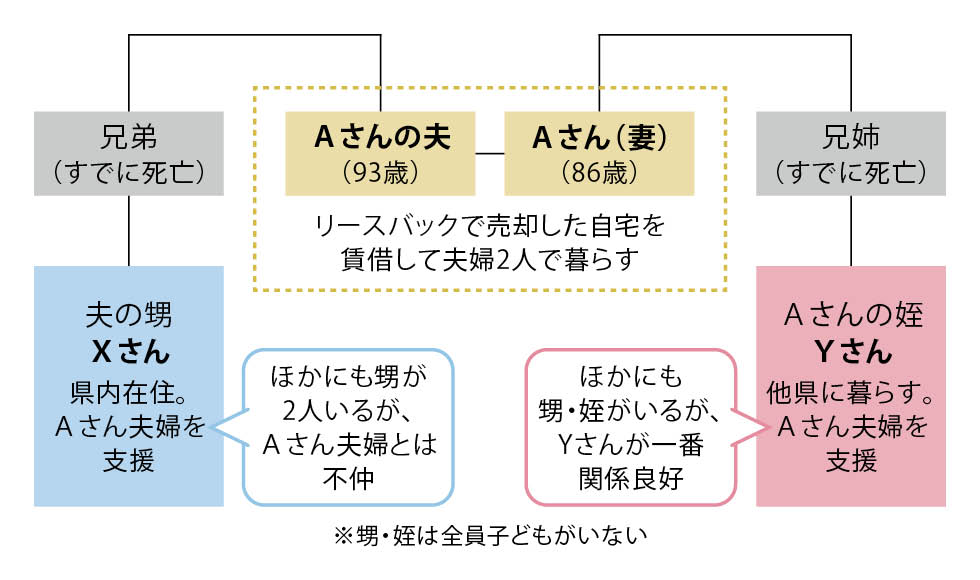
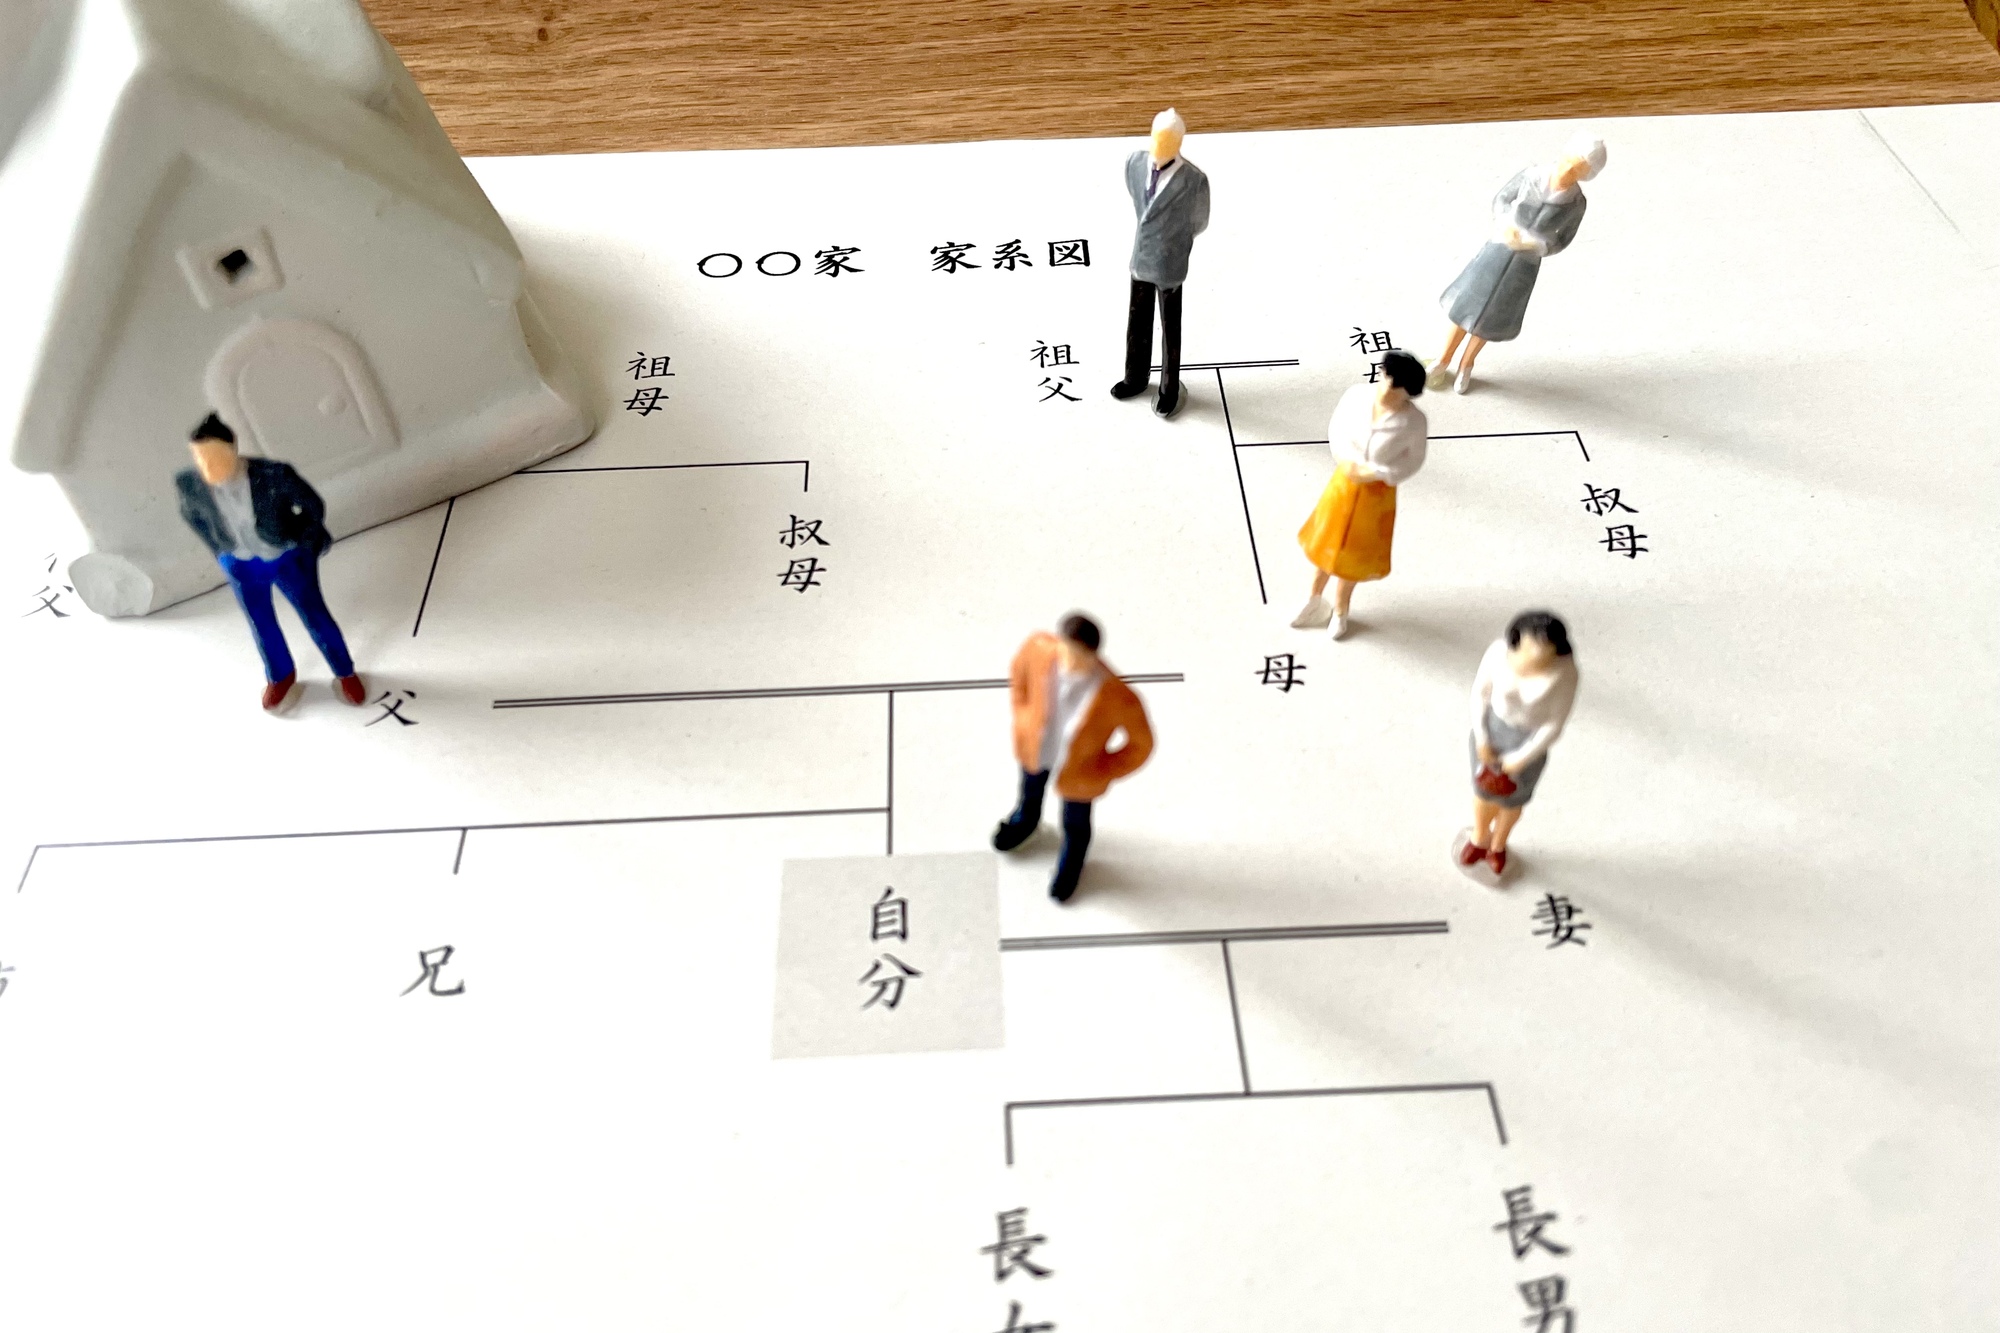
■図表1 Aさんの親族関係
高齢者施設に入居した場合の費用、相続にも不安があるというAさん夫婦。高齢で外出が困難なこともあり、山田さんが夫婦の住まい(戸建て)を訪問して対応することになりました。
山田さんはまず、夫婦の年金と保険、資産状況を確認しました。年金は夫婦で月額14万円。預貯金は2,200万円で、終身保険や養老保険にも加入していることがわかりました。養老保険からはまもなく満期金100万円を受け取る予定です。それらが今後の生活資金になりますが、山田さんは夫婦の住まいにも注目しました。
「事前のお電話で、居住しているのは自宅で住宅ローンもないと聞いていました。自宅は好立地で、諸費用を控除しても2,000万円程度は手元に残りそうです。自宅を売却し、その代金を高齢者施設の費用に充てることもできると説明し、売却の意向についてお尋ねしました」
すると、Aさんからは意外な言葉が聞かれました。「この家(今住んでいる家)はもう売却済みなんです」というのです。
話を聞いてみると、Aさん夫婦は自宅を数年前にリースバックで売却し、賃料を支払って住み続けていることがわかりました。
約1,650万円で売却し、リースバックのための保証金650万円(家賃滞納や退去時の修繕費に充てられる。返金の可能性もある)を差し入れ。毎月7.5万円の賃料を支払っています。保証金やこれまで支払った家賃などを引くと、売却代金の残りは300万円程度のようです(預貯金に含まれる)。
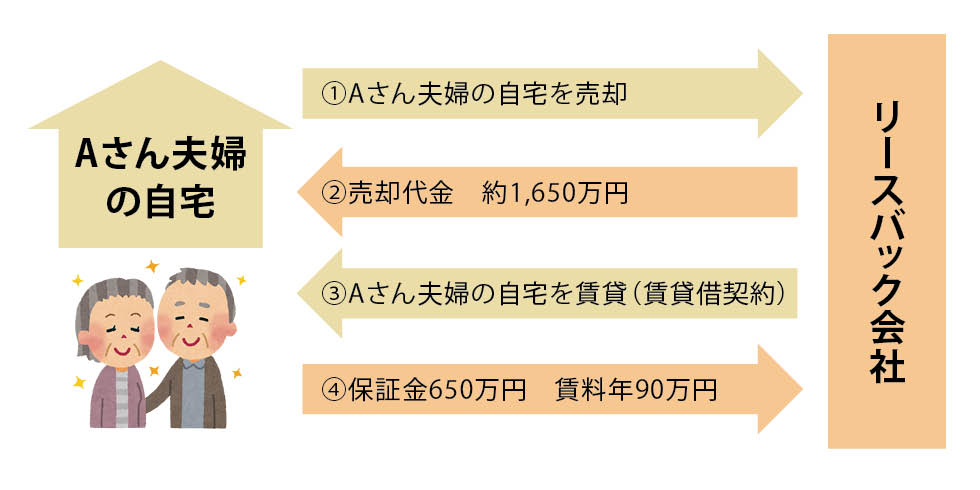
※山田氏への取材を基に日本FP協会作成
「営業担当者から、お子さんがいないと相続でもめることが多い。また死亡後に誰かが自宅を処分しなければならず、大変な思いをすると言われたのが、売却のきっかけになったそうです。夫は親の相続でトラブルになった経験があり、自身の相続ではそのような事態は避けたいという思いが強く、トラブルが減らせるのであれば今のうちに処分しよう、と考えたそうです。」(山田さん)
「リースバックなら売却後も住み続けられて生活も変わらないと思ったし、相続の不安も減ったと思っていた」と話す、夫。しかし、住宅設備に不具合が生じた際に修理代がAさん夫婦の負担になったことや、賃料もかさんできたことから、最近は「売却しなければ良かったのではないかと思っている」といいます。売却しても荷物の処分まではやってもらえないことも、夫婦には想定外だったそうです。
山田さんは、相続についての不安や希望を整理することにしました。そのうえで明確にしておく必要があると考えたのが、高齢で、お子さんがいないAさん夫婦が、今後、困ったときに頼れる人がいるか、です。
Aさんも、夫も、兄姉弟は他界しており、相続人は、配偶者(夫・妻)とそれぞれの甥や姪です(図表1の親族関係参照)。夫は、前述のとおり関係が良好なのは甥1人(Xさん)のみ。Aさんには複数の甥と姪がおり、とくに姪1人(Yさん)との関係が良好で、施設に入るときの保証人も引き受けてくれることになっています。これまでにも助けが必要な際にはXさん、Yさんを頼っており、快く対応してくれる2人に財産を引き継ぎたいと思っています。
そこで山田さんは、Xさん、Yさんに財産を残すには遺言書を作成するのが適切であると伝えました。「甥姪には遺留分はありませんから、遺言を作成することで、ほかの甥姪には相続させず、Xさん、Yさんだけに相続させることが可能となります」
とはいえ、夫婦が高齢者施設に入居し、生活していく中で、相続できる財産がどの程度残るかはわかりません。Aさんは、「頼りにする以上は、ある程度の資産は渡せるようにしておきたい」と言います。そこで山田さんは、終身保険の受取人をXさん、Yさんにすることで、保険金をそれぞれに渡すことができると提案しました。
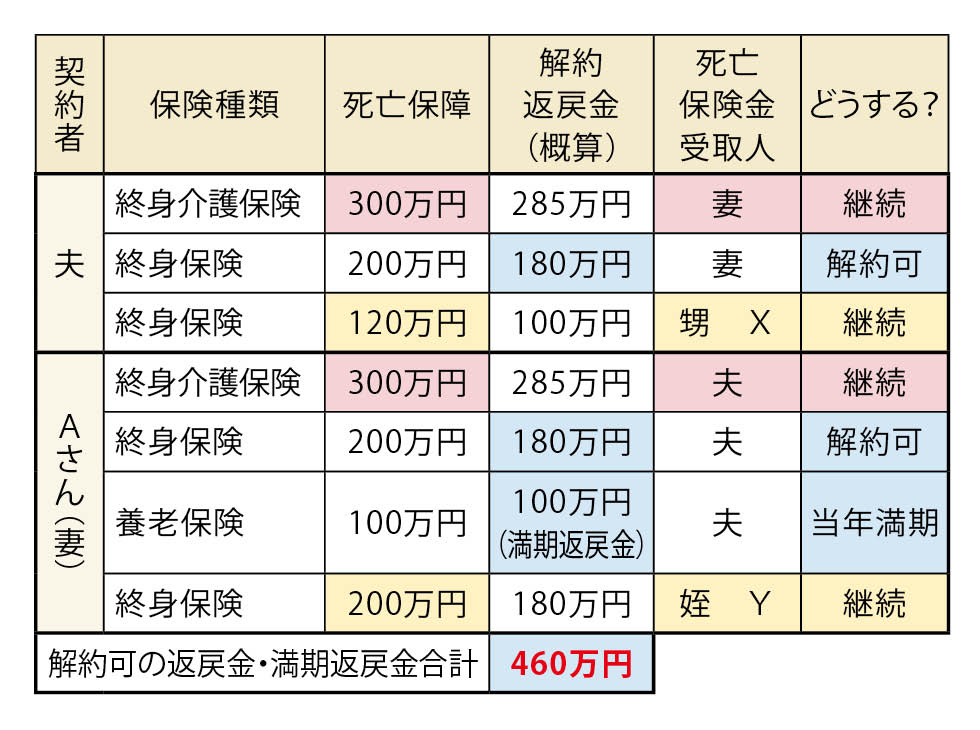
図表3のとおり、夫は3本、Aさんは4本の保険に加入しています。山田さんは夫婦に保障内容などを説明しながら、それぞれをどう活用するか、意向を確認しました。
夫婦がそれぞれ加入する、所定の介護状態になると一時金30万円、年金30万円(終身)が支払われる終身介護保険は、介護費用に備えるため、継続します。夫にはほかに終身保険が2本あり、1本は解約して老後資金にしてもよさそうです。そしてもう1本の終身保険(死亡保険金120万円)を継続し、受取人をXさんにします。Aさんも終身保険2本のうち1本は必要に応じて解約して生活費に、もう1本(死亡保険金200万円)は継続、受取人をYさんに変更します。
山田氏への取材を基に日本FP協会作成
「Xさん、Yさんにご夫婦が困ったときには助けてほしいと思っているという意向を伝え、それぞれのお気持ちを確認することが大切です。そのうえで、保険について説明し、受取人の名義を変更することを伝えておきます」
後日、山田さんも同席し、Xさん、Yさんと一緒に説明と話し合いの席を設けました。2人とも、できることは協力するつもりでいるとのこと。施設入居時に保証人となることも了解していただきました。
「高齢者施設への入居先候補の検討と、並行して、提携している司法書士事務所を紹介して、遺言書作成に着手することにしました」
高齢者施設については、山田さんが連携している業者に施設探しを依頼しました。
「夫は要支援2、Aさんは要介護1なので、特別養護老人ホームは対象になりません。月額費用がそれほど高くない、夫婦で入居できる施設を探してもらいました」
施設探しの結果、夫婦で入居でき、諸費用も含めて月額1人17万円程度で生活できる住宅型有料老人ホームが見つかりました。
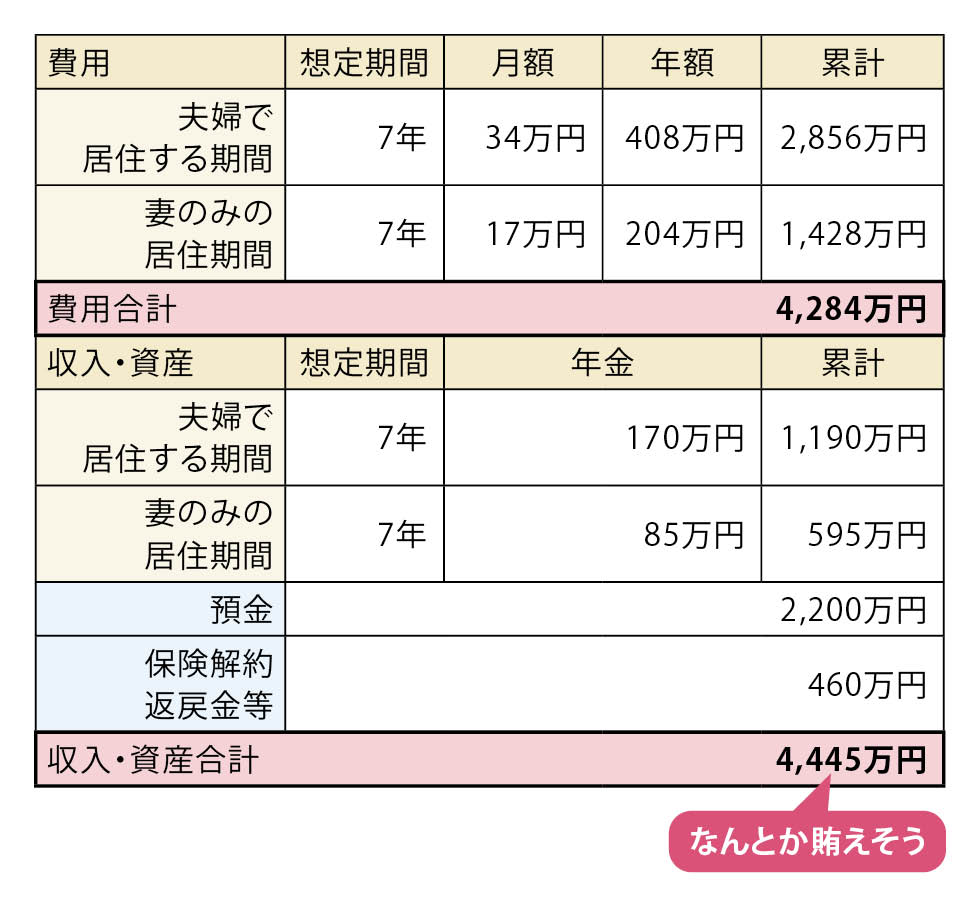
山田さんは、夫婦の年齢(夫93歳、妻86歳)をふまえ、それぞれ100歳まで生きるとして、夫婦で居住する期間を7年、妻だけの期間を7年と想定して費用が賄えるかを試算しました(図表4参照)。年金収入は夫婦の期間が1,190万円、妻だけの期間は595万円です。預金が2,200万円、保険の満期保険金と解約返戻金が計460万円で、収入・資産の合計は約4,445万円と想定されます。その施設であれば、費用が賄えそうなことがわかりました。自宅から施設への転居では別途費用もかかりますが、退去時に返還される保証金で対応できそうです。また、将来的には終身介護保険の保険金が資産となる可能性もあります。
※山田氏への取材を基に日本FP協会作成
メインとなって面倒を見てくれることになったYさんにも同行してもらって施設を見学し、入居することが決まりました。専門業者に依頼して自宅を片付けるなど、入居の準備を進めています。遺言書の作成も別途、進行中です。
CFP®認定者
山田 静江 氏
株式会社WINKS 代表取締役。終活アドバイザー、宅地建物取引士。早稲田大学商学部卒業後、東海銀行(現三菱UFJ銀行)に入行。その後、会計事務所、独立系FP会社を経て、2001年にFPとして独立。セミナー講師、執筆・監修、個人相談、FP 関連業務の企画等を行う。得意分野は、様々な世代のライフプランニング、医療・介護、相続・エンディングノート、退職金・企業年金など。
この記事の閲覧は
日本FP協会会員限定です。
ログインすると下記の機能が利用できます。
24時間中にアクセスが多かった記事です。
FP・専門家に聞く
2026.10.27
FPトレンドウォッチ
2026.02.26
FPトレンドウォッチ
2026.05.28
FPトレンドウォッチ
2026.10.27
FP・専門家に聞く
2026.10.20
FPトレンドウォッチ
2026.04.03
FPトレンドウォッチ
2026.07.03
FPトレンドウォッチ
2025.08.20
FPトレンドウォッチ
2026.01.30
FP・専門家に聞く
2026.10.22
1週間中にアクセスが多かった記事です
FPトレンドウォッチ
2026.02.26
FP・専門家に聞く
2026.10.20
FPトレンドウォッチ
2026.05.28
FP・専門家に聞く
2026.10.22
FP・専門家に聞く
2026.10.15
FPトレンドウォッチ
2025.08.20
FPトレンドウォッチ
2026.10.22
FPトレンドウォッチ
2026.08.12
FP知識3分クイズ
2026.10.14
FPトレンドウォッチ
2026.10.23
先週1週間中にいいね数が多かった記事です
FP・専門家に聞く
2026.10.20
FPトレンドウォッチ
2026.10.19
FPトレンドウォッチ
2026.10.20
FPトレンドウォッチ
2026.10.21
FPトレンドウォッチ
2026.10.22
FP・専門家に聞く
2026.10.22
FPトレンドウォッチ
2026.10.23
FPトレンドウォッチ
2026.10.16
FP・専門家に聞く
2026.10.15
FP知識3分クイズ
2026.10.14
1か月中にコメント数が多かった記事です
FP相談事例
2026.09.30
30代夫婦。相続したお金の運用に悩むも、家計は年270万円の大赤字!
FPトレンドウォッチ
2026.09.25
マンション購入で知っておきたい「所有権」と「借地権」
FPトレンドウォッチ
2026.10.06
「加入時のまま」放置していませんか? 火災保険の保険金額
FP・専門家に聞く
2026.10.15
【損害保険】身近なリスクから暮らしを守る自転車保険&個人賠償責任保険 (竹下さくら氏)
FPトレンドウォッチ
2026.10.22
プラスの範囲内で相続できる「限定承認」とは?
FPトレンドウォッチ
2026.10.20
「死後離婚」後、遺族年金や遺産相続の権利はどうなる?
FPトレンドウォッチ
2026.10.19
「死後離婚」とは? 義家族との関係や必要な手続きを解説!
FPトレンドウォッチ
2026.10.16
根強い分配金ニーズで注目される「予想分配金提示型」投資信託とは?
FP・専門家に聞く
2026.10.08
【年金】“年金相談のリアル” 事実婚でも遺族年金はもらえる?「受給の明暗」を分けるポイントとは(菅野美和子氏)
著名人インタビュー
2026.10.09
【謎解きクリエイター/松丸亮吾さん】AI時代にこそ必要な「思考力」と「チャレンジする勇気」(後編)