


FP・専門家に聞く
2026.10.15
【損害保険】身近なリスクから暮らしを守る自転車保険&個人賠償責任保険 (竹下さくら氏)
Share
公開:2026.10.15
当たり前の日常生活の中にも、損害保険の補償対象になる様々なリスクが潜んでいます。【損害保険】第5回は、保険加入の義務化が進む自転車保険と、自転車事故だけでなく日々の暮らしの中で起こりがちなトラブルに備える個人賠償責任保険について紹介します。
手軽に利用できる交通手段として、近年、大きく利用が拡大しているのが自転車です。ただ、免許が要らない乗り物であることから交通ルールを守らない利用者も多く、自転車に関する事故やトラブルは社会的な問題にもなっています。
事故件数を見ても、交通事故そのものが2004年をピークに減少していることから、自転車関連事故も減少していましたが、2020年以降は横ばいとなり、全交通事故に占める構成比は上昇しています。また、対自動車事故は減少していますが対歩行者事故は増加傾向にあり(図表1)、自転車の運転によって被害者ではなく加害者になることも増えているのです。
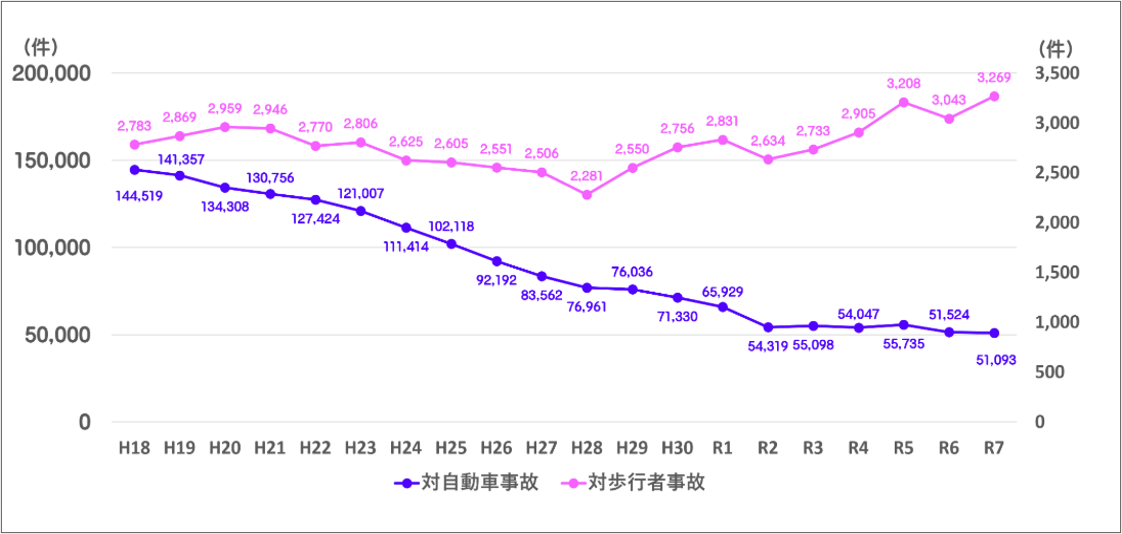
出所:警察庁「自転車ポータルサイト」事故・違反の発生状況
自転車事故の重大性が注目されるようになったきっかけは、加害者に高額な損害賠償を命じる判決が下ったことでした。
これまでの自転車事故で最も高額な判決認容額(裁判における判決文で加害者が支払いを命じられた金額。加害者が実際に支払う金額とは異なる可能性がある)となったのは、男子小学生(11歳)が歩行中の女性(62歳)と正面衝突し、女性が頭蓋骨骨折等の障害を負い意識が戻らない状態となった事故で、2013年に9,521万円の判決が下りました。この事故のように加害者が責任能力を認められない未成年の場合は、保護者が賠償責任を負うことになります。
その後も1億円近い判決認容額の判例は複数あり、示談で和解した事故の中には損害賠償額が1億円を超えるものもあったそうです。
自転車事故の賠償責任が大きな問題になる理由の1つに、自転車には自動車のような被害者救済のための強制保険(自賠責保険)がないことが挙げられます。そこで、前述の事故が発生した兵庫県が2015年4月に自転車損害賠償責任保険等への加入を義務づける条例を制定したことを機に、2024年4月1日現在、34都府県が義務化、10道県が努力義務としています。
自転車事故によるリスクには、どのような保険で備えればよいのでしょうか。それをまとめたのが(図表2)です。相手にけがを負わせたり、モノを壊してしまった場合は「個人賠償責任保険」、自分のけがについては「傷害保険」で対応することができます。「自転車保険」と呼ばれる商品は、一般的にこの2つを組み合わせて設計されています。
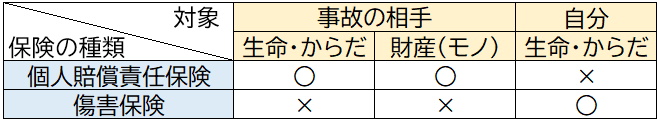
出所:(一社)日本損害保険協会「自転車事故と保険」
加入を考えるときは、事故の相手に対する補償額(最低1億円、できれば無制限)、自分がけがをした場合の補償(死亡、後遺障害、入院、通院、手術など)、示談交渉サービスの有無、補償範囲(本人型、夫婦型、家族型)、付帯サービスや特約(ロードサービス、弁護士費用など)について確認しましょう。
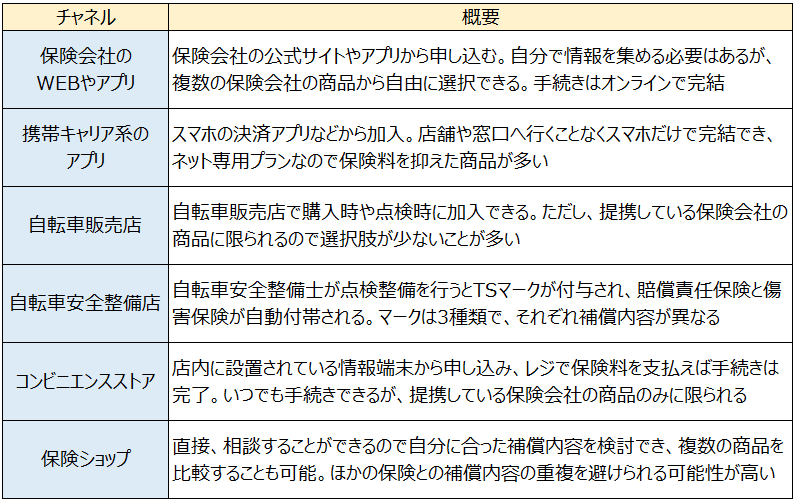
自転車が身近な乗り物で、保険料が月額数百円程度ということもあり、保険には様々な方法で加入することができます。主な加入チャネルをまとめたのが(図表3)です。
複数の商品を比べながら選ぶなら、インターネットで損害保険会社や少額短期保険会社の公式サイトを検索して内容を吟味するのがおすすめです。保険料が安いプラン、補償が手厚いプランなど、希望に沿った商品を自由に選ぶことができます。申し込みはオンラインで完結し、24時間いつでも申し込むことができます。
いつでも簡単に申し込めるという点では、携帯キャリア系のアプリも同じです。ただ、取り扱いは提携している保険会社のみ、設定されたプランのみといったケースも多く、選択の自由度は狭まります。
日頃、自転車のメンテナンスを行ってもらっている自転車販売店でも、保険に加入できる店舗があります。取り扱っている商品は限られますが、店舗によってはレジャーなど日常生活以外で自転車を利用する人に向けたオリジナル保険を取り扱っていることもあります。 また、「自転車安全整備店」の店章が掲出されている自転車店で、自転車安全整備士が点検確認した普通自転車にはTSマーク(緑色、赤色、青色の3種類。店舗によって異なる)が貼付され、自転車保険が自動付帯しています。賠償責任補償の限度額が1億円、示談交渉サービス付きなど補償が最も手厚い緑色だと安心です。ただし、有効期間は点検基準日から1年間なので、毎年定期的に点検を受ける必要があります。
出所:竹下氏への取材を基に日本FP協会作成
保険の加入を考えるときは、加入している保険と補償の重複がないかを確認することも重要です。というのは、損害保険は災害や事故で受けた被害額をカバーするためのものなので、複数の保険に加入していても、1つの事故に対して実際に受けた被害額(実損分)までしか保険金は支払われません。ですから補償内容に重複があるということは、必要以上の保険料を払っている可能性につながります。
「個人賠償責任保険」と「傷害保険」で設計されている「自転車保険」は、加入の重複が生じやすい保険です。というのは、個人賠償責任保険は自動車保険や火災保険の特約で付加されていることも多く、傷害保険の対象となるけがによる入院や手術は医療保険でもカバーされるからです。
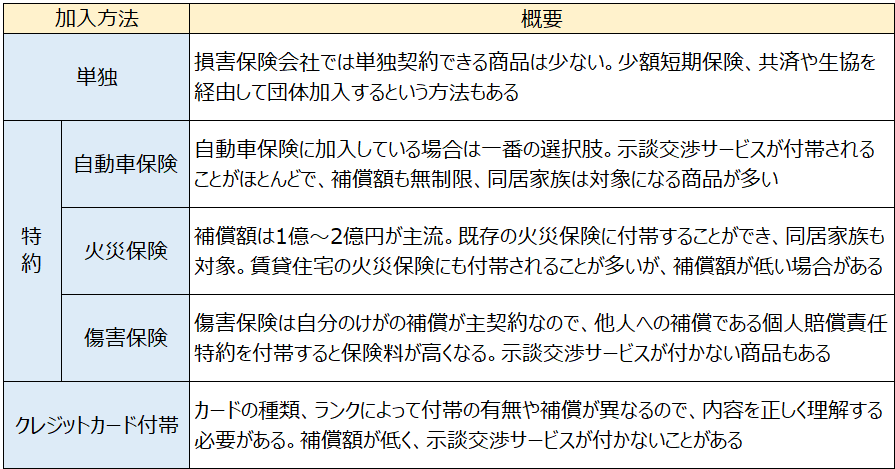
「個人賠償責任保険」とは、自転車事故だけでなく誤って他人にけがをさせてしまったり、他人の物を壊してしまい、法律上の損害賠償責任を負った場合の損害を補償する保険です。具体的には、店で代金を支払う前に商品を壊してしまった、一緒に散歩をしていた飼い犬が他人を噛んでけがをさせてしまった、ベランダから鉢植えを落として駐車中の車に傷をつけてしまったといった日常生活上のトラブルも対象です。自転車に乗っていて歩行者にけがをさせてしまったときの補償をする自転車保険よりも、幅広いリスクをカバーすることができます。
加入する方法は複数ありますが(図表4)、一番のおすすめは自動車保険の特約です。保険金額が無制限であることが多く、生計を一にする同居親族が補償対象で、特約保険料は年間2,000~3,000円程度、示談交渉サービスが自動付帯していることもポイントです。自動車を保有していない場合は、火災保険の特約へ加入することが第2の選択肢となります。
クレジットカードに自動付帯しているという人もいますが、カードの種類やランクによって付帯している補償内容が異なり、保険金額が不足している場合も少なくありません。また付帯内容は見直されることもありますから、定期的に補償内容を確認しましょう。
出所:竹下氏への取材を基に日本FP協会作成
自転車保険は、個人賠償責任保険に加入していれば不要なのでしょうか。自転車保険でないと付帯していないサービスもありますし、利用目的や頻度などによっては不要とは言い切れません。
まず、通勤で自転車を利用する人は加入を考えたほうがいいでしょう。というのは、事故に巻き込まれたり当て逃げをされることも想定され、歯の損傷や高額な後遺障害といった医療保険ではカバーしきれないけがを負う可能性もあり得るため、自分のけがの補償が重要になるからです。また自転車保険ならば、自転車の故障や事故時の搬送、現場での応急修理といったロードサービスも付帯されています。
小学生などの子どもも、加入を考えたほうがよさそうです。子どもは飛び出しや一時停止無視などが原因で、加害者になるリスクも被害者になるリスクも高いからです。また、子ども同士の事故や相手も自転車といったケースでは、加害者が保険に加入していない、保護者の賠償責任能力が乏しいということも想定されるため、自分で備えておく必要があります。学校やPTA経由の団体保険なら、保険料も割安に抑えられます。
自転車事故をはじめとする身近なリスクにも備えが必要な時代ですが、補償の重複など不要な保険に加入する必要はありません。家族の年齢や生活スタイルを踏まえ、定期的に見直しをすることで過不足なくカバーする補償を確保しましょう。
CFP®認定者
竹下 さくら 氏
独立系のなごみFP事務所を運営。個人のコンサルティングを柱に、セミナー講師や執筆活動も行う。千葉商科大学 基盤教育機構 特任教授。『1 時間でわかる やれば得する! 保険の見直し 100の鉄則』(技術評論社)など著書多数。



この記事の閲覧は日本FP協会会員、またはおためしユーザー限定です。
日本FP協会会員限定
ログインするログインすると下記の機能が利用できます。
24時間中にアクセスが多かった記事です。
FPトレンドウォッチ
2026.02.26
FP知識3分クイズ
2026.10.14
著名人インタビュー
2026.10.07
FP・専門家に聞く
2026.10.08
FPトレンドウォッチ
2026.10.07
FPトレンドウォッチ
2026.05.28
FP・専門家に聞く
2026.10.15
FPトレンドウォッチ
2026.10.15
FPトレンドウォッチ
2026.10.14
FPトレンドウォッチ
2026.07.03
1週間中にアクセスが多かった記事です
FPトレンドウォッチ
2026.10.08
FPトレンドウォッチ
2026.10.07
FP・専門家に聞く
2026.10.08
FPトレンドウォッチ
2026.02.26
FPトレンドウォッチ
2026.05.28
FPトレンドウォッチ
2026.07.03
FPトレンドウォッチ
2026.10.09
著名人インタビュー
2026.10.07
FP知識3分クイズ
2026.10.14
FPトレンドウォッチ
2025.08.20
先週1週間中にいいね数が多かった記事です
FPトレンドウォッチ
2026.10.08
FPトレンドウォッチ
2026.10.07
FP・専門家に聞く
2026.10.06
FP相談事例
2026.09.30
著名人インタビュー
2026.10.07
FP・専門家に聞く
2026.10.08
FPトレンドウォッチ
2026.10.07
FPトレンドウォッチ
2026.10.05
FPトレンドウォッチ
2026.10.02
著名人インタビュー
2026.10.09
1週間中にコメント数が多かった記事です
FP相談事例
2026.09.30
30代夫婦。相続したお金の運用に悩むも、家計は年270万円の大赤字!
著名人インタビュー
2026.10.09
【謎解きクリエイター/松丸亮吾さん】AI時代にこそ必要な「思考力」と「チャレンジする勇気」(後編)
FP・専門家に聞く
2026.10.08
【年金】“年金相談のリアル” 事実婚でも遺族年金はもらえる?「受給の明暗」を分けるポイントとは(菅野美和子氏)
FPトレンドウォッチ
2026.10.15
5年連続上昇の路線価 その傾向と相続税・贈与税への影響は?