

FPトレンドウォッチ
2026.10.22
プラスの範囲内で相続できる「限定承認」とは?
Share
公開:2026.10.22
相続では、預貯金や不動産などのプラスの財産だけでなく、借金などのマイナスの財産も引き継ぐのが原則です。しかし、「把握していない借金があるのではないか」と不安を感じる人もいるでしょう。そこで選択肢となるのが「限定承認」です。
限定承認とは、プラスの財産の範囲内で被相続人の債務を引き継ぐ方法です。プラスの財産より債務のほうが多くても、相続人自身の財産から返済する必要はありません。
相続人が選択できる相続方法は、限定承認のほかに「単純承認」と「相続放棄」があります。単純承認は、プラス・マイナスを問わず被相続人の財産をすべて引き継ぐ方法です。相続放棄は、被相続人の財産をいっさい引き継がない方法です。相続開始から3カ月以内であれば、各相続人が単独で選択できます。プラスの財産より債務が明らかに多い場合などに有効です。
出所:日本FP協会作成
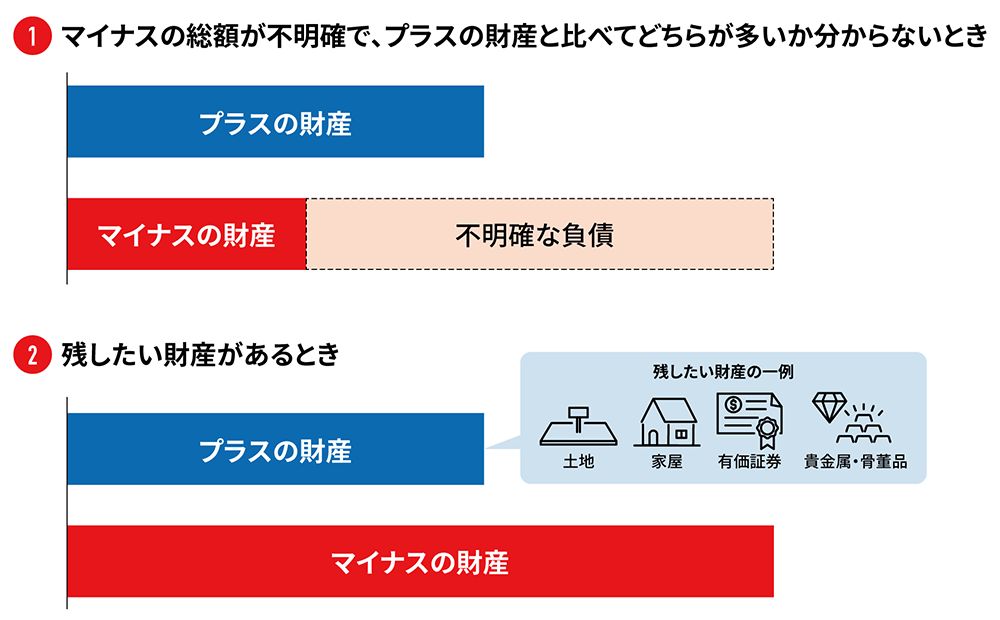
限定承認が選択肢となるのは、まず、相続財産がどの程度あるのかわからない場合です。後から多額の借金が判明しても、相続財産を超える負担を避けられます。一方、清算後に財産が残れば相続できます。
また、マイナスの財産のほうが多いことは明らかであっても、手放したくない特定の財産がある場合にも有効です。マイナスの財産を清算するためには、プラスの財産を競売にかける必要がありますが、限定承認をした相続人であれば、家庭裁判所が選任した鑑定人の鑑定評価額相当の支払いをすることで、その財産を取得できる権利があります。
ただし、限定承認は、自己のために相続が始まったことを知ったときから3カ月以内に、相続人全員が共同して家庭裁判所へ申述する必要があります。財産目録の作成や官報での公告、債権者への弁済なども必要で、手続きは複雑です。相続財産の状況を早めに確認し、相続人同士で話し合ったうえで、限定承認が適しているかを慎重に判断しましょう。
あわせて読みたい
この記事の閲覧は
日本FP協会会員限定です。
ログインすると下記の機能が利用できます。
24時間中にアクセスが多かった記事です。
FP知識3分クイズ
2026.10.14
FP・専門家に聞く
2026.10.20
FPトレンドウォッチ
2026.05.28
FP・専門家に聞く
2026.10.22
FPトレンドウォッチ
2026.10.22
FPトレンドウォッチ
2025.08.20
FPトレンドウォッチ
2026.02.26
FPトレンドウォッチ
2026.10.16
FPトレンドウォッチ
2026.10.15
FPトレンドウォッチ
2026.10.19
1週間中にアクセスが多かった記事です
FP知識3分クイズ
2026.10.14
FPトレンドウォッチ
2026.02.26
FPトレンドウォッチ
2026.10.19
FPトレンドウォッチ
2026.05.28
FP知識3分クイズ
2026.08.14
FP知識3分クイズ
2026.09.11

FP・専門家に聞く
2026.10.15
FPトレンドウォッチ
2026.07.03
FPトレンドウォッチ
2026.01.30
FPトレンドウォッチ
2025.08.20
先週1週間中にいいね数が多かった記事です
FP知識3分クイズ
2026.10.14
FP・専門家に聞く
2026.10.08
FPトレンドウォッチ
2026.10.07
FPトレンドウォッチ
2026.10.08
FP・専門家に聞く
2026.10.13
著名人インタビュー
2026.10.07
FPトレンドウォッチ
2026.10.13
FP・専門家に聞く
2026.10.15
FP・専門家に聞く
2026.10.06
FPトレンドウォッチ
2026.10.09
1週間中にコメント数が多かった記事です
FPトレンドウォッチ
2026.10.16
根強い分配金ニーズで注目される「予想分配金提示型」投資信託とは?
FPトレンドウォッチ
2026.10.19
「死後離婚」とは? 義家族との関係や必要な手続きを解説!
FPトレンドウォッチ
2026.10.20
「死後離婚」後、遺族年金や遺産相続の権利はどうなる?
FPトレンドウォッチ
2026.10.22
プラスの範囲内で相続できる「限定承認」とは?