


FPトレンドウォッチ
2026.09.24
マネープランから考える 子どもの年齢差
Share
公開:2026.09.24
子どもの年齢差が家計に与える影響は、決して小さくありません。
1~2歳差の場合、2人が同時に保育園へ通う期間が長いため、保育料の軽減などを受けやすいほか、お下がりの活用などによって子どもにかかる費用を抑えられる可能性があります。
一方で受験や進学の時期が短期間に重なるため、出費が一時期に集中します。特に3歳差の場合、上の子の高校入学と下の子の中学入学、あるいは大学入学と高校入学が同じ年に重なることで、教育にかかる費用がまとまって発生する点には注意が必要です。
4歳差以上になると、2人が同時に大学に在学することがなく、教育費のピークを分散できます。その一方で、教育費の支払い期間は長くなります。
最適な年齢差は、家庭の状況によって異なります。
子どもを私立学校中心に進学させる予定なら、教育費のピークが分散する4歳差以上も選択肢になるでしょう。
共働きを前提とした家計で、キャリアの中断をできるだけ抑えたいなら、育休をまとめて取得できる1~2歳差にメリットがあります。
また、老後資金の準備を重視するなら、年齢差の小さいほうが有利になるでしょう。例えば第1子の小学校入学から第2子の大学卒業までの期間は、2歳差で18年、5歳差で21年です。大学入学前に浪人期間がある、入学後に休学したなどの場合はさらに伸びます。
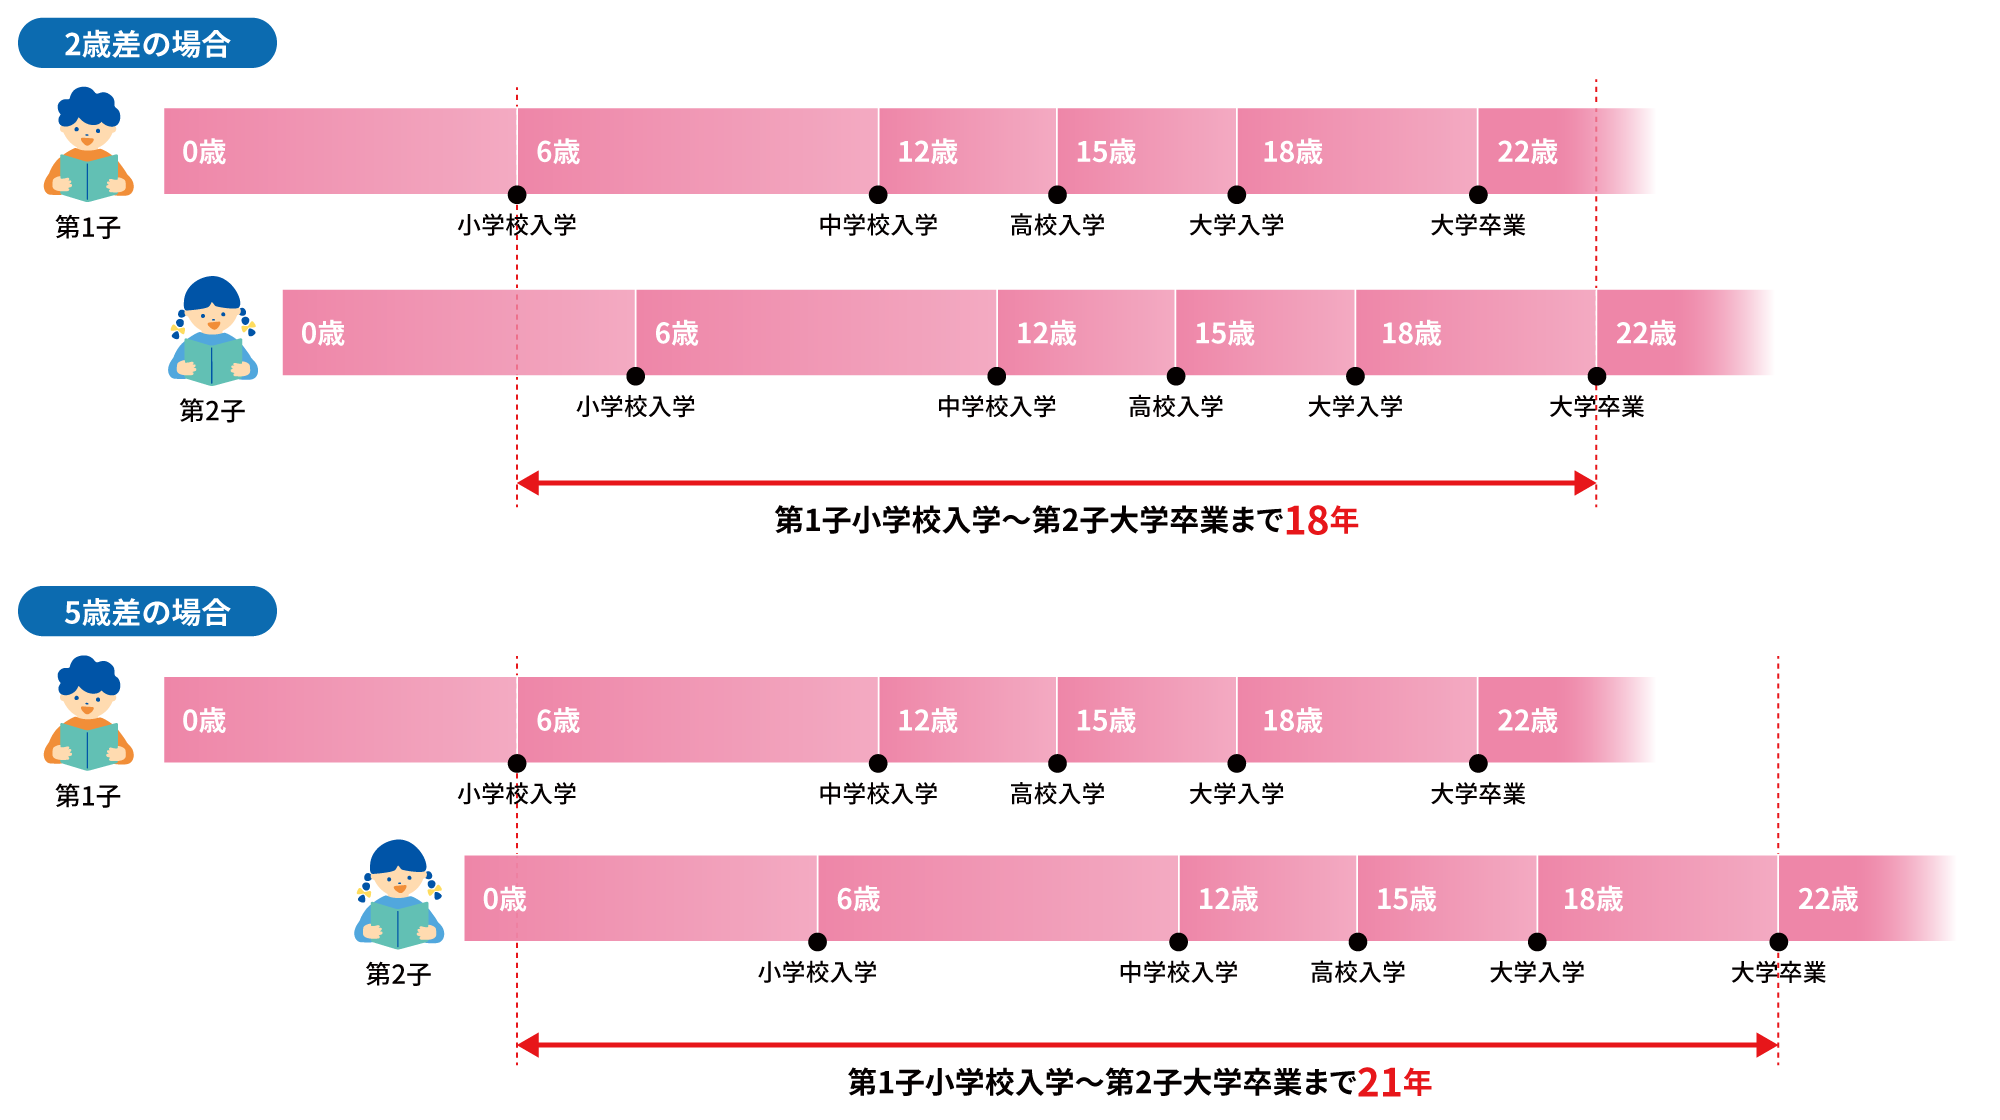
出所:日本FP協会作成
年齢差ごとの教育費や家計の推移をシミュレーションし、ライフプランに合った選択肢を検討してみましょう。
あわせて読みたい
この記事の閲覧は
日本FP協会会員限定です。
ログインすると下記の機能が利用できます。
24時間中にアクセスが多かった記事です。
FPトレンドウォッチ
2026.02.26
FPトレンドウォッチ
2026.05.28
FPトレンドウォッチ
2025.07.09
FP知識3分クイズ
2026.09.11

FP・専門家に聞く
2026.08.04
FPトレンドウォッチ
2026.09.18
FPトレンドウォッチ
2026.07.03
FP・専門家に聞く
2026.09.17
FPトレンドウォッチ
2026.03.24
FPトレンドウォッチ
2026.09.15
1週間中にアクセスが多かった記事です
FP・専門家に聞く
2026.08.04
FPトレンドウォッチ
2026.09.15
FPトレンドウォッチ
2026.05.28
FPトレンドウォッチ
2026.02.26
FPトレンドウォッチ
2026.03.24
FP知識3分クイズ
2026.09.11
FPトレンドウォッチ
2026.09.15
FPトレンドウォッチ
2025.07.09
FPトレンドウォッチ
2026.09.18
FP・専門家に聞く
2026.09.17
先週1週間中にいいね数が多かった記事です
FP知識3分クイズ
2026.09.11
FPトレンドウォッチ
2026.09.14
FPトレンドウォッチ
2026.09.15
FP・専門家に聞く
2026.08.04
FPトレンドウォッチ
2026.09.17
FP・専門家に聞く
2026.09.17
FPトレンドウォッチ
2026.09.18
FPトレンドウォッチ
2026.09.11

FP・専門家に聞く
2026.09.15
FP・専門家に聞く
2026.09.10
1週間中にコメント数が多かった記事です
FPトレンドウォッチ
2026.09.18
スキマ時間で学びを蓄積する「マイクロラーニング」