


CFP®試験1ワード解説
2026.11.02
個人型確定拠出年金(iDeCo)<ライフプランニング・リタイアメントプランニング>
Share
公開:2026.11.02
CFP®資格審査試験の過去問題に登場した重要ワードをピックアップして解説します。
今月は「ライフプランニング・リタイアメントプランニング」分野から、「個人型確定拠出年金(iDeCo)」を取り上げます。
個人型確定拠出年金(iDeCo)とは、公的年金(国民年金、厚生年金)の上乗せとして自助努力での老後の資産づくりを目的とした私的年金制度で、2001年13年10月に施行され、翌年1月から事業開始されました。事業開始以来、利便性の改善が図られ加入者は増加傾向にあります(2026年7月時点の加入者は403.7万人)。加入者自身が掛金を毎月拠出した上で、預金や投資信託などの金融商品を選んで運用し、原則60歳以降掛金の合計と運用損益を一時金または年金として受給する仕組みです。
iDeCoのメリットとして挙げられるのが税制上の優遇措置です。毎月の掛金は全額所得控除(小規模企業共済等掛金控除)の対象となり、受給時についても、一時金受け取りの場合は退職所得控除、年金での受け取りについては公的年金等控除の対象となります。また運用益についても原則非課税となります。
一方、運用成果によって受取額が掛金合計額を下回る可能性があること、一定年齢まで受け取りができない(途中解約ができない)こと等の注意点もあります。
なお、2026年12月に拠出限度額の引き上げ(図表参照)と、一定の要件を満たす人の加入可能年齢の上限の引き上げ(65歳→70歳 図表の第5号加入者として加入)という制度改正が予定されています。
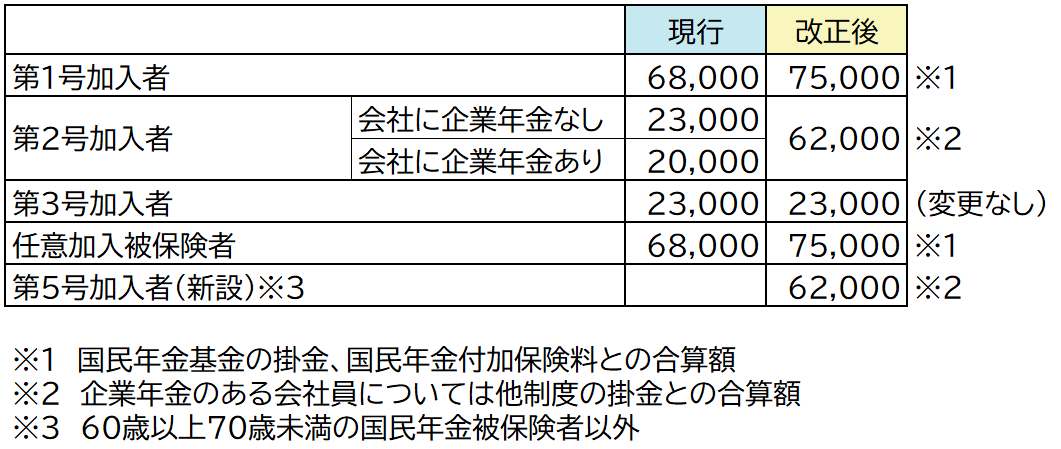
出所:和田 雅彦氏作成
解説:和田 雅彦氏(CFP®認定者・社会保険労務士)
本記事は執筆時点の情報に基づいており、最新の情報と異なる場合があります。
あわせて読みたい
この記事の閲覧は
日本FP協会会員限定です。
ログインすると下記の機能が利用できます。
24時間中にアクセスが多かった記事です。
FPトレンドウォッチ
2026.05.28
FPトレンドウォッチ
2026.07.03
FP・専門家に聞く
2025.09.16
FPトレンドウォッチ
2025.08.20
FPトレンドウォッチ
2026.10.30
FP知識3分クイズ
2026.06.15
FPトレンドウォッチ
2026.01.16
FPトレンドウォッチ
2026.10.28
FPトレンドウォッチ
2026.11.02
FPトレンドウォッチ
2026.04.16
1週間中にアクセスが多かった記事です
FPトレンドウォッチ
2026.05.28
FPトレンドウォッチ
2026.02.26
FPトレンドウォッチ
2025.08.20
FP・専門家に聞く
2026.10.27
FPトレンドウォッチ
2026.07.03
FP・専門家に聞く
2026.10.20
FPトレンドウォッチ
2026.01.16
FP・専門家に聞く
2025.09.16
FPトレンドウォッチ
2026.01.30
FPトレンドウォッチ
2026.10.27
先週1週間中にいいね数が多かった記事です
FP・専門家に聞く
2026.10.27
FPトレンドウォッチ
2026.10.27
FPトレンドウォッチ
2026.10.28
FP相談事例
2026.10.28
FPトレンドウォッチ
2026.10.23
FP・専門家に聞く
2026.10.29
FP・専門家に聞く
2026.10.22
FPトレンドウォッチ
2026.10.26
FP・専門家に聞く
2026.10.20
FPトレンドウォッチ
2026.10.30
1か月中にコメント数が多かった記事です
FP相談事例
2026.09.30
30代夫婦。相続したお金の運用に悩むも、家計は年270万円の大赤字!
FPトレンドウォッチ
2025.08.27
【学資保険vsNISA】最新徹底比較(下)
FPトレンドウォッチ
2026.09.18
スキマ時間で学びを蓄積する「マイクロラーニング」
FPトレンドウォッチ
2026.10.08
2028年4月より遺族年金受給権者も老齢年金の繰下げが可能に
FPトレンドウォッチ
2026.10.09
「金利のある世界」で注目される「中立金利」とは?
FPトレンドウォッチ
2026.10.15
5年連続上昇の路線価 その傾向と相続税・贈与税への影響は?
FPトレンドウォッチ
2026.10.06
「加入時のまま」放置していませんか? 火災保険の保険金額
FPトレンドウォッチ
2026.10.07
遺族年金受給者が知っておくべき年金の「落とし穴」
著名人インタビュー
2026.10.09
【謎解きクリエイター/松丸亮吾さん】AI時代にこそ必要な「思考力」と「チャレンジする勇気」(後編)
FP・専門家に聞く
2026.10.08
【年金】“年金相談のリアル” 事実婚でも遺族年金はもらえる?「受給の明暗」を分けるポイントとは(菅野美和子氏)