



FPトレンドウォッチ
2026.10.07
注目を集める新窓販国債を読み解く【トレンド+plus】
Share
公開:2026.10.06
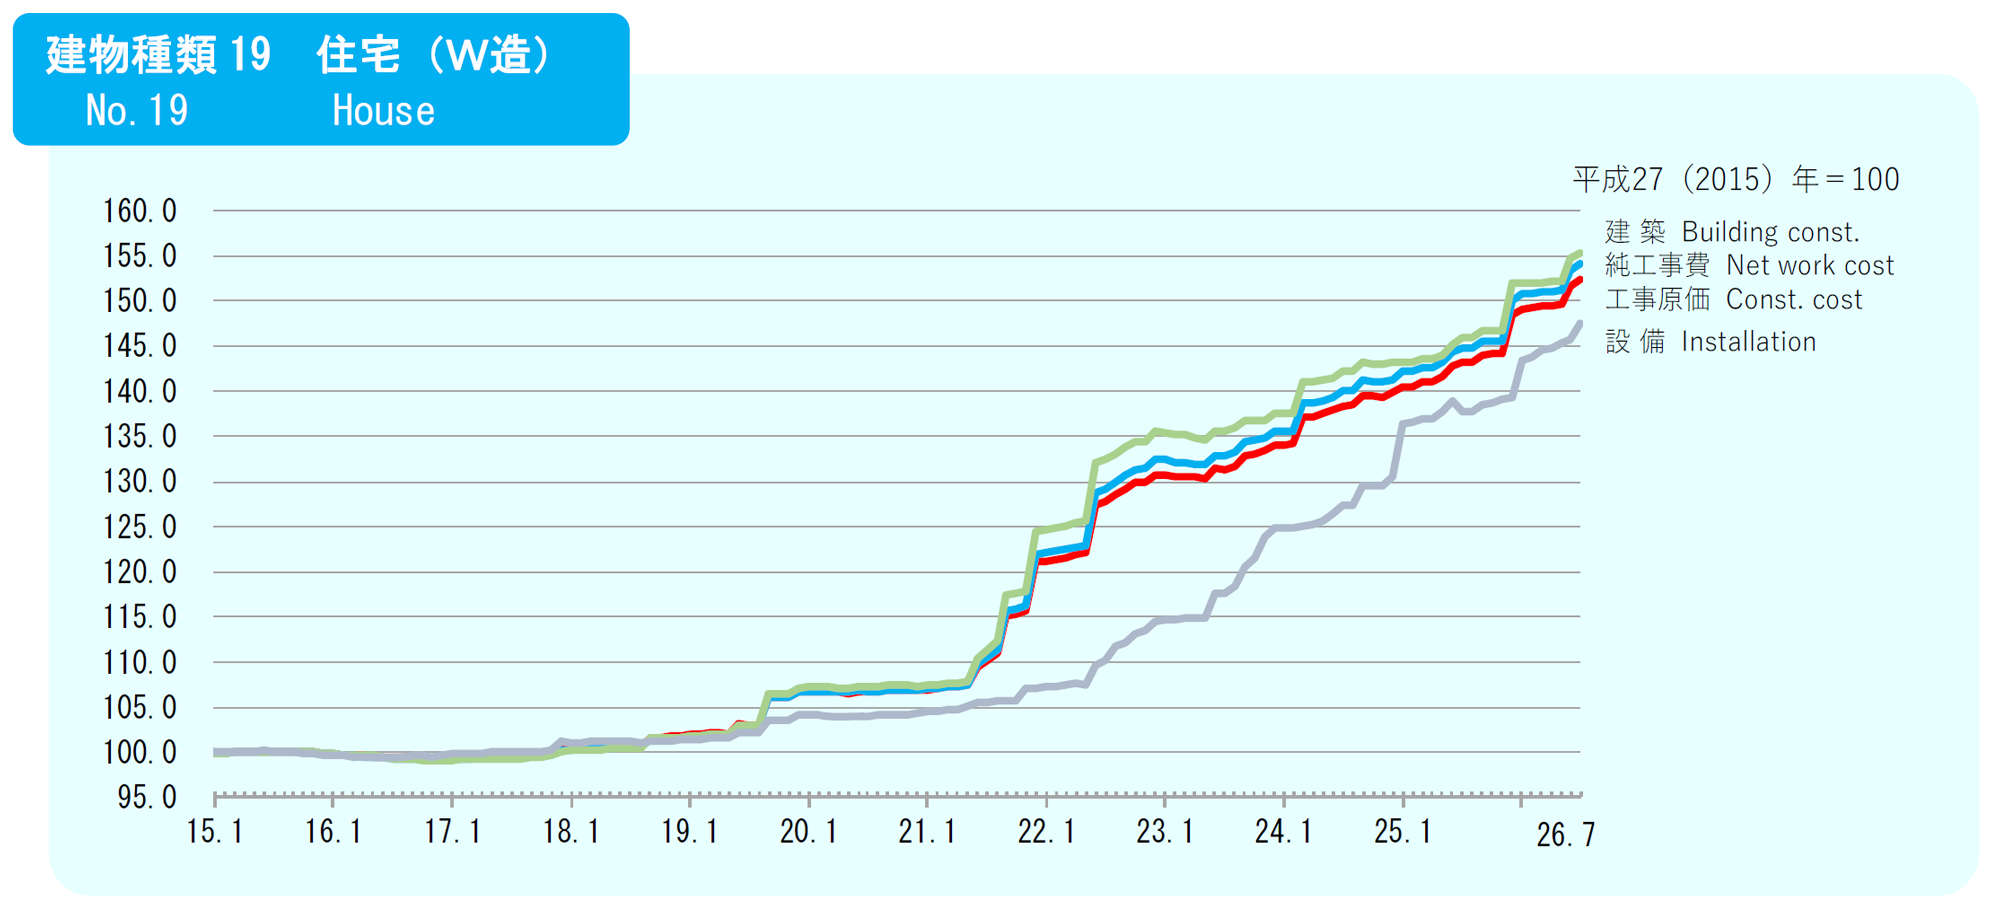
輸入資材の価格高騰に加え、職人不足による人件費の上昇などで、建築費の高騰が続いています。建築工事に関する物価指数である「建築費指数」は上昇傾向にあり、2026年7月時点で、東京の木造(W造)住宅は2015年比で1.5倍以上の水準に達しています。
一方、火災保険では、保険金額を決める際に「同じ建物を再び建てるために必要な金額(再調達価額)」を基準に建物評価額を設定するのが一般的です。5~10年前の契約の場合、当時の建築費をもとに保険金額を設定していると現在の建築費高騰に対応できず、保険金だけでは修理費や建て替え費用を賄いきれないおそれがあります。
また、過去の契約では、建物が時価(新価から経年劣化分を引いた額)で評価されているケースもあります。時価は年数の経過とともに下がるため、建物評価額が低下しているのに保険金額がそれを上回って設定されている「超過保険」の状態になる場合もあるようです。保険金は損害額までしか支払われないので、上回った分だけ保険料を余計に負担していることになります。
火災保険の保険金額を見直すときには、次の3つのポイントを確認しましょう。
建築年、建築時の金額、構造、延床面積などを保険会社へ伝え、現在の建築費で再評価してもらいましょう。増改築やリフォームが反映されているかどうかも確認し、過不足のない保険金額を設定します。
時価契約の場合は価額協定保険特約をセットするか、新たな契約に加入し、再調達価額での評価に切り替えましょう。
同じ建物・家財に対する保険が重複していないか、個人賠償責任特約が自動車保険や傷害保険などと重複していないかを確認し、不要なら解約を検討しましょう。
火災保険はいざというときの生活再建の支えになります。「加入時のまま」にせず、定期的に内容を確認するようにしましょう。
あわせて読みたい
この記事の閲覧は日本FP協会会員、またはおためしユーザー限定です。
日本FP協会会員限定
ログインするログインすると下記の機能が利用できます。
24時間中にアクセスが多かった記事です。
FP・専門家に聞く
2026.10.06
FPトレンドウォッチ
2026.02.26
著名人インタビュー
2026.10.07
FP相談事例
2026.09.30
FPトレンドウォッチ
2026.05.28
FPトレンドウォッチ
2026.01.16
FPトレンドウォッチ
2026.10.07
FPトレンドウォッチ
2026.10.06
FPトレンドウォッチ
2025.08.20
FPトレンドウォッチ
2026.07.03
1週間中にアクセスが多かった記事です
FPトレンドウォッチ
2026.02.26
FP相談事例
2026.09.30
FP・専門家に聞く
2026.02.03
FP・専門家に聞く
2026.10.06
FPトレンドウォッチ
2026.05.28
FP知識3分クイズ
2025.07.01
FPトレンドウォッチ
2026.09.30
FPトレンドウォッチ
2026.09.28
FPトレンドウォッチ
2026.01.16
FPトレンドウォッチ
2026.09.30
先週1週間中にいいね数が多かった記事です
FP・専門家に聞く
2026.09.25
FPトレンドウォッチ
2026.09.30
FP相談事例
2026.09.30
FPトレンドウォッチ
2026.09.28
FPトレンドウォッチ
2026.10.02
FPトレンドウォッチ
2026.09.29
FP・専門家に聞く
2026.09.24
FPトレンドウォッチ
2026.09.18
FP・専門家に聞く
2026.02.03
FPトレンドウォッチ
2026.06.19
1週間中にコメント数が多かった記事です
FP相談事例
2026.09.30
30代夫婦。相続したお金の運用に悩むも、家計は年270万円の大赤字!
FP・専門家に聞く
2026.02.03
【介護・施設】要介護者が入所できる 3つの公的な高齢者向け施設を知る(畠中雅子氏)
FPトレンドウォッチ
2025.08.27
【学資保険vsNISA】最新徹底比較(下)
FPトレンドウォッチ
2026.09.18
スキマ時間で学びを蓄積する「マイクロラーニング」
FPトレンドウォッチ
2026.10.07
遺族年金受給者が知っておくべき年金の「落とし穴」