

FP・専門家に聞く
2026.10.29
【事業承継】急増している中小企業のM&AとFPができる支援(山田&パートナーズ 宇田川氏、金沢氏、西内氏)
Share
公開:2026.10.29
「事業承継」の第5回では、第三者承継として一般化しつつある中小企業のM&Aを取り上げます。M&Aの基本的な流れや注意点、相手先・支援機関の選び方を整理しながら、経営者に近い立場にいるFPがどのような支援を行えるのかを考えてみたいと思います。
中小企業の事業承継では、親族や社内に後継者が見つからない場合の選択肢として、社外の第三者に会社や事業を引き継ぐM&Aが広く認識されるようになりました。
かつては「会社を譲渡する」ことに抵抗感を持つ経営者が多い印象でしたが、現在では、従業員の雇用や取引先との関係、技術・ノウハウなどの経営資源を次世代につなぐ友好的な承継手法の一つとして定着しつつあります。
国も、廃業による経営資源の散逸や地域経済への影響を防ぐ観点から、中小企業のM&Aを政策的に後押ししています。
その一方で、M&A市場の拡大に伴い、さまざまなトラブルが顕在化していることも事実です。
M&Aは、譲渡価格の問題だけでなく、従業員、取引先、経営者本人や家族の生活にも長期的な影響を及ぼす意思決定です。トラブルを極力回避するためにも、誰の支援を受け、誰に会社を託すのかを、一歩ずつ慎重に見極める必要があります。
中小企業のM&Aでは、まずはM&A支援機関を選定することが一般的です。M&A支援機関との主な契約形態には、仲介契約とFA(ファイナンシャル・アドバイザー)契約があります。
仲介は一つの支援機関が譲渡側と譲受側双方の企業を支援する方式であり、FAは一方の当事者との契約に基づき支援する方式です。契約形態によって、支援者の立場、業務範囲、手数料、利益相反の構造が変わるため、契約締結前に十分な説明を受けることが大切です(図表1)。
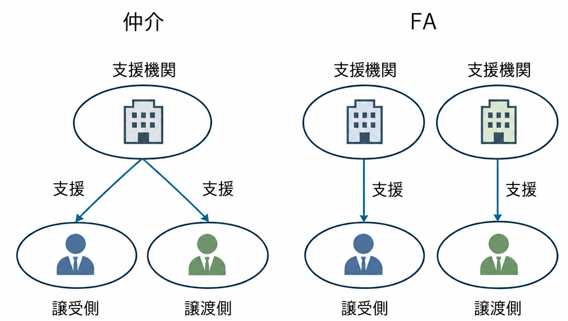
出所:山田&パートナーズ作成
次に、候補先の探索とマッチングを行います。譲渡価格はもちろん重要ですが、「従業員や顧客を大切にしてくれるか」「企業文化が合うか」なども重視しなければなりません。
候補先が絞られるとトップ面談を行い、譲受側・譲渡側双方の会社の歴史、将来像、承継後の運営方針などを確認します。ここでは形式的な条件に関する会話だけでなく、信頼関係を築けそうかという感覚も重要です。
その後、意向表明書や基本合意書により、譲渡価格、譲渡形式(株式譲渡・事業譲渡等)、今後のスケジュールなどの大枠を確認します。続くデュー・ディリジェンス(DD)では、財務・税務・法務・事業・人事労務などの観点から譲渡側を詳しく調査します。DDは、譲受側が譲渡側を深く理解し、リスクの有無を確認するための手続きです。一方、譲渡側にとっても、資料を丁寧に準備し、把握している事実を誠実に説明することで、承継後の認識の相違や紛争を防ぐ機会になります。
DDと条件交渉を経て、譲渡価格、表明保証と補償、経営者保証、従業員の処遇などを最終契約に定めます。最終契約の締結後、所定の条件を満たした段階で、譲渡対価の授受と株式・事業の引渡しを行う最終段階(クロージング)に至ります。
各工程はそれぞれ独立しているのではなく、初期段階で整理した希望や懸念、DDで発見された課題などが、最終的な契約条件につながっていきます。
事業承継の相談では、最初からM&Aをすると決めている企業ばかりではありません。親族内承継、従業員承継、第三者承継のいずれが適切かを決め切れず、複数の可能性を並行して検討するケースも増えています。このような「プレ承継」の段階では、結論を急ぐよりも、数年単位で論点を整理することが重要です。
例えば、親族や社内に後継者候補がいるのか、候補者を育成する時間があるのか、株式取得資金を準備できるのかなどを検討するとともに、現経営者が何を残したいのかを明確にすることも重要です。社名や拠点を残したいのか、従業員の雇用を最優先したいのか、成長投資のできる企業に託したいのかによって、ふさわしい承継方法や相手先は変わります。
重要なのは、M&Aありき、親族内承継ありきと決めつけず、会社の持続性・成長性とオーナーの価値観の双方から事業承継方法を比較することです。たとえば、「M&Aは悪」のような先入観を強く持つと、選択肢が狭まってしまう点にも注意が必要です。
そこで、実際に時間をかけて承継方法を検討し、結果としてM&Aを選択して成功した事例を紹介します。
F社では、親族内に後継者候補がおらず、社内にも優秀な技術者はいるものの、経営全般を担える人材が見当たらない状況でした。
そのため、事業承継の検討に当たっては特定の手法を前提とせず、約2年かけて親族内承継、従業員承継、M&Aの可能性を比較検討しました。親族内承継については相続税シミュレーションを含めた実現可能性を検証し、従業員承継については後継者候補や承継スキームを検討しました。また、M&Aについても、F社にとってのメリット・デメリットや想定される候補先を整理しながら議論を重ねました。
その過程で、M&A後の統合作業(PMI)の重要性についても丁寧に説明しました(図表2)。そのうえで、PMIに強みを持つ候補先を紹介したところ、F社の経営者と候補先の価値観や将来像が一致し、良好な関係を築くことができ、その後のプロセスは円滑に進みました。
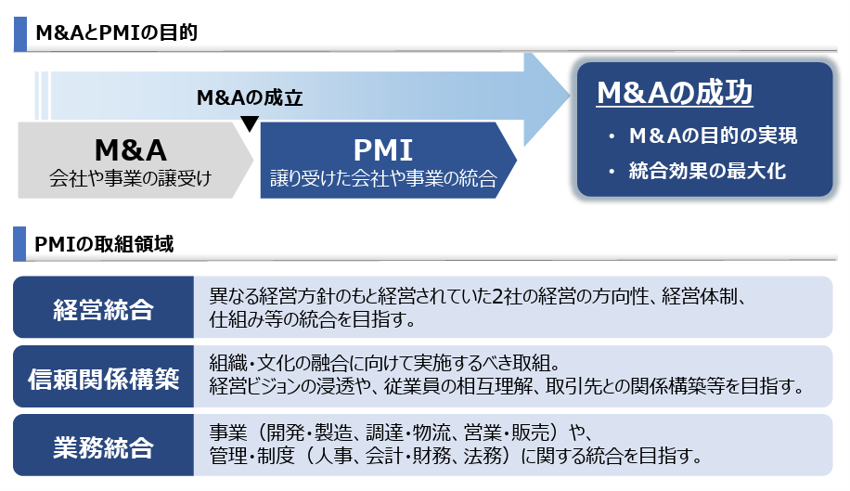
出所:中小企業庁「中小PMIガイドライン」
この事例では、事業承継において特定の手法に偏ることなく、F社の経営者が自社にとって最適な承継方法を見極めることができたため、高い満足を得る結果となりました。
M&Aで陥りやすい失敗の一つが、譲渡価格を優先し過ぎることです。長年育ててきた会社の譲渡対価は重要ですが、提示価格の高さだけで相手を選び、相手方の資金力、事業運営の方針、従業員の処遇、取引先との関係維持などの確認を後回しにすると、承継後に大きな問題が生じる可能性があります。後悔しないためには、相手先と支援機関を慎重に選定することが重要です。
相手先を選ぶ際には、事業シナジーや戦略上の適合性に加え、従業員の処遇、企業文化の親和性、相手先経営者の人柄や価値観を確認します。実際に会ってみなければわからないことも多いため、トップ面談や追加面談を通じて、承継後の具体的な姿をできるだけ共有することが重要です。
また、トップ面談で感じた違和感も軽視すべきではありません。言葉では従業員を大切にすると説明していても、質問への向き合い方や会社を見る姿勢から、価値観のずれが見えることがあります。
M&Aは会社の株式や事業を売買するものであると同時に、会社を取り巻く人々の将来にも関わる承継です。譲渡価格、相手方の信頼性、事業の成長性、従業員・取引先への影響を総合的に検討することが大切です。
支援機関については、専門性や実績に加え、担当者が経営者の考えを丁寧に聞き、メリットだけでなくリスクも説明してくれるかどうかを見極めることが肝要です。
近年は、M&Aマッチングサイトの活用も広がっています。幅広い候補先を自分で探し、比較的低いハードルで可能性を検討できる一方、必ずしもアドバイザーによる直接のサポートを受けられるとは限らないため、利用するサービスの内容を確認する必要があります。
また最近では、複数のアドバイザーから支援を受ける、いわゆる非専任型を選ぶ経営者もいます。幅広い情報を得られるメリットがある一方、情報が拡散するおそれや、各支援者の役割・責任が曖昧になる可能性にも注意が必要です。
FPには、M&Aの実行を自ら支援することよりも、経営者が適切な専門家の支援を受け、納得して意思決定できる状態をつくる役割が期待されていると考えられます。
M&Aの基本的な流れや注意点を理解していれば、「譲渡価格以外の希望条件は整理できているか」「従業員や家族への影響を検討したか」「別の専門家の意見を聞くべきではないか」と、経営者に問いかけることができます。
特に有用なのがセカンド・オピニオンです。譲渡価格や手数料、提示条件の妥当性を客観的に検証することに加え、契約内容、税務・法務上のリスク、相手方の評価についても、税理士・公認会計士・弁護士等の専門性が異なる人が互いに補完し合うことには重要な意味があります。疑問が残る場合には、契約締結前に別の専門家への相談を提案することも、FPの重要な役割です。
M&Aには、仲介手数料またはFA報酬のほか、DD費用、弁護士費用、登記費用など複数のコストが発生します。着手金、中間金、成功報酬、最低手数料など、支払い時期と算定基準も支援機関によって異なるため、費用総額とサービス内容を対応させて確認する必要があります。
一定の要件を満たす場合には、「事業承継・M&A補助金」などにより、仲介・FA費用、セカンド・オピニオン費用、DD費用等が補助対象となることがあるため、最新の制度内容を確認しておきましょう。
FPがすべてを支援する必要はありません。経営者の価値観を整理し、必要な場面で専門家につなぎ、専門家から受けた説明を一緒に確認する。そのような「承継の伴走者」としての役割が、今後ますます重要になるでしょう。
| 第1回 | 事業承継の基本的考え方と「プレ承継」 |
|---|---|
| 第2回 | 親族内承継のポイントと株価評価・特例措置の行方 |
| 第3回 | 非上場企業で課題となる株式の集約化と事前対策 |
| 第4回 | ガイドライン改訂時にも注目された「従業員承継」とFPの役割 |
| 第5回 | 急増している中小企業のM&AとFPができる支援 |
| 第6回 | 公開をお楽しみに! |
税理士
宇田川 隆 氏
税理士法人山田&パートナーズ パートナー。2002年入社。2015年アドバイザリー本部創設。現在はM&A・事業承継・資本政策等の資本戦略コンサルティングに従事。
公認会計士・税理士
金沢 伸晃 氏
税理士法人山田&パートナーズ シニアマネージャー。2013年入社。元中小企業庁における事業承継ガイドライン改訂・事業承継税制執行担当官。現在はM&A・事業承継等の資本戦略コンサルティングに従事。
税理士
西内 森吾 氏
税理士法人山田&パートナーズ マネージャー。2019年入社。大手金融機関におけるソリューション部門へ出向、現在はM&A・事業承継・資本政策等の資本戦略コンサルティングに従事。
あわせて読みたい
【不動産調査】図面だけではわからない! リスクを見抜く現地調査のポイントとFPの役割(置鮎謙治氏)
2026.10.22
【損害保険】身近なリスクから暮らしを守る自転車保険&個人賠償責任保険 (竹下さくら氏)
2026.10.15
【巨大地震に備える地震保険】支払金額の割合は?(基本編)
2026.03.11
【生命保険】生命保険料控除の基本と2026年改正のポイント(平野敦之氏)
2025.10.09
老後の不安は「家と友」で消える。資産寿命を枯渇させない活用術
2026.03.18
【家計管理】新社会人の金融リテラシー:先取り貯蓄で考える、老後の「75%生活」(風呂内亜矢氏)
2026.03.24
遺族年金受給者が知っておくべき年金の「落とし穴」
2026.10.07
2028年4月より遺族年金受給権者も老齢年金の繰下げが可能に
2026.10.08
この記事の閲覧は
日本FP協会会員限定です。
ログインすると下記の機能が利用できます。
24時間中にアクセスが多かった記事です。
FPトレンドウォッチ
2026.10.28
FP・専門家に聞く
2026.10.27
FPトレンドウォッチ
2026.02.26
FPトレンドウォッチ
2026.10.29
FPトレンドウォッチ
2026.07.03
FP・専門家に聞く
2026.10.29
FP相談事例
2026.10.28
FP・専門家に聞く
2026.10.20
FPトレンドウォッチ
2026.05.28
FP・専門家に聞く
2026.10.22
1週間中にアクセスが多かった記事です
FPトレンドウォッチ
2026.02.26
FP・専門家に聞く
2026.10.20
FPトレンドウォッチ
2026.05.28
FP・専門家に聞く
2026.10.15
FP・専門家に聞く
2026.10.22
FPトレンドウォッチ
2025.08.20
FPトレンドウォッチ
2026.10.23
FPトレンドウォッチ
2026.10.22
FP知識3分クイズ
2026.10.14
FPトレンドウォッチ
2026.01.16
先週1週間中にいいね数が多かった記事です
FP・専門家に聞く
2026.10.20
FPトレンドウォッチ
2026.10.19
FPトレンドウォッチ
2026.10.20
FPトレンドウォッチ
2026.10.21
FPトレンドウォッチ
2026.10.22
FP・専門家に聞く
2026.10.22
FPトレンドウォッチ
2026.10.23
FPトレンドウォッチ
2026.10.16
FP・専門家に聞く
2026.10.15
FP知識3分クイズ
2026.10.14
1か月中にコメント数が多かった記事です
FP相談事例
2026.09.30
30代夫婦。相続したお金の運用に悩むも、家計は年270万円の大赤字!
FPトレンドウォッチ
2026.10.07
遺族年金受給者が知っておくべき年金の「落とし穴」
FP・専門家に聞く
2026.10.15
【損害保険】身近なリスクから暮らしを守る自転車保険&個人賠償責任保険 (竹下さくら氏)
FPトレンドウォッチ
2026.10.22
プラスの範囲内で相続できる「限定承認」とは?
FPトレンドウォッチ
2026.10.20
「死後離婚」後、遺族年金や遺産相続の権利はどうなる?
FPトレンドウォッチ
2026.10.19
「死後離婚」とは? 義家族との関係や必要な手続きを解説!
FPトレンドウォッチ
2026.10.16
根強い分配金ニーズで注目される「予想分配金提示型」投資信託とは?
FP・専門家に聞く
2026.10.08
【年金】“年金相談のリアル” 事実婚でも遺族年金はもらえる?「受給の明暗」を分けるポイントとは(菅野美和子氏)
著名人インタビュー
2026.10.09
【謎解きクリエイター/松丸亮吾さん】AI時代にこそ必要な「思考力」と「チャレンジする勇気」(後編)
FPトレンドウォッチ
2025.08.27
【学資保険vsNISA】最新徹底比較(下)