


FP相談事例
2026.09.30
30代夫婦。相続したお金の運用に悩むも、家計は年270万円の大赤字!
Share
公開:2026.09.30
※この画像はイメージです。
会員が実際に対応した相談事例を取り上げるこのコーナー。今回は、相続で得たお金の運用に悩む30代夫婦からの相談です。実際に話を聞いてみると、家計に大きな問題があることが見えてきました。CFP®認定者で、キャリアコンサルタントでもある高村浩子さんはどうアドバイスしたでしょうか。
ヒアリングシート
Aさん夫婦の家計データ
年間収支
▲273万円
収入
484万円
Aさん給与(手取り)
484万円
支出
757万円
日常生活費
380万円
特別支出(帰省、冠婚葬祭等)
60万円
住居費(住宅ローン他) ※1
192万円
保険料
13万円
教育費 ※2
112万円
金融資産合計
6,000万円
預貯金 ※3
4,400万円
株式・債券・投資信託
1,600万円
Aさん(37歳・夫・会社員)、Bさん(38歳・妻・専業主婦)、長女(8歳)
妻の祖父から、多額の現金を相続し、預貯金が約4,400万円ある。元々、株式や債券、投資信託などを保有しており、相続したお金を投資するよう、証券会社や銀行などから強く勧められている。自分たちもきちんと運用したいと思っているが、会社員として働いていた妻が病気により離職したため、ある程度、預貯金を多めに残しておいた方がいいようにも思う。どの程度を投資に回すといいか、中立的な立場であるFPの意見が聞きたい。
証券会社から投資を勧められているAさん。Aさん夫婦の関心は、いくら投資していいか、です。しかし高村さんは、「まずは家計の状況を確認する必要がある」と考えました。
「気になったのは、妻のBさんが離職したという点です。収入は共働きのときと比べて約半分になったそうで、家計は大きく変化していると予想されます。共働きしていたときに組んだペアローン(残債3,700万円。夫婦で1/2ずつ借り入れ)も気になります。金融資産が多いためか、Aさん夫婦は家計の状況について危機感を持っていないように見えますが、まずは家計に問題がないか、投資できる状況にあるかを確認する必要があります」(高村さん)
家計についてヒアリングした結果は家計データのとおり。手取り年収484万円に対して支出は757万円。年間270万円以上もの赤字となっていることがわかりました。
「日常生活費が380万円、学校外教育費が100万円超えなど、かなり支出が膨らんでいます。長女が高校、大学と進むにつれて学校教育費も増えますし、金利上昇で住宅ローンの返済額がアップする可能性もあります。家計改善が急務です」
運用については、金融機関からファンドラップの利用を勧められており、商品概要などについて説明を受けています。高村さんは、NISAで税優遇を受けて運用する選択肢もあることを伝えましたが、「ご夫婦は、勧誘を断るのが苦痛であること、また手元にお金があると使ってしまいそうなので、なるべく解約しにくい状態にしておきたい、という理由から、ファンドラップを選択しようとしていることがわかりました」
高村さんは家計改善が急務と考えたものの、「ご夫婦は、家計にはあまり触れられたくない雰囲気でした。そこで、まずはご夫婦からの相談である運用について考え、そのあと、家計改善について助言することにしました」
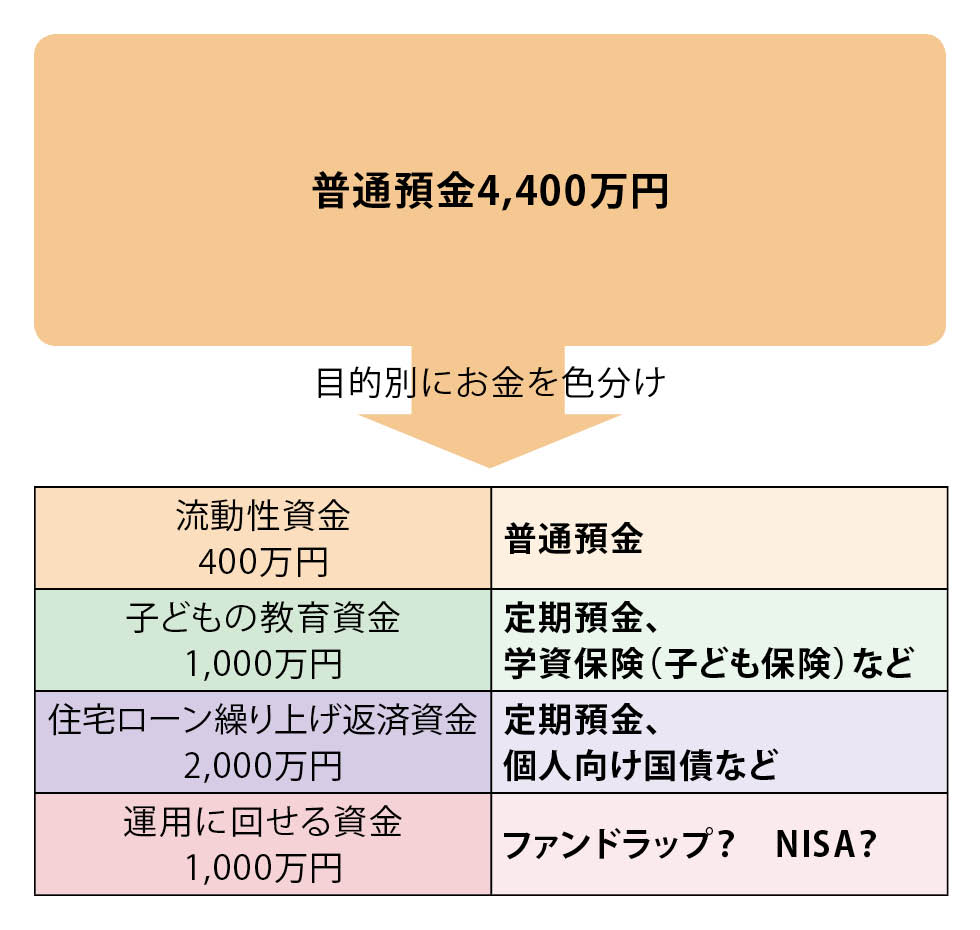
高村さんが提案したのは、「運用を検討している預貯金4,400万円を目的別に分けて管理すること」です。具体的には、流動性資金、教育費、住宅ローン、運用の4つに分けます。
教育費については、現在も学校外教育費が多く、「お金のことは気にせず、したいことをさせたい」(Aさん)意向です。長女は公立小学校に通っており、高校、大学は私立理系に進むことを想定。「1,000万円をキープしておくことにしました。定期預金や学資保険(子ども保険)を利用するのもいいでしょう」
住宅ローンは残債が2人分で約3,700万円、妻の借り入れ分はその半分です。妻は離職後、自身の預貯金から返済しています。「当面はそれを続けてもいいのですが、お金があると使ってしまいそうという不安を感じていること、また金利上昇により返済額が増える可能性があることを考えると、妻の借り入れ分は一括で繰り上げ返済するのも手です」
この提案に対してAさん夫婦は、「もし妻が再就職した場合、住宅ローンが残っていれば住宅ローン控除を受けることができる。そのため、今すぐに繰り上げ返済するのは避けたい」と言います。そこで、2,000万円程度を繰り上げ返済用に定期預金や個人向け国債にしておき、働く可能性が低くなったり、金利が上昇したりした際に繰り上げ返済することにしました。
教育費として1,000万円、住宅ローンの返済用に2,000万円を確保すると、残りは1,400万円。ここから流動性資金として400万円程度を残すと、運用に回せるのは1,000万円程度となります(図表1)。「目的別に分けること、何にいくら残しておけばいいかを整理したことで、運用に回す額が明確になり、ご夫婦も気持ちがすっきりしたようです」
※高村氏への取材を基に日本FP協会作成
前述のとおり、Aさん夫婦の家計には大きな問題がありますが、夫婦はあまり触れてほしくなさそう。とはいえ、改善が必要と考えた高村さんは、慎重にヒアリングを進めました。するとAさんから、「妻が病気になったことで外食や中食が増えたり、離職によるストレスで妻に買い物依存の傾向が見られたりする。体調に起因しているようにも思い、妻には指摘しにくかった」と打ち明けられました。さらに、ヒアリングシートに記載した以外にも不必要な買い物をしており、実際の支出はさらに膨らんでいることもわかったのです。
そこで高村さんは、支出について夫婦で情報が共有できる家計管理用のアプリを利用することを提案しました。「夫婦でそれぞれの支出がわかるようにすることで、一定の抑止力になることが期待されます。情報共有するもの、自分専用のデータとして管理するものとに分けることもできるので、ストレスを感じないような使い方も可能です」
もう1つの提案は、買ったきり使っていないなど、不要なものをフリマアプリなどで売却することです。「無駄な買い物をしていたことが実感でき、興味・関心を買い物ではなく、モノを減らすことに向けることにも繋がります。部屋が片付き、買って後悔しているものを見なくて済むなどのメリットもあります」
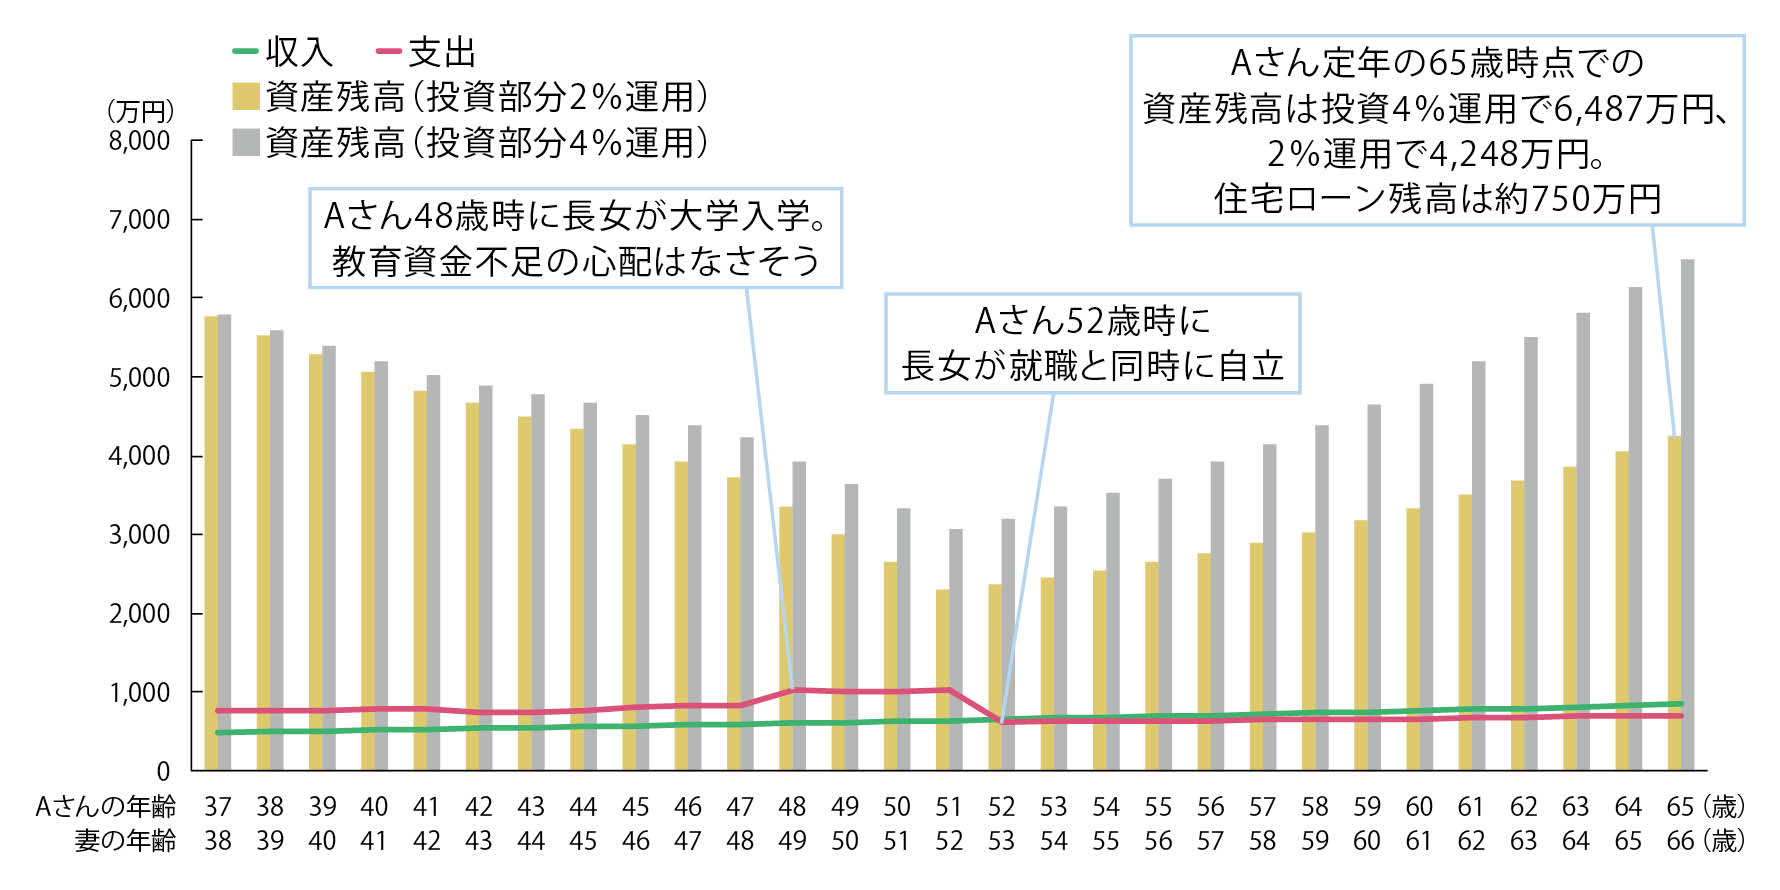
さらに高村さんは、キャッシュフロー表(以下、CF表)を作成することによって、将来に意識を向けようと考えました。すでに投資している1,600万円についてのみ、年2%または年4%の利回りを想定して試算しています。
※高村氏への取材を基に日本FP協会作成
【収入】※妻が就職しないものとして試算
● Aさん給与収入(手取り)(変動率2%):37歳/484万円
【支出】
● 基本生活費(変動率2%):Aさん37~51歳/380万円、52歳以降(長女独立)/350万円
● 特別支出(旅行・帰省、車検等、冠婚葬祭):60万円
● 住居費:192万円 (住宅ローンAさん70歳・妻Bさん71歳まで/128万円、固定資産税/10万円、管理費・駐車場等/54万円)
● 保険料:13万円
● 学校教育費:長女小学校/10万円、中学校/16万円、高校/75万円、大学初年度/161万円、大学2~4年/137万円
● 学校外教育費:長女小学校/102万円、中学校/40万円、高校/30万円、大学(自宅外通学の想定)/120万円
※このほかに相談当時は妻の不要な買い物あり。
【金融資産】
● 6,000万円(内訳は家計データのとおり):うち1,600万円の投資部分を2%または4%で運用したものとして試算。なお、図表1で運用に回せるとした1,000万円の運用利回りは考慮していない。
結果は図表2のとおりで、教育費が不足する心配はないほか、Aさんが定年となる65歳時点での資産残高は、4%運用では約6,500万円、2%運用では約4,200万円です。その時点で住宅ローン残高は約750万円(金利上昇を考慮せず)ありますが、CF表に退職金を含めていないことを踏まえると、妻が再就職しなくても、ある程度の老後資金が準備できると考えられます。
「とはいえ、これはあくまで、現在の家計を維持した場合の試算です。妻の浪費が止まらず、支出が前提としている金額を上回る状態が続けば老後資金が不足することは十分考えられ、支出をコントロールすることは必須です」
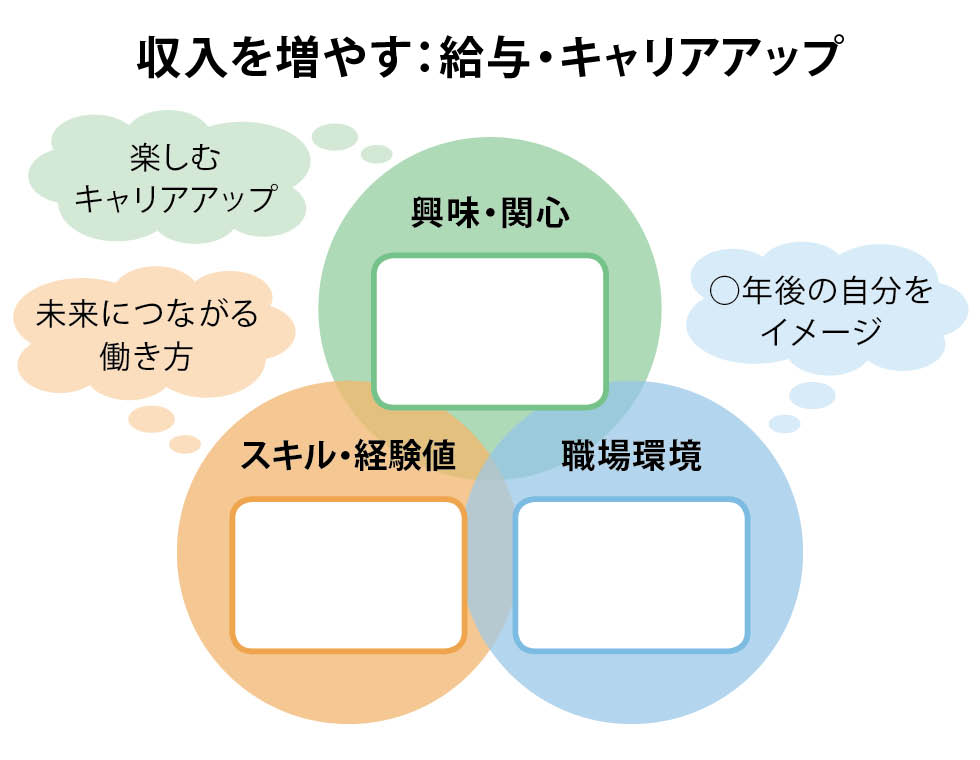
また妻が働いて収入を増やせば、CF表をさらに改善することができます。妻は再就職への意欲もあり、仕事を再開すれば、精神的にも安定して買い物依存の傾向も抑えられるかもしれません。キャリアコンサルタントでもある高村さんは、前向きに働くためのアドバイスも行いました。「自身がどんなことに興味・関心を持っているかを洗い出す、これまで築いてきたスキルや経験を整理してみる、将来、どんな職場環境で働きたいかをイメージする。そのようなアプローチによって、自身がどんな働き方を望んでいるかを知ることができます」(図表3)
CFP®認定者
高村 浩子 氏
ライフ支援パートナーOne Step代表。国家資格キャリアコンサルタント。お金・キャリア・生き方の視点から、一人ひとりの主体的な成長と豊かな人生を支援。地域に根差した活動を展開するほか、従業員のウェルビーイング向上を通じた「選ばれる企業づくり」にも力を注いでいる。
この記事の閲覧は
日本FP協会会員限定です。
ログインすると下記の機能が利用できます。
24時間中にアクセスが多かった記事です。
FPトレンドウォッチ
2026.02.26

FPトレンドウォッチ
2025.07.09

FP・専門家に聞く
2026.09.24

FPトレンドウォッチ
2026.09.28

FPトレンドウォッチ
2026.05.28

FP・専門家に聞く
2026.09.25

FP相談事例
2026.09.30
FPトレンドウォッチ
2026.09.29
FPトレンドウォッチ
2026.09.30
FP知識3分クイズ
2026.09.11

1週間中にアクセスが多かった記事です
FPトレンドウォッチ
2026.02.26
FPトレンドウォッチ
2025.07.09
FP・専門家に聞く
2026.09.24
FPトレンドウォッチ
2026.09.03
FP・専門家に聞く
2026.09.25
FPトレンドウォッチ
2026.05.28
FPトレンドウォッチ
2026.03.26

FPトレンドウォッチ
2026.09.25

FP・専門家に聞く
2026.09.17

FPトレンドウォッチ
2026.07.03

先週1週間中にいいね数が多かった記事です
FP・専門家に聞く
2026.09.24
FPトレンドウォッチ
2026.09.25
FPトレンドウォッチ
2026.09.24

FP・専門家に聞く
2026.09.25
FP・専門家に聞く
2026.08.04

FP・専門家に聞く
2026.09.17
FPトレンドウォッチ
2026.09.15

FPトレンドウォッチ
2026.09.18

FPトレンドウォッチ
2026.09.17

FPトレンドウォッチ
2026.09.07

1週間中にコメント数が多かった記事です
FPトレンドウォッチ
2026.09.25
マンション購入で知っておきたい「所有権」と「借地権」
FP・専門家に聞く
2025.11.28
【家計管理】iDeCoは老後だけじゃない⁈ 教育費準備に向けた活用術(前野彩氏)
FP・専門家に聞く
2026.06.23
【資産形成】住宅ローンの「50年ローン」は是か非か(平井美穂氏)
FPトレンドウォッチ
2026.09.28
あなたの親は大丈夫? 親の老後破綻を引き起こす5つの習慣
FPトレンドウォッチ
2026.09.29
親の老後破綻を防ぐために子ども世代がとるべき対策とは
FP・専門家に聞く
2026.09.24
【資産形成】子育て世代は知っておきたい 平均データに表れない教育費のリアル(平井美穂氏)
FPトレンドウォッチ
2026.09.16
個別債券と債券ファンドはどう違う? 金利上昇期の選び方
FPトレンドウォッチ
2026.09.30
続く銀行再編、自分が持っている銀行口座はどうなる?