


FPトレンドウォッチ
2026.11.11
今さら聞けない介護休業・介護休暇の違いと介護休業給付
Share
公開:2025.08.27
更新:2026.01.27
>>前回はこちら 【学資保険vsNISA】最新徹底比較(上)
前回は教育資金準備の観点から、学資保険とNISA(つみたて投資枠)のメリット・デメリットを解説しました。今回は、それぞれの特徴を踏まえた選び方や活用方法を紹介します。
確実に教育資金を準備したい場合は、学資保険は有効な手段です。「保険料払込免除特約」を付帯した場合、親に万が一のことがあっても予定通りの教育資金を確保できます。また、途中解約すると元本割れする可能性があるため、貯蓄の強制力が働きやすい点も特徴です。貯蓄が苦手な方でも、ある程度確実に教育資金を貯めることができます。
投資のリスクを許容できるなら、NISA(つみたて投資枠)で教育資金を準備するのも一つの方法です。NISAは市場の変動により元本割れのリスクがあるため、進学のタイミングで目標金額を確実に用意できるとは限りません。ただし、貯蓄にゆとりがある場合など、元本割れのリスクを取ってでもリターンを追求したい場合には有力な選択肢となるでしょう。
また、長期の運用期間を確保できる場合は、NISAでの準備を視野に入れてもよいでしょう。金融庁の調査が示すように、積立投資は長期保有(20年など)することで、元本割れのリスクを減らせる可能性があります。
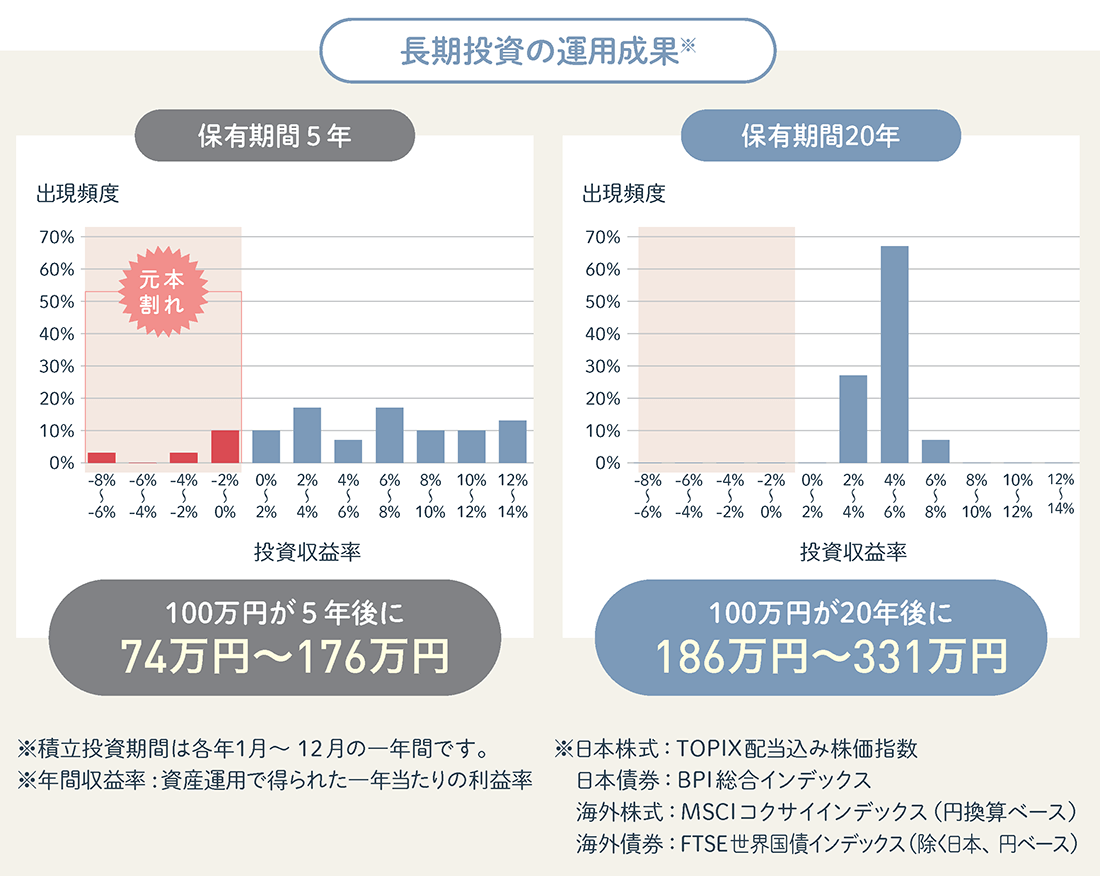
出典:金融庁「はじめてみよう!NISA早わかりガイドブック」
それぞれのメリットを活かすために、学資保険とNISAを併用するのも選択肢の一つです。例えば、児童手当を学資保険の保険料に充てて入学金や授業料を確保しつつ、毎月一定額をNISAで積み立てて、仕送り費用や留学費用などをまかなう方法もあります。家計の状況や教育資金の必要額に応じて、最適な方法を考えるのがよいでしょう。
あわせて読みたい
この記事の閲覧は日本FP協会会員、またはおためしユーザー限定です。
日本FP協会会員限定
ログインするログインすると下記の機能が利用できます。
24時間中にアクセスが多かった記事です。
FPトレンドウォッチ
2026.02.26
FPトレンドウォッチ
2026.01.09
FPトレンドウォッチ
2026.01.30
FP相談事例
2026.10.28
FP・専門家に聞く
2026.11.10
FP・専門家に聞く
2026.10.27
FPトレンドウォッチ
2026.05.28
FPトレンドウォッチ
2026.11.10
FPトレンドウォッチ
2026.07.03
FPトレンドウォッチ
2026.03.05
1週間中にアクセスが多かった記事です
FPトレンドウォッチ
2026.02.26
FP相談事例
2026.10.28
FP・専門家に聞く
2026.10.27
FPトレンドウォッチ
2026.01.09
FPトレンドウォッチ
2026.05.28
FPトレンドウォッチ
2026.07.03
FPトレンドウォッチ
2026.01.30
FP・専門家に聞く
2026.11.04
FPトレンドウォッチ
2025.08.20
FP・専門家に聞く
2026.11.05
先週1週間中にいいね数が多かった記事です
FPトレンドウォッチ
2026.11.02
FP・専門家に聞く
2026.11.04
FPトレンドウォッチ
2026.02.26
FPトレンドウォッチ
2026.11.04
FPトレンドウォッチ
2026.10.26
FPトレンドウォッチ
2026.11.05
FP・専門家に聞く
2026.11.05
FPトレンドウォッチ
2026.11.06
FPトレンドウォッチ
2026.10.29
FPトレンドウォッチ
2026.10.08
1か月中にコメント数が多かった記事です
FPトレンドウォッチ
2026.01.09
国民年金 学生特例の注意点! 年金額を減らさない追納方法
FPトレンドウォッチ
2026.10.15
5年連続上昇の路線価 その傾向と相続税・贈与税への影響は?
著名人インタビュー
2026.10.09
【謎解きクリエイター/松丸亮吾さん】AI時代にこそ必要な「思考力」と「チャレンジする勇気」(後編)
FP・専門家に聞く
2026.10.08
【年金】“年金相談のリアル” 事実婚でも遺族年金はもらえる?「受給の明暗」を分けるポイントとは(菅野美和子氏)
FPトレンドウォッチ
2026.10.16
根強い分配金ニーズで注目される「予想分配金提示型」投資信託とは?
FPトレンドウォッチ
2026.10.19
「死後離婚」とは? 義家族との関係や必要な手続きを解説!
FPトレンドウォッチ
2026.10.20
「死後離婚」後、遺族年金や遺産相続の権利はどうなる?
FPトレンドウォッチ
2026.10.22
プラスの範囲内で相続できる「限定承認」とは?
FPトレンドウォッチ
2026.10.30
最低賃金改定でどうなる?「年収の壁」への影響
FP・専門家に聞く
2026.10.15
【損害保険】身近なリスクから暮らしを守る自転車保険&個人賠償責任保険 (竹下さくら氏)