

FP・専門家に聞く
2026.10.20
【金融経済教育】50代以降の従業員に向けた「リタイア前セミナー」で大事なFP的視点とは(安藤宏和氏)
Share
公開:2026.10.20
「金融経済教育」第5回は、50代以降の従業員に向けたマネー&ライフプランセミナーについて、受講者のニーズや気を付けておきたいポイントを解説します。
定年を迎えても働くシニアが増え、企業が50代以降の社員を対象に行う「リタイア後のマネーセミナー」の需要はますます高まっています。高年齢者雇用安定法の改正により、2025年4月からはすべての企業で「65歳までの雇用確保」が義務付けられ、70歳までの就業機会確保も努力義務となりました。こうした背景もあり、「60代以降の人材にどう活躍してもらうか」という視点から、こうした定年前セミナーに力を入れる企業も増えています。
セミナーでは「老後を見据えて、知っておきたいお金のこと」というタイトルでお話しすることが多く、公的年金の仕組みから老後に向けた必要な備え、企業型DCやiDeCo、NISAといった資産形成支援制度、老後のライフプランの組み立て方、投資・運用の基礎知識……といった流れでリタイア後に関わる基本的な事項を解説していきます。
セミナーでの質疑応答や事前質問で、受講者から特に人気が高いテーマは、退職金を使った住宅ローンの繰り上げ返済をはじめ、企業型DC、iDeCoなどの「出口戦略」などでしょうか。退職金や企業年金などの受給の際に税金などで「どうしたらソンしないか知りたい」というニーズが高いと感じます。
ほかに企業から「老後のライフプランの組み立て方」について、時間を取って細かく講義してほしい、という要望がある場合、受講者に「ライフラインチャート」を書いてもらうことがあります。これは、老後のライフプランを描くのではなくこれまでの人生を振り返るもの。横軸を「年齢」、縦軸を「充実度」に設定して、プライベートやキャリアに関わるイベントを振り返り、その時期の「充実度」をチャートで記入してもらいます。
転職や勤務する会社での再雇用、退職後の起業といったさまざまな選択肢がある中で、50代以降はどのように働いていきたいのか。また、リタイア後はどのように暮らしていきたいのか。ライフラインチャートを通じて、自身の価値観を顧みることで、「どういう老後を送りたいのか」といった未来のイメージが明確になります。事前に簡易的なライフイベント表を書いてもらったうえで、セミナーでライフラインチャートを作成してもらうようにしています。
老後にもらえる年金額をはじめ、退職金や企業年金、資産の状況などは人によってさまざまです。個別相談とは異なり、大勢に向けたセミナーではなかなか一人ひとりに合わせたアドバイスはしづらいため、受講者が「自分ごと」として考えられるような工夫が必要です。
大事なポイントは、セミナーを行う会社の規模や業種・職種などに合わせた構成にしておくこと。iDeCoなどによる節税効果を説明する場合は、その会社の年収水準に合わせた事例を出すことが基本です。私は、人事などのセミナー担当者と打ち合わせをするとき、その企業の平均年収や退職金の水準などを細かくヒアリングするようにしています。ヒアリングした情報を基に、会社の実情に合った内容にすることが重要です。
また、「将来の年金についてあまり考える機会もないし、老後のライフプランについて具体的に思い描いたこともない」といった受講者が多いセミナーの場合は、「このくらいの知識はあるだろう」という考えは絶対にせず、いつもよりもさらにかみ砕いて解説するようにしています。
どんなセミナーでも共通してお伝えしているのは、「老後に必要な資金については、自分がこれまで築いた金銭感覚を土台に考えてください」ということ。もちろん、平均的な額は目安としてお伝えしますが、家族構成や資産、60代以降の働き方、理想とするシニアライフは人それぞれですから、目安として取り上げられることが多い「老後資金は3,000万円」といった数字がすべての人に当てはまるわけではありません。
セミナーではよく、公的年金についてお話しした後、「老後資金としてどれくらいの金額が必要だと思いますか」と受講者に問いかけます。30秒ほど考えてもらって、それぞれが思い描いた額が、その人にとっての“正解の金額”。「老後の必要資金」は答えがないようなものなので、その金額を基本に考えてもらいながら、資産形成やインフレリスクなどについても解説します。個別相談でも同じですが、FPの役割は「その人の思い描く未来を、実現するためのお手伝いである」というスタンスを忘れず、押しつけにならない話し方を心がけています。
今でこそ、多くの「リタイア後セミナー」に携わっていますが、若い頃はFPとしての知識はあっても、定年後の生活のイメージが湧かず、実は少々苦手意識も持っていました。自分自身が体験していないことに対しては、先人の知識やノウハウ、顧客からのヒアリングを基に経験値を積み上げていくしかありません。各種セミナーに実際に参加して内容や講師の話し方を学んだり、参考となる書籍を読んだり、積極的に情報を蓄積するようにしていました。
その過程で出合った書籍が『DIE WITH ZERO 人生が豊かになりすぎる究極のルール
』(ダイヤモンド社)です。私が「お金について不安がなく、“気持ち良く使う”ことができている状態」と定義している「ファイナンシャル・ウェルビーイング」とも親和性があり、セミナーの最後には必ず、「老後のお金の使い方」について、以下のようなポイントを伝えています。
セミナーでは「どういうことにお金を使って、どういう部分を節約すればいいですか」とよく聞かれますが、私はいつも「中長期的に自分のウェルビーイングが高まることには、ぜひ惜しみなく使ってください」と回答しています。例えば、体が元気なうちに行く旅行。一生の思い出として残り、家族と語り合うことができるなら、これは「浪費」ではないと思います。ほかにも、「なるべく長く働き続けて社会との接点を持ちたい」という人なら、セカンドキャリアのための資格取得なども「お金が生きる」使い方でしょう。シニア向けセミナーでは、どうしても「老後資金を貯める」ことに焦点が当たりがちですが、「豊かな老後に向けたお金の使い方」についても、FPとしてメッセージを伝えていきたいと思っています。
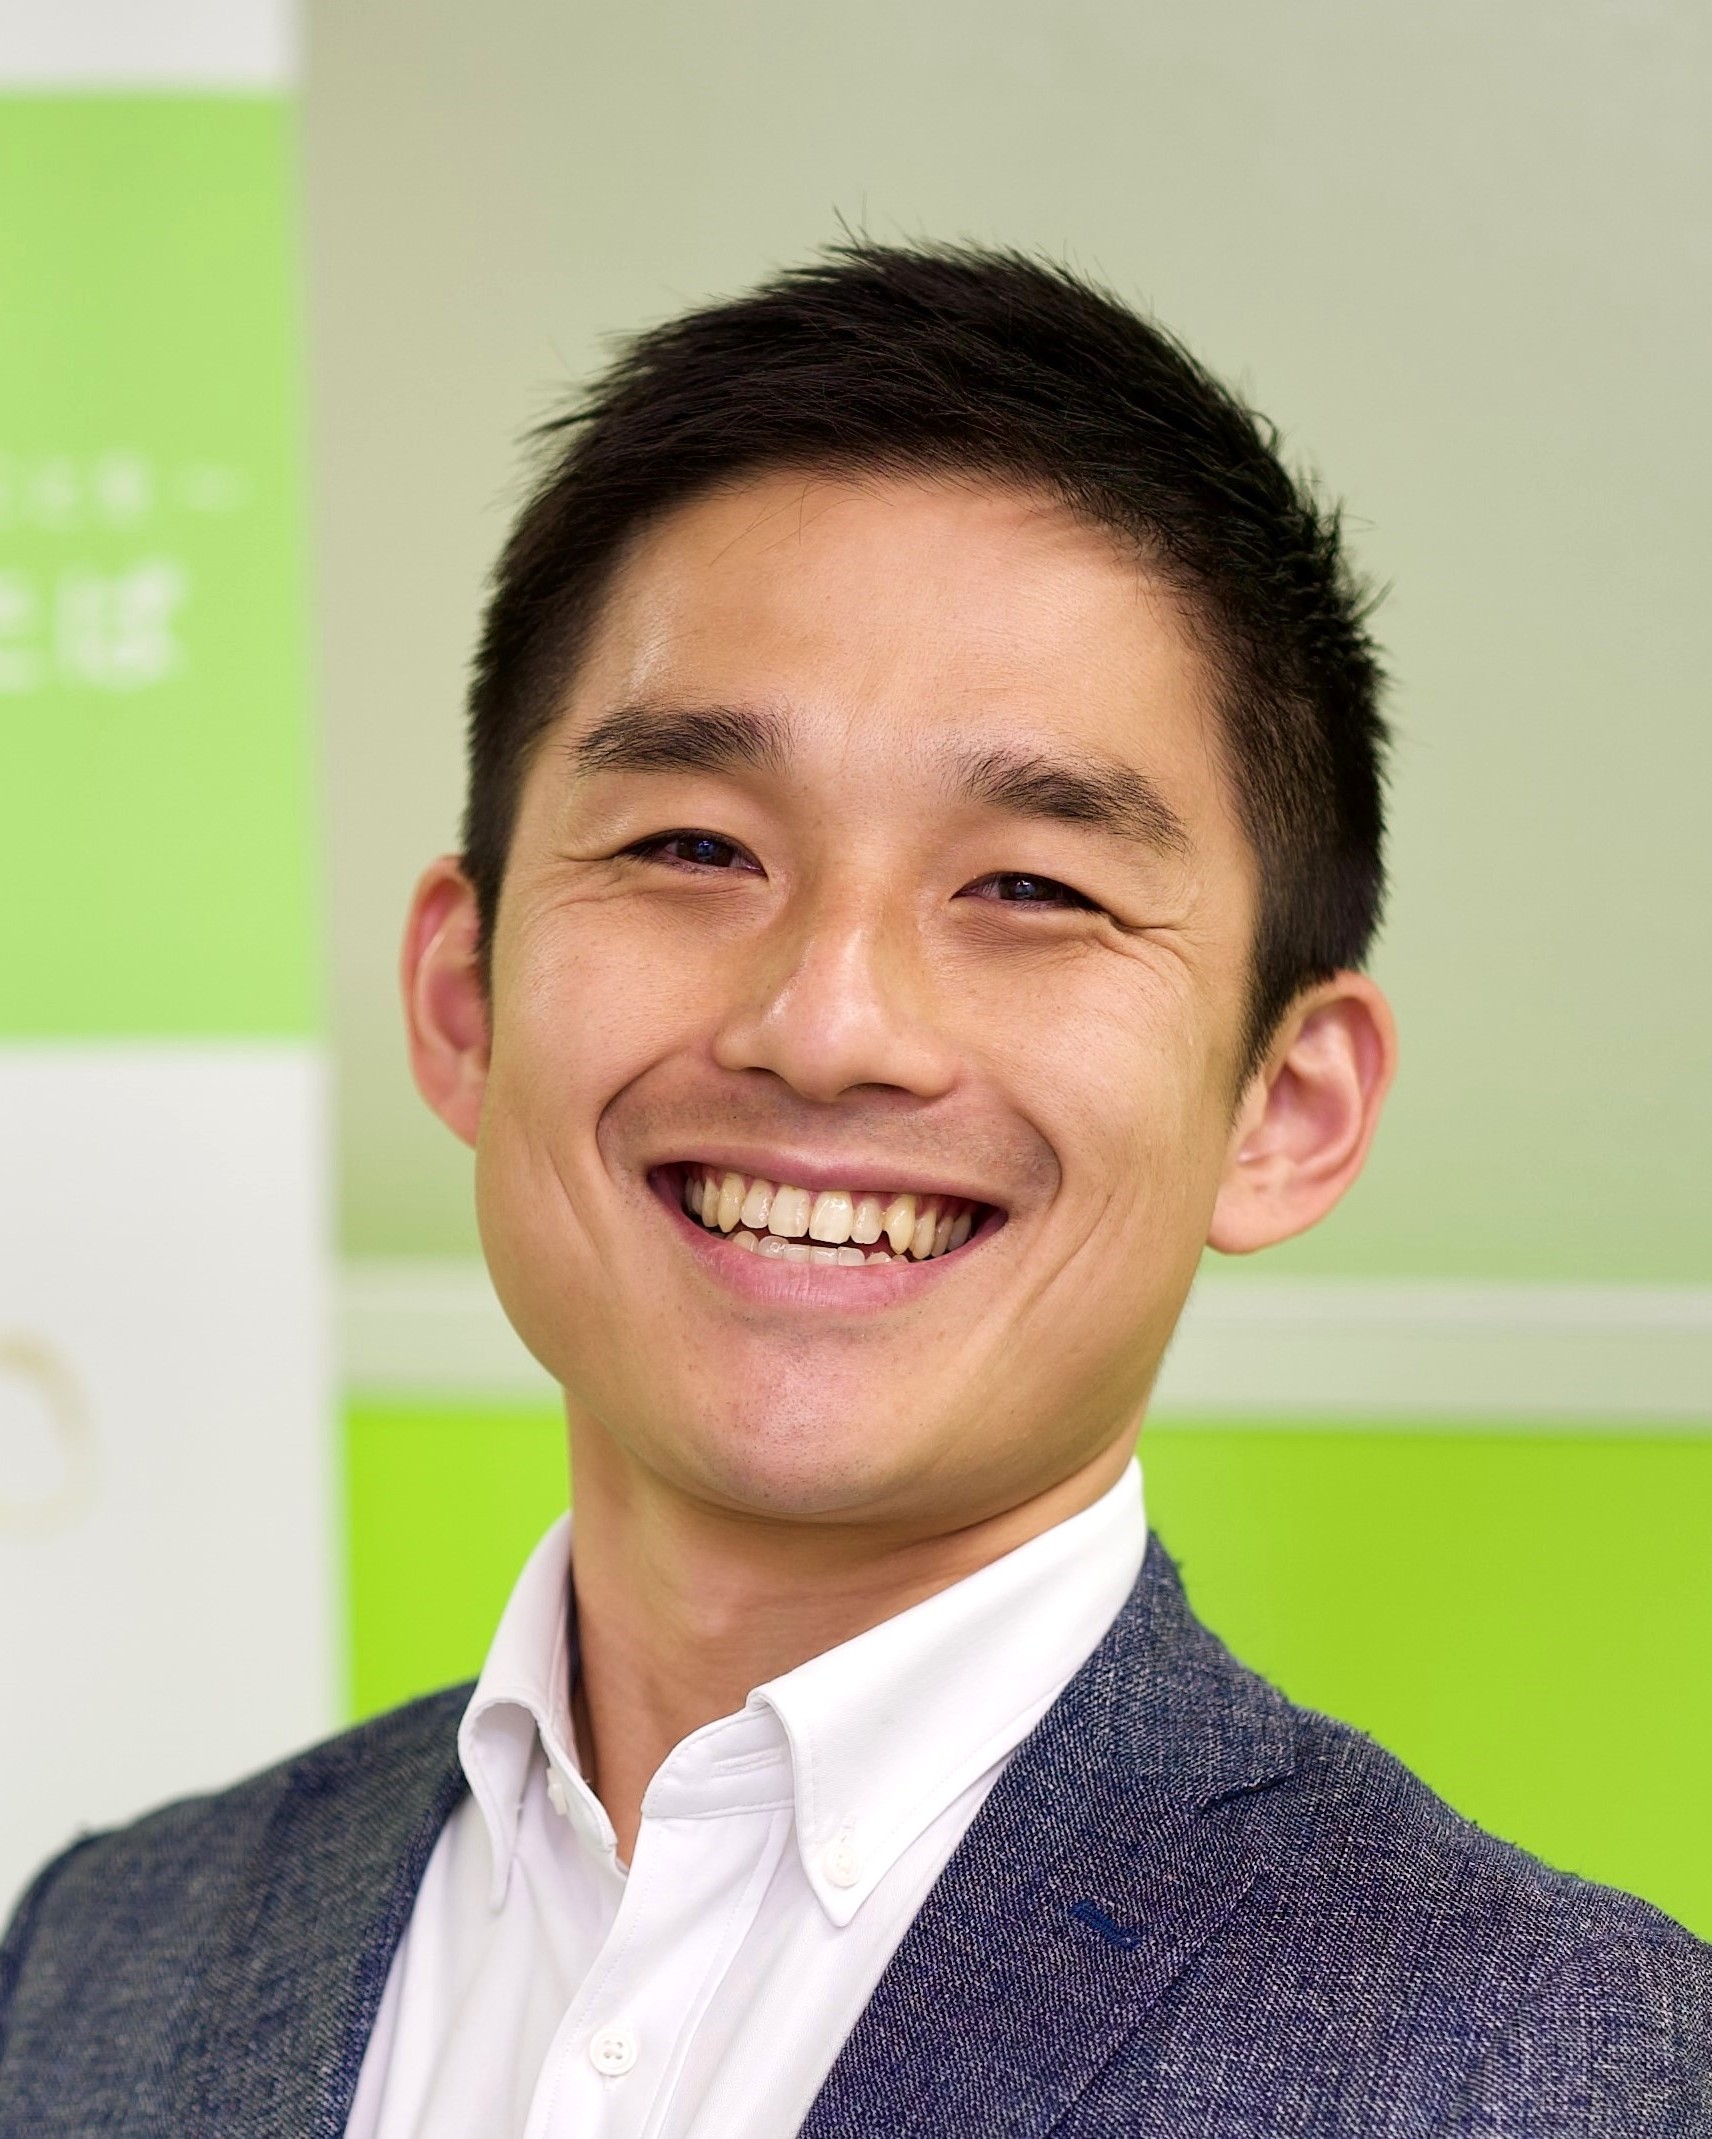
CFP®認定者、株式会社あしたば代表取締役社長
安藤 宏和 氏
三井住友海上での勤務を経て、FPオフィス「あしたば」を開業。幅広い業種・規模の企業で「従業員向け金融教育研修」の講師を務め、中学・高校等の教育機関でも「学生・生徒向け金融教育講座」を受け持つなど、生活者が金融リテラシーを高め「ファイナンシャル・ウェルビーイング(FWB)」を実現するための金融経済教育に力を入れている。
この記事の閲覧は
日本FP協会会員限定です。
ログインすると下記の機能が利用できます。
24時間中にアクセスが多かった記事です。
FPトレンドウォッチ
2026.10.19
FPトレンドウォッチ
2026.02.26
FP・専門家に聞く
2026.10.20
FPトレンドウォッチ
2026.10.20
FPトレンドウォッチ
2026.01.30
FP知識3分クイズ
2026.10.14
FPトレンドウォッチ
2026.05.28
FPトレンドウォッチ
2026.07.03
FPトレンドウォッチ
2025.08.20
FPトレンドウォッチ
2026.10.16
1週間中にアクセスが多かった記事です
FP知識3分クイズ
2026.10.14
FPトレンドウォッチ
2026.02.26
FPトレンドウォッチ
2026.10.19
FPトレンドウォッチ
2026.05.28
FP知識3分クイズ
2026.08.14
FP・専門家に聞く
2026.10.15
FPトレンドウォッチ
2026.07.03
FP知識3分クイズ
2026.09.11

FP・専門家に聞く
2026.10.08
FPトレンドウォッチ
2026.01.30
先週1週間中にいいね数が多かった記事です
FP知識3分クイズ
2026.10.14
FP・専門家に聞く
2026.10.08
FPトレンドウォッチ
2026.10.07
FPトレンドウォッチ
2026.10.08
FP・専門家に聞く
2026.10.13
著名人インタビュー
2026.10.07
FPトレンドウォッチ
2026.10.13
FP・専門家に聞く
2026.10.15
FP・専門家に聞く
2026.10.06
FPトレンドウォッチ
2026.10.09
1週間中にコメント数が多かった記事です
FPトレンドウォッチ
2026.10.15
5年連続上昇の路線価 その傾向と相続税・贈与税への影響は?
FPトレンドウォッチ
2026.10.16
根強い分配金ニーズで注目される「予想分配金提示型」投資信託とは?
FPトレンドウォッチ
2026.10.19
「死後離婚」とは? 義家族との関係や必要な手続きを解説!
FPトレンドウォッチ
2026.10.20
「死後離婚」後、遺族年金や遺産相続の権利はどうなる?