


FP・専門家に聞く
2026.11.12
【損害保険】短期・スポットのリスクを手軽にカバーする「レジャー保険」(竹下さくら氏)

Share
公開:2026.09.24
更新:2026.11.06
今回の「資産形成」では、平均額からは見えない教育費と、教育費準備の考え方について解説します。
日頃、FPとして家計診断をしていると、子どもにかけるお金は家庭によってかなり差があると感じます。必ずしも世帯年収に比例するわけではなく、限られた時間とお金をどこに割きたいか、人によって優先順位が違う結果であり、その人の人生観や価値観によるところが大きいです。何が正解ということはなく、正解はそれぞれの家庭の中にあるので、私たちFPはなるべくお客様の希望を実現させるべく、マネープランを設計します。
こうしたファイナンシャル・プランニングの過程において、教育費の計上には注意が必要です。一般的には、文部科学省などが調査している進路別の統計値で教育費を計上しますが、統計値はあくまでも平均値にすぎません。
教育費を甘く見積もっていると、途中で資金が足りなくなり、子どもの望む進学先を変更せざるを得なくなることもあります。さらには住宅ローンの返済や老後の資金計画にも影響が及ぶことにもなりかねません。今回は、平均額だけで考えていると見落としがちな“リアルな教育費”について、いくつかご紹介します。
文部科学省等の調査によると、進路別国公立・私立別の平均の教育費は下表のとおりです。
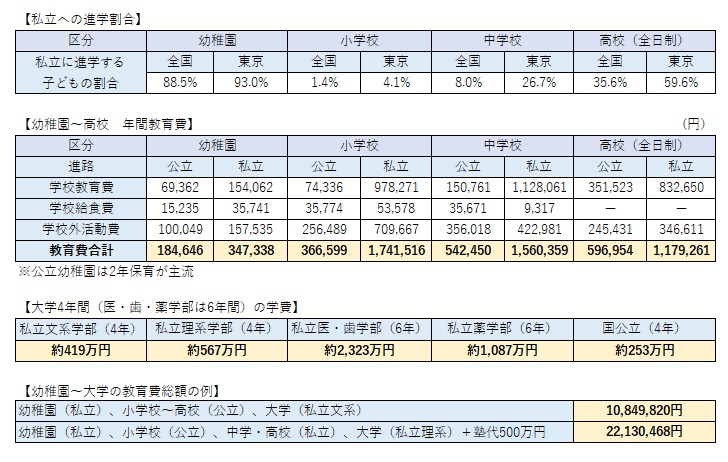
出所:「令和5年度 子供の学習費調査 調査結果の概要」「令和7年度 私立大学入学者に係る初年度学生納付金等平均額(定員1人当たり)の調査結果」「国公私立大学の授業料等の推移」「令和7年度 学校基本調査」(以上、文部科学省)、「令和7年度 学校基本統計」(東京都)を基に日本FP協会作成。
これを見ると、例えば中学校の教育費は、私立は公立よりも年間100万円ほど高い額になっています。これだけを見ていると「少し頑張れば行けるのでは」と思うかもしれませんが、実際に私立に進学するとなると、この額では不足することが少なくありません。
特に東京都を中心に大都市圏では、中学受験を希望する家庭が増えています。私立中学への進学率は全国では8.0%ですが、東京都では26.7%で、4人に1人に上っています。中学受験をする場合、小学4年生くらいから進学塾に通うケースが一般的ですが、進学塾の費用は年間100万円かかるケースも珍しくありません。最近の中学受験対策は低年齢化しており、小学1年生から塾通いをするケースも出てきています。
さらに教育熱心な家庭で私立小学校に通わせたいという場合は、小学校に入る前の幼児教室費用だけで600万~700万円かかるケースもあります。また、私立中学・高校では、修学旅行に海外へ行く学校もあり、修学旅行費だけで100万円かかっていたという相談事例もありました。
そこで私は、キャッシュフロー表をつくる際、教育費の平均額だけでなく、進路の希望や必要に応じて(図表2)のような「+αの教育費」を加算するようにしています。
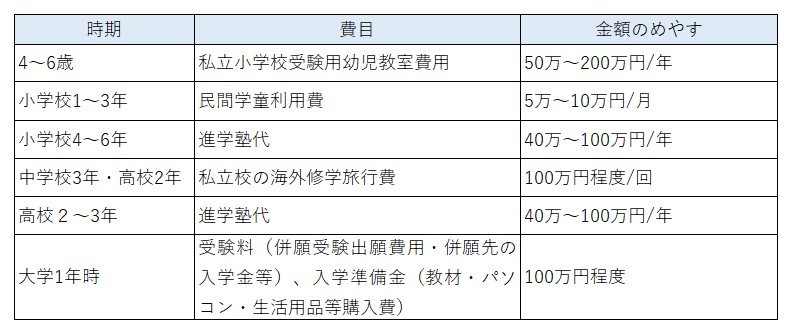
出所:平井氏への取材を基に日本FP協会作成
子どもの教育費は、進学など、そのときどきで必要になる費用に目を奪われがちです。また子どもにかけるお金は究極の「推し活」のようなもので、ついつい青天井で際限がなくなりやすいものです。教育費を子どもが社会に出るまでの20数年間の総額で捉えると、非常に大きな金額になります。
私立へ進学する一般的なパターンとしては、幼稚園は私立、小・中・高は公立に通い、大学から私立に進むケースが挙げられます。自宅から私立大の文系学部に通うとすると、幼稚園入園~大学卒業までの平均額だけでも合計で約1,085万円となります。一方、中学から私立に進学し、大学は私立・理系学部に自宅から通学する場合、平均の教育費に、小学校~高校までの塾代を500万円として加算すると約2,213万円となり、およそ2倍の教育費がかかります(図表1の最下段)。子どもが2人、3人といれば、教育費の累計額の差は2,000万~3,000万円にも上ります。これは購入する住宅の予算などにも影響を及ぼすレベルです。
さらに教育費は、生活費や住居費などその他の支出と併せて一生涯のお金の流れをキャッシュフロー表でもチェックする必要があります。よくあるのは、私立高校・私立大学に進学する時期に、家計の年間収支が赤字になるケースです。この時期に向けて十分な教育資金を貯蓄していた家庭はそれを取り崩して使うことができますが、用意していなかった家庭は、奨学金や教育ローンなどで資金をまかなうことになり、その後の人生の資金が圧迫されることになります。
教育資金について計画を考えるときは、総額やキャッシュフロー表で家計全体の収支を俯瞰したうえで、その家庭が教育費にどの程度のお金をかけたいのか、しっかり検討してプランニングする必要があるでしょう。
進路によって大きな差があり、さらに平均額以外にも「+αの費用」もある教育費をどのように見積もり、準備していけばいいのでしょうか。
もちろん家庭の教育の方針が決まっている家庭は、それに沿って計画をしましょう。ただし子どもが生まれる前は「中学校・高校は公立へ」と考えていたご夫婦が、いざ子どもが生まれ進学の時期を迎えると「やはり私立に通わせたい」と相談に訪れるケースは少なくありません。東京や大都市圏では、私立中学を受験する友達から影響を受けて、子どもの方から「私立に進学したい」と言ってくる可能性も考えられます。東京では中学受験をしない家庭でも、高校になると過半数が私立校に進学します。東京や都市部では、少なくとも高校・大学は私立の費用でゆとりをもって考えておくと安心かもしれません。
特に東京都区部では、中学受験をする家庭が多いので、子どもが小学校の間までが貯められる時期となります。これから子どもを持つことを予定しているご夫婦が相談に来られたときは、妊娠が分かったら、すぐに教育費を貯め始めるようにと伝えています。
目標金額はその家庭のキャッシュフローから計算しますが、例えば私立の理系大学を希望する場合なら、「大学資金の平均額+αで800万円」などと時期と金額を設定し、貯蓄計画を立てます。
貯める方法は、収入やその時点での資産額、投資経験などによって変わります。定期預金、個人向け国債、学資保険や終身保険、NISAでの積立投資など、その家計にとってのベストな方法を検討してアドバイスします。
ちなみに私自身は、妊娠がわかったときに、学資保険の代わりに終身保険に加入しました。まだ妊娠3カ月でしたが産後にもらえる児童手当と自分の貯蓄から、毎月3万円を10年間積み立てる終身保険に加入しました。元本は360万円ですが12年後には400万円になることが確定している終身保険です(運用益40万円)。その後、解約返戻金が400万円まで積み上がったタイミングで保険を解約し、今度はその400万円を原資にNISA口座で投資信託を購入し、現在も運用を続けています。
子どもがすでに中学生・高校生で、その後の進学資金が不足しそうというときは、奨学金や国の教育ローン(教育一般貸付)の利用をアドバイスすることもあります。
このときに注意をしたいのが、子どもが大学に進学する頃には、親が定年間近なケースもある点です。住宅ローンの残債や老後資金を考えると、親が教育ローンを借りるよりも、子どもに奨学金を利用してもらい、住宅ローンの完済や老後資金準備を優先したほうがよい場合もあります。定年が見えてくる時期になって教育資金で無理をすると、親子のその後のマネープランに大きなしわ寄せが生じるので、注意しましょう。
また教育資金が不足する場合、祖父母から教育資金の援助を受けられないか、確認してみるのも一案です。祖父母から孫への1,500万円までの「教育資金の一括贈与の特例」は2026年3月末で終了しましたが、必要な資金をその都度払う方法や、通常の年110万円までの暦年贈与の活用も検討できるでしょう。
教育費は、「子どもにどのような教育を受けさせたいか」を家族で話し合い、ゆとりをもって費用を見積もることが重要です。いちばん避けたいのは、教育に想定外の費用がかかり、子どもに希望の進路を諦めてもらうことになったり、親の老後資金が不足したりする事態を招くことです。大切なわが子の教育費も重要ですが、老後資金が不足して、将来子どもに援助を受けなければならなくなるのでは本末転倒でしょう。
一度しかない人生を、本当に自分たちが望む理想の人生にするために、限られた時間とお金をどこにかけるべきなのか、じっくり検討してみてください。
| 第1回 | 住宅ローンの「50年ローン」は是か非か |
|---|---|
| 第2回 | 資産運用、正しくできていますか? |
| 第3回 | 「なんとなく」入った生命保険、どう見直す? |
| 第4回 | 子育て世代は知っておきたい 平均データに表れない教育費のリアル |
| 第5回 | 値上がりした持ち家は、売却する? 賃貸に出す? それとも住み続ける? |
| 第6回 | 公開をお楽しみに! |
CFP®認定者
平井 美穂 氏
平井FP事務所代表。宅地建物取引士、ファイナンシャル・プランナー、証券外務員1種。不動産営業および銀行で融資・金融商品の販売業務を経験後独立。専門は不動産、融資、資産運用。5,500件超の相談実績を誇る、実践派のファイナンシャル・プランナー。


この記事の閲覧は
日本FP協会会員限定です。
ログインすると下記の機能が利用できます。
24時間中にアクセスが多かった記事です。
FPトレンドウォッチ
2026.02.26

FPトレンドウォッチ
2026.01.09

FP知識3分クイズ
2026.10.14

FPトレンドウォッチ
2026.10.15

FPトレンドウォッチ
2026.01.30

FPトレンドウォッチ
2026.07.03

FPトレンドウォッチ
2026.06.24
FPトレンドウォッチ
2026.05.28

FPトレンドウォッチ
2026.03.05

FP知識3分クイズ
2026.11.13

1週間中にアクセスが多かった記事です
FPトレンドウォッチ
2026.02.26
FPトレンドウォッチ
2026.01.09
FP相談事例
2026.10.28
FP・専門家に聞く
2026.10.27
FPトレンドウォッチ
2026.01.30
FPトレンドウォッチ
2026.05.28
FPトレンドウォッチ
2026.07.03
FPトレンドウォッチ
2026.03.05
FP知識3分クイズ
2026.10.14
FPトレンドウォッチ
2025.08.20
先週1週間中にいいね数が多かった記事です
FPトレンドウォッチ
2026.11.02
FP・専門家に聞く
2026.11.04
FPトレンドウォッチ
2026.02.26
FPトレンドウォッチ
2026.11.04
FPトレンドウォッチ
2026.10.26
FPトレンドウォッチ
2026.11.05
FP・専門家に聞く
2026.11.05
FPトレンドウォッチ
2026.11.06

FPトレンドウォッチ
2026.10.29
FPトレンドウォッチ
2026.10.08
1か月中にコメント数が多かった記事です

FPトレンドウォッチ
2026.01.09
国民年金 学生特例の注意点! 年金額を減らさない追納方法
FPトレンドウォッチ
2026.08.24
歯列矯正は?レーシックは? 医療費控除にはこんなものも含まれる
FPトレンドウォッチ
2026.10.15
5年連続上昇の路線価 その傾向と相続税・贈与税への影響は?
FPトレンドウォッチ
2026.10.16
根強い分配金ニーズで注目される「予想分配金提示型」投資信託とは?
FPトレンドウォッチ
2026.10.19
「死後離婚」とは? 義家族との関係や必要な手続きを解説!
FPトレンドウォッチ
2026.10.20
「死後離婚」後、遺族年金や遺産相続の権利はどうなる?
FPトレンドウォッチ
2026.10.22
プラスの範囲内で相続できる「限定承認」とは?
FPトレンドウォッチ
2026.10.30
最低賃金改定でどうなる?「年収の壁」への影響
FP・専門家に聞く
2026.10.15
【損害保険】身近なリスクから暮らしを守る自転車保険&個人賠償責任保険 (竹下さくら氏)
FPトレンドウォッチ
2026.11.10
相続した実家、「とりあえず共有」で大丈夫?