


FP・専門家に聞く
2026.10.13
【経済動向】「今を楽しむ」と「将来に備える」を両立!―Z世代のお金との向き合い方(久我尚子氏)
Share
公開:2026.10.13
今回の「経済動向」では、デジタルネイティブでもあるZ世代のお金との向き合い方について解説します。
Z世代は、1990年代半ばから2010年代序盤に生まれた世代です。昨今、そのZ世代を中心に、日常生活でコストパフォーマンスを意味する「コスパ」に加えて、時間当たりの満足度を重視する「タイパ(タイムパフォーマンス)」に対する意識が高まっています。動画の倍速視聴や要約コンテンツ、生成AIを活用した情報収集などは、その典型といえるでしょう。これらを積極的に利用する姿からは、あふれる商品や情報を一つひとつ比較するのではなく、効率的に候補を絞り込み、選択にかかる時間や労力を抑えようとする姿勢がうかがえます。
こうした効率化は、単に時間やお金を節約するためだけのものではありません。日常的な選択にかかる負担を減らし、そこで生まれた余力を、自分が本当に重視することへ振り向ける意味もあるでしょう。
象徴的なのが「推し活」です。ニッセイ基礎研究所が1都3県に住む20歳代を対象に実施した調査では、約半数が現在、推し活をしており、「以前していた」(13.5%)とあわせると、約6割に推し活の経験がありました(図表1)。また、推し活への支出額を見ると、回答者全体のうち、月1,000円未満が9.7%、1,000円以上5,000円未満が14.2%、5,000円以上1万円未満が11.0%、1万円以上が14.5%を占めます。このうち月3万円以上を支出する層も4.1%おり、アーティストのライブや舞台のチケット、グッズ、配信サービスへの課金など、関わり方によって支出額にも幅があるようです。
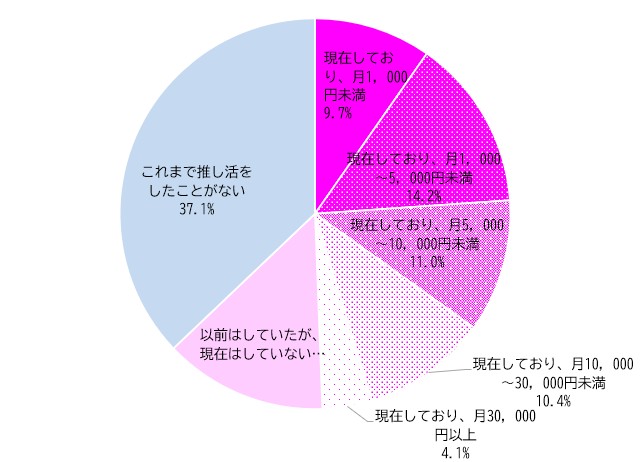
(注)推し活とは、関心や愛着を持つ特定の対象に対して、時間・お金・気持ちなどのリソースを注いで応援する活動全般(例:ファンクラブへ
の加入、ライブ・イベント参加、グッズ購入、SNSでの応援、配信視聴、投げ銭など)。
出所:ニッセイ基礎研究所「若者の消費行動に関する調査(2025)」を基に久我氏作成
推し活への支出は、単なる娯楽費にとどまりません。日々の楽しみや心の支えとなるほか、同じ対象を応援する人とのつながりや、自分らしさを表現する手段にもなっています。こうした意味を持つ推し活への支出は、物価高で家計に余裕がない中でも、優先的に維持されやすい支出といえるでしょう。
また、フリマアプリなどの二次流通を利用し、不要になったものを売ることを前提に購入したり、中古品を抵抗なく選んだりする行動も、若い世代を中心に広がっています。モノを必ずしも長く持ち続けるものとは捉えず、必要に応じて手放すという、流動的な所有の感覚が浸透しているのでしょう。買い物にかかる実質的な負担を抑えながら、欲しいものや体験を楽しむ工夫と見ることもできます。
日常的な支出や情報収集ではコスパやタイパを重視し、自分にとって価値の高い推し活や体験には積極的にお金を使う。こうしたメリハリのある消費は、限られた時間とお金の中で、「今を楽しむこと」を諦めないための工夫でもあるようです。
かつての若者は「将来よりも今を楽しむ」消費の担い手というイメージがありました。しかし、近年では、好きなことには積極的にお金を使う一方で、若いうちから将来に備えようとする姿勢も目立つようになっています。
金融広報中央委員会及び金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査」によると、金融資産を保有する二人以上世帯のうち、その保有目的として「老後の生活資金」を挙げた割合は、世帯主が20歳代の世帯では2016年の24.4%から2025年には40.3%へと上昇しています(図表2)。なお、20歳代の78.4%が金融資産を保有しており、保有していない世帯(21.6%)を含めると、「老後の生活資金」を挙げた割合は35.1%となります。この調査における金融資産には、預貯金(運用・将来への備え)や株式、投資信託、生命保険などが含まれ、日常的な出し入れや引き落としに備えた預貯金は含まれません。
「老後の生活資金」の選択割合は、年代が上がるほど高い傾向があるものの、2025年では20歳代の40.3%に対して30歳代は41.0%と、両者はほぼ同水準です(金融資産を保有する世帯)。年ごとの振れや調査方法の変更には留意が必要ですが、現在では、若いうちから老後資金を意識する層がすでに一定割合に上ることが分かります。
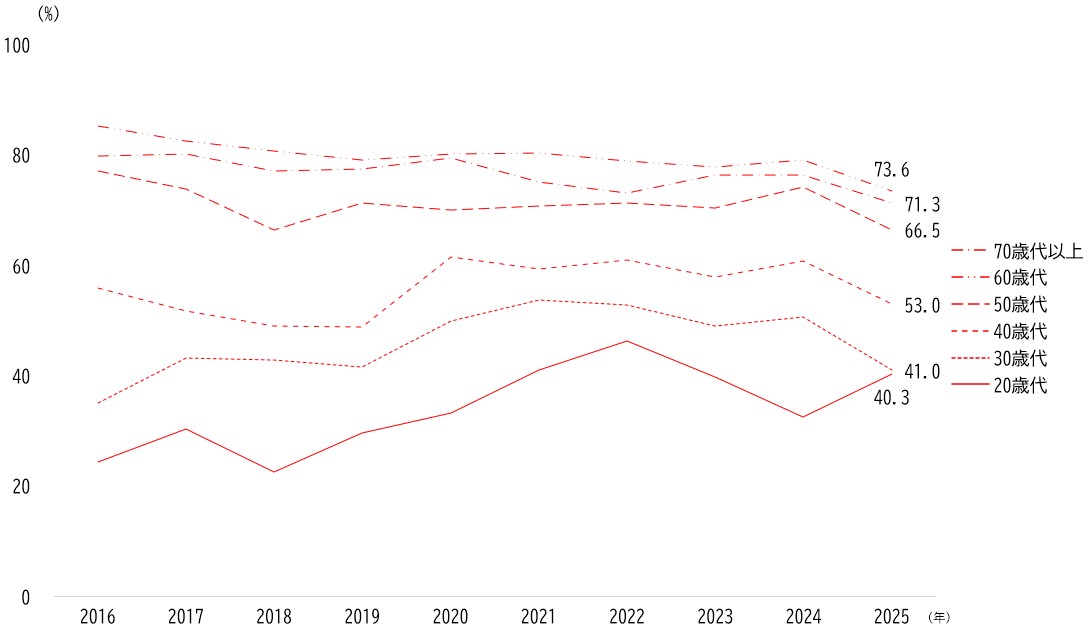
出所:金融広報中央委員会および金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査」を基に久我氏作成
一方、20歳代の単身世帯では、金融資産の保有割合は66.8%で、その保有目的に「老後の生活資金」を挙げた割合は、金融資産保有世帯では26.8%、非保有世帯を含めた全体では20.6%となります。
同じ若年層でも、結婚しているか、一人で暮らしているかなどのライフステージや経済状況によって、将来への意識には違いがあるようです。
こうした中、若年層が資産形成を始めるきっかけの1つとなっているのが、2024年に始まった新NISAです。
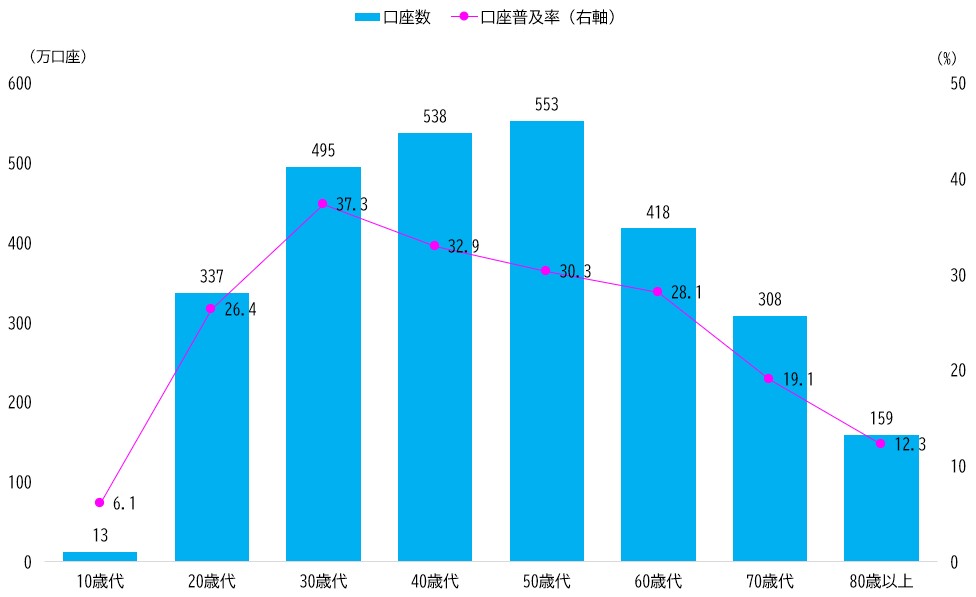
日本証券業協会「新NISA白書2025」によると、2025年12月末時点における20歳代のNISA口座数は337万口座で、人口に対する口座普及率は26.4%に上ります(図表3)。30歳代の37.3%には及ばないものの、20歳代でもおよそ4人に1人がNISA口座を持つ計算です。2023年12月末時点での20歳代の口座数は225万口座ですから、2年間で約1.5倍に増えており、若年層にとって投資が身近なものになりつつある様子がうかがえます。
出所:日本証券業協会「新NISA白書2025」を基に久我氏作成
若年層では、比較的少額から投資を始める姿も目立ちます。前出の「新NISA白書2025」で、2025年中につみたて投資枠で買い付けのあった20歳代の口座を見ると、年間買付額が20万円以下の割合は48.7%を占めます。成長投資枠でも、年間買付額が40万円以下の口座が56.1%と過半数に上ります。まとまった資金を持ちにくい若い世代にとって、少額から自分のペースで投資できる仕組みが、資産形成の一歩を踏み出しやすくしているのでしょう。
SNSや動画を通じて、インデックス投資や「長期・積立・分散」といった資産形成の考え方に触れる機会が増えたことも、投資に対する心理的なハードルを下げていると考えられます。スマートフォン上で口座開設から積立設定まで完結できる手軽さも、デジタルに慣れた世代と親和性が高いでしょう。
ただし、口座数が増えたことだけで、安定的な資産形成が進んでいると判断することはできません。口座を開設しても継続的に買い付けているとは限らず、投資額や保有商品、家計の余力も人によって異なります。
若いうちから投資を始めることには、長い時間を味方につけられる利点があります。一方で、将来への備えを優先するあまり、現在の生活費や急な支出に備える資金が不足しては、無理のない資産形成とはいえません。新NISAが身近になったからこそ、「始めること」自体を目的にせず、今の暮らしとのバランスを考えることが重要です。
ここまでZ世代のお金との向き合い方について見てきました。ここからは、Z世代にお金に関するアドバイスをするうえで、FPの皆さんにぜひ押さえておいていただきたいポイントを3つ紹介します。
若い世代の中には、漠然と「将来が不安なので、まずNISAを始めたい」と考える人もいるようです。まずは、何のためにお金を貯めるのか、いつ頃使う可能性があるのかを整理する必要があります。Z世代には老後を迎える前に、結婚や住宅取得、転職、学び直しなど、さまざまなライフイベントが考えられます。近い将来に使う可能性のある資金まで投資に回すと、必要な時期に相場が下落していた場合、損失を抱えたまま取り崩さざるを得ない可能性もあるでしょう。FPの皆さんには、資金の目的や使う時期、どの程度のリスクを取れるのかを相談者とともに整理する役割が、ますます求められるのではないかと考えています。
Z世代は、推し活や旅行など、自分にとって価値のある体験にはお金を使いながら、将来への備えも進めようとする傾向が見られます。家計の見直しなどの相談の際には、「自分の趣味の支出を控えて、その分を投資に回しましょう」という助言は響きにくい可能性があります。相談者との対話を通じて大切にしている支出を見極めたうえで、無理なく続けられる金額を探ることが重要なのではないでしょうか。楽しみをすべて削った資産形成は長続きしにくく、現在の生活の満足度を下げる可能性もあります。
その一方で、投資を優先するあまり、日常の生活費や急な支出に備える資金が不足する、いわゆる「NISA貧乏」にも注意が必要です。将来への備えと現在の生活の質、そして当面必要な手元資金をどう配分するかについて、相談者が大切にしているものを尊重しながら、一緒にバランスを考えることが、Z世代の相談者との関係性を構築するうえでも大切ではないでしょうか。
若い世代は、金融情報についてもSNSや動画、生成AIなどを活用して収集しています。短時間で分かりやすい情報に触れられる一方で、個人の成功体験が一般化されていたり、リスクの説明が十分でなかったりすることもあるようです。著名なFPや個人投資家、エコノミスト、アナリストなどになりすましたフェイク動画を悪用した金融詐欺も起きています。
FPの皆さんには、デジタルを活用した分かりやすい情報発信はもちろん、相談者がインターネット上で得た断片的な情報を、その人の収入や家族構成、ライフプランに合わせて整理し直す役割が求められるのではないでしょうか。金融詐欺につながるフェイク動画などにだまされないための啓蒙活動も必要でしょう。
AIが一般的な制度や商品について瞬時に情報を示す時代だからこそ、相談者の価値観をくみ取り、「何を選ぶか」だけでなく、「なぜ、何のために選ぶのか」を一緒に考えることが、FPの「腕の見せ所」として一層重視されると考えています。
ニッセイ基礎研究所 生活研究部 上席研究員
久我 尚子 氏
2001年早稲田大学大学院理工学研究科修了(工学修士)。2001年株式会社NTTドコモ入社、2007年独立行政法人日本学術振興会特別研究員(統計科学)採用、2010年ニッセイ基礎研究所入社。2021年7月より現職。総務省「統計委員会」委員。専門分野は消費者行動、心理統計、マーケティング。著書に集英社新書「選ばない消費―AI時代の暮らしと価値観」(2026年6月)など。
この記事の閲覧は
日本FP協会会員限定です。
ログインすると下記の機能が利用できます。
24時間中にアクセスが多かった記事です。
FP・専門家に聞く
2026.10.08
FPトレンドウォッチ
2026.10.07
FPトレンドウォッチ
2026.02.26
FPトレンドウォッチ
2026.10.08
FPトレンドウォッチ
2026.10.09
FP・専門家に聞く
2026.10.13
FPトレンドウォッチ
2026.10.07
FP・専門家に聞く
2026.10.06
FPトレンドウォッチ
2026.05.28
FPトレンドウォッチ
2026.10.06
1週間中にアクセスが多かった記事です
FPトレンドウォッチ
2026.10.07
FPトレンドウォッチ
2026.10.08
FP・専門家に聞く
2026.10.06
FP・専門家に聞く
2026.10.08
FPトレンドウォッチ
2026.02.26
FPトレンドウォッチ
2026.05.28
著名人インタビュー
2026.10.07
FPトレンドウォッチ
2026.10.09
著名人インタビュー
2026.10.09
FPトレンドウォッチ
2026.07.03
先週1週間中にいいね数が多かった記事です
FPトレンドウォッチ
2026.10.08
FPトレンドウォッチ
2026.10.07
FP・専門家に聞く
2026.10.06
FP相談事例
2026.09.30
著名人インタビュー
2026.10.07
FP・専門家に聞く
2026.10.08
FPトレンドウォッチ
2026.10.07
FPトレンドウォッチ
2026.10.05
FPトレンドウォッチ
2026.10.02
著名人インタビュー
2026.10.09
1週間中にコメント数が多かった記事です
FPトレンドウォッチ
2026.10.06
「加入時のまま」放置していませんか? 火災保険の保険金額
FPトレンドウォッチ
2026.10.08
2028年4月より遺族年金受給権者も老齢年金の繰下げが可能に
FPトレンドウォッチ
2026.10.09
「金利のある世界」で注目される「中立金利」とは?
FP相談事例
2026.09.30
30代夫婦。相続したお金の運用に悩むも、家計は年270万円の大赤字!