


FP・専門家に聞く
2026.11.17
【金融経済教育】金融経済教育の講師となるためのセルフブランディング(安藤宏和氏)
Share
公開:2026.03.17
更新:2026.11.17
「社会保障」の第4回目は、ある日突然始まる介護の現状と介護保険制度、それにまつわるお金のこと、そして一人で抱え込まないためのチーム作りについて解説します。
超高齢社会の日本において、仕事をしながら介護をする「ビジネスケアラー」の存在は無視できない社会課題となっています。経済産業省の推計では、2030年には家族介護者が約833万人に達し、そのうち約4割に当たる約318万人がビジネスケアラーになると予測されています。
私たちFPにとっても、クライアントのライフプランを考えるうえで、親の介護リスクは避けて通れないテーマです。しかし、多くの人が予想しない時期にやってくる介護に直面し、パニックに陥ってしまいます。今回は、介護離職を防ぎ、親も自分も守るための「備え」を中心に解説します。
企業にお勤めの方なら、「介護休業」という制度をご存じでしょう。対象家族1人につき通算93日まで取得できる制度ですが、この「93日」という数字をどう捉えているかが、介護の成否を分ける大きなポイントになります。
多くのまじめな方、特に責任感の強い女性ほど、「親の介護が必要になった。だからこの93日間を使って、私がしっかり介護をしよう」と考えてしまいがちです。しかし、これは大きな間違いです。
介護は平均で約5年、長ければ10年以上続きます。当然ながら、たった93日の休業でカバーすることは不可能です。93日間で体力を使い果たし、結局は仕事を辞めざるを得なくなる…、これが最も避けるべき「介護離職」のパターンです。
介護休業の93日は、「自分で介護をするための時間」ではなく、「介護の態勢(チーム)を整えるための時間」として活用してください。
具体的には、地域包括支援センターに相談に行く、ケアマネジャーと面談する、親に合った施設やデイサービスを見学するなど、「プロに任せるための準備」に充てるべき時間なのです。
また、93日を一度に使い切るのも得策ではありません。介護のフェーズは以下のように変化します。
初期(パニック期): 突然の入院や認定調査の立ち会いなど、状況を整理する時期。
中期(安定期・変化期): 介護度が上がり、施設入居を検討したり、自宅のリフォームが必要になったりする時期。
終末期(看取り期): 最期の時間を一緒に過ごす時期。
このように、状況の変化に合わせて分割して取得することをおすすめしています。制度上も3回まで分割取得が可能です。「今は休んで、また戻る」というサイクルを回しながら、細く長く仕事を続けることが、経済的な安定、ひいては介護の質の向上にもつながります。
次に、お金の話です。介護費用というと、施設代やオムツ代といった「見えるお金」ばかりに目が行きがちですが、実は「見えないお金」の負担が、じわじわと効いてきます。 例えば、実家に帰るための交通費。遠距離介護になれば、新幹線代だけで月に数万円かかる場合があります。また、親のために良かれと思って買う高い食材や衣類、離れて暮らす親の見守りサービスの費用。これらは積み重なると大きな額になりますが、親の財布から出しにくく、つい子どもが負担してしまいがちです。これが「親は資産を持っているのに、子どもの資産だけが減り続ける」という現象を引き起こします。
これを防ぐには、親が元気なうちに、お金についての情報共有をしておくしかありません。まずは「年金」です。親が現役時代に会社員だったのか、自営業だったのかで受給額は大きく異なります。次に「預貯金」と「不動産」。どの銀行に口座があるのか、通帳はどこか。そして見落としがちなのが「借金」の有無です。
また、認知症リスクにも備えが必要です。認知症と診断されると、銀行口座が凍結され、介護費用が引き出せなくなるおそれがあります。成年後見制度や民事信託、各金融機関の代理人届出制度など、使える仕組みは事前に調べておきましょう。いざとなってからでは、手遅れになることもあります。
なお、認知症などで親の資産を直接聞くことが難しくなり、いざ成年後見制度(法定後見)を利用するとなると、司法書士などの専門家に依頼する場合、月々2万〜3万円程度の報酬が継続的に発生することもあります。「毎月定額で費用がかかる」というのは、家族にとって意外と重い負担です。だからこそ、お金については、できるだけ親自身に整理してもらうか、元気なうちに話し合って整理することをおすすめします。
介護相談の現場で私が最も懸念しているのは、やはり女性への負担の偏りです。「長男の嫁だから」「娘だから」という古い価値観や同調圧力によって、仕事を辞めて介護に専念してしまう女性も多くいます。一度キャリアが途切れると、再就職のハードルは高く、自身の老後の資産形成にも大きな影を落とします。
介護は、家族だけで完結させるものではありません。家族、親族、そして地域の専門家を巻き込んだ「チーム戦」で挑むものです。
まず、家族会議を開いてください。「誰がキーパーソン(司令塔)になるか」「誰が資金管理をするか」「誰が実動部隊になるか」を話し合います。遠方の兄弟には「お金の援助」をお願いするのも立派な分担です。
そして、恥ずかしがらずに外部のサービスを積極的に使ってください。中には介護保険の申請が遅れ、限界まで我慢してしまうケースが散見されますが、これは悪手です。早めに地域包括支援センターに相談し、要介護認定を受け、デイサービスやショートステイを利用することで、介護者のレスパイト(休息)を確保してください。
「親がかわいそう」「世間体が悪い」という感情は捨てましょう。介護者が共倒れすることこそが、親にとって一番の不幸です。
最後に、こうした「チーム作り」のノウハウをまとめたパンフレットをご紹介します。慶應義塾大学 経済学部附属経済研究所ファイナンシャル・ジェロントロジー研究センターの『60歳からのチーム作り』というパンフレットです。作成委員として参加しました。
誰に何を相談すればいいのか、どうやって家族や専門家と連携すればいいのかといった情報がPDFにわかりやすくまとめられています。ぜひ、ご自身の親御さんや、クライアントへのアドバイスにご活用ください。
顧客の人生の後半戦に訪れるリスクを予測し、顧客が「その人らしい人生」を全うできるよう、制度やチーム作りの知恵を提供することもFPの使命です。ぜひ、今日から「介護の備え」という視点を、皆様の提案に加えてみてください。

画像:慶應義塾大学 経済学部附属 経済研究所 ファイナンシャル・ジェロントロジー研究センター「60歳からのチーム作り」(井戸美枝氏提供)
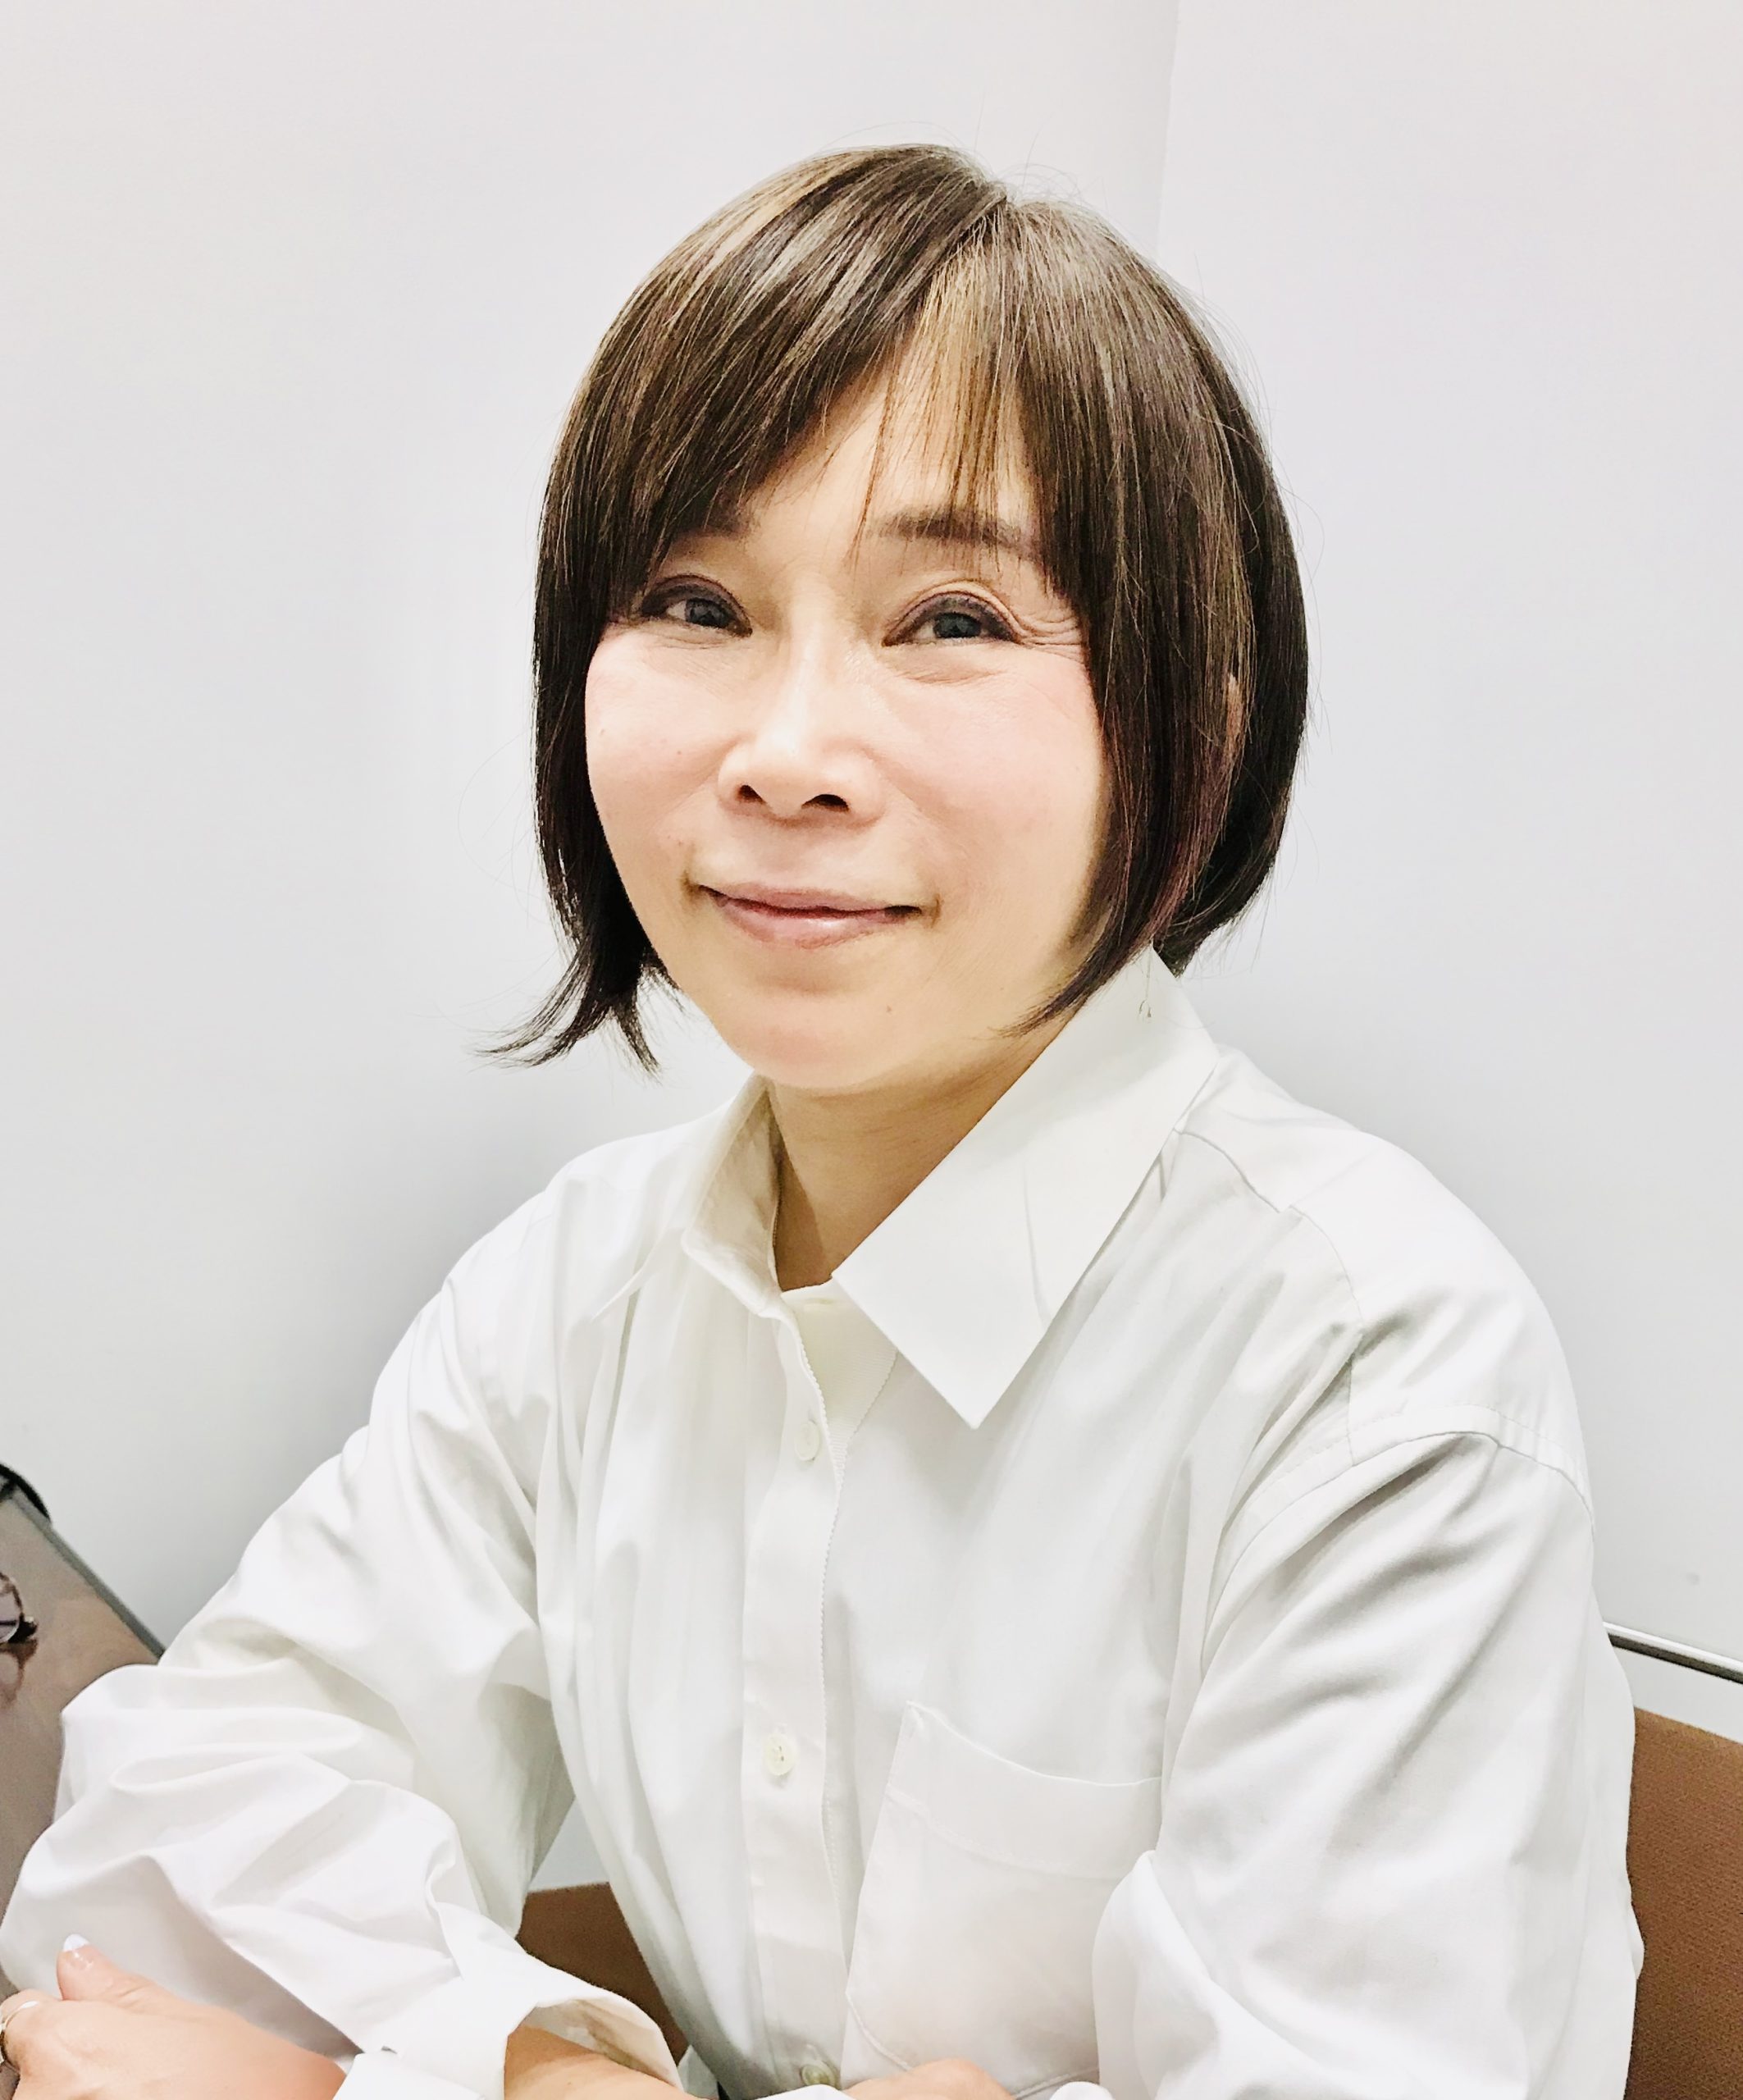
CFP®認定者、社会保険労務士、井戸美枝事務所代表
井戸 美枝 氏
関西大学社会学部卒業。社会保険労務士として独立。講演や執筆、メディア出演などを通じ、年金や社会保障、個人の資産形成について、生活者の視点からわかりやすく解説している。社会保障審議会企業年金部会委員などを歴任し、現在は国民年金基金連合会および日本FP協会の理事も務める。
あわせて読みたい

【はじめての方へ】FP Journal Onlineご利用ガイド
2026.05.28
60代後半女性。夫婦と長女で暮らす約6,000万円の家を現金で買いたい。
2025.12.24
フリーランス・自営業の子育てに朗報? 国民年金「育児免除制度」とは
2026.11.17
2026年分の年末調整は基礎控除・給与所得控除の引き上げでどう変わる?
2026.11.13

【2026年最新版】40~64歳の介護保険料が過去最高に!家計への影響は?
2026.11.13
相続した実家、「とりあえず共有」で大丈夫?
2026.11.10

【経済動向】物価高で生活者の消費行動はどう変化したのか?―物価高で「メリハリ消費」が継続、深化している!(久我尚子氏)
2026.11.10

大学合格後、いつまでにいくら必要? 入学前にかかるお金を確認しよう
2026.11.06
この記事の閲覧は日本FP協会会員、またはおためしユーザー限定です。
日本FP協会会員限定
ログインするログインすると下記の機能が利用できます。
24時間中にアクセスが多かった記事です。
FP知識3分クイズ
2026.11.13
FPトレンドウォッチ
2026.02.26

FPトレンドウォッチ
2026.11.13
FPトレンドウォッチ
2026.01.09

FPトレンドウォッチ
2026.07.03

FPトレンドウォッチ
2026.11.10
FPトレンドウォッチ
2026.03.05

FP・専門家に聞く
2026.11.17
FPトレンドウォッチ
2026.11.13
FPトレンドウォッチ
2026.01.30

1週間中にアクセスが多かった記事です
FPトレンドウォッチ
2026.02.26
FP知識3分クイズ
2026.11.13
FPトレンドウォッチ
2026.01.09
FPトレンドウォッチ
2026.11.13
FPトレンドウォッチ
2026.05.28
FPトレンドウォッチ
2026.07.03
FP知識3分クイズ
2026.10.14

FPトレンドウォッチ
2026.10.15

FPトレンドウォッチ
2026.01.30
FPトレンドウォッチ
2026.11.13
先週1週間中にいいね数が多かった記事です
FP知識3分クイズ
2026.11.13
FP・専門家に聞く
2026.11.12

FPトレンドウォッチ
2026.11.10
FPトレンドウォッチ
2026.11.11
FPトレンドウォッチ
2026.11.09
FPトレンドウォッチ
2026.11.13
FP・専門家に聞く
2026.11.10
FPトレンドウォッチ
2026.02.26
FPトレンドウォッチ
2026.11.06
FPトレンドウォッチ
2026.11.12
1か月中にコメント数が多かった記事です
FPトレンドウォッチ
2026.11.12
65歳未満でも介護保険を利用できる「特定疾病」とは
FPトレンドウォッチ
2026.01.09
国民年金 学生特例の注意点! 年金額を減らさない追納方法
FP・専門家に聞く
2026.04.16
【資産運用】預金だけでは資産が減る?「短期・長期のインフレ」から購買力を守る資産形成術(横田健一氏)
FPトレンドウォッチ
2026.08.24
歯列矯正は?レーシックは? 医療費控除にはこんなものも含まれる
FPトレンドウォッチ
2026.10.20
「死後離婚」後、遺族年金や遺産相続の権利はどうなる?
FPトレンドウォッチ
2026.10.22
プラスの範囲内で相続できる「限定承認」とは?
FPトレンドウォッチ
2026.10.30
最低賃金改定でどうなる?「年収の壁」への影響
FP・専門家に聞く
2026.10.15
【損害保険】身近なリスクから暮らしを守る自転車保険&個人賠償責任保険 (竹下さくら氏)
FPトレンドウォッチ
2026.11.10
相続した実家、「とりあえず共有」で大丈夫?
FPトレンドウォッチ
2026.11.11
今さら聞けない介護休業・介護休暇の違いと介護休業給付