


FPトレンドウォッチ
2026.11.17
フリーランス・自営業の子育てに朗報? 国民年金「育児免除制度」とは
Share
公開:2025.08.04
更新:2025.10.09
円資産の中で長期国債は、利回りが割に高いものとして注目されることがあります。その利回りが、2025年に入って、1.5%前後まで上がることが数回ありました。3月、5月、7月と上がってきた長期金利は、7月後半時点で1.5%台に上昇しています。
この背景には、日銀が2024年3月にマイナス金利解除に踏み切って「金利のある世界」へと移行したことがあります。長期金利はその影響を強く受けて、今後の日銀の政策金利の上昇を織り込むかたちで上がってきています。
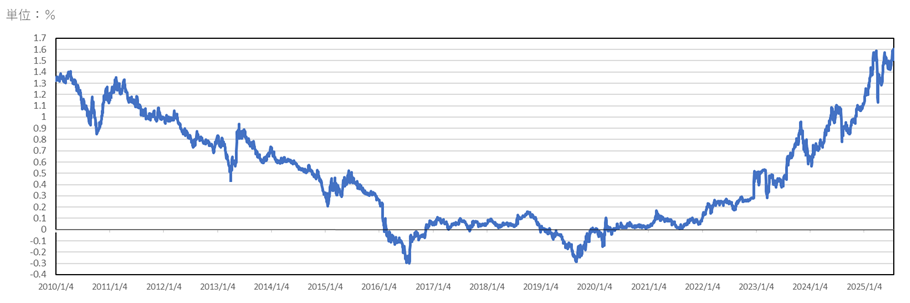
出所:財務省「国債金利情報」を基に日本FP協会にて作成
償還まで10年間の新発長期国債を購入することは、個人でも可能です。毎月募集されるタイミングで、額面5万円以上5万円単位で購入できます。10年物のほかに、個人向けの変動金利、2年・5年の固定金利のものもあります。
円資産の中では比較的高い利回りとなっている点は魅力的かもしれませんが、投資するときに気になるのは、「待っていればもっと利回りが高くなるのではないか?」という点です。確かに、これから長期金利が2%台までぐんぐんと上がるのならば、少し待った方がよいでしょう。低い金利で投資資金を長期固定するのは、「もしも別の運用をしていたならば、もっと高い収益を得られていたのに!」と悔しい思いをする可能性があります。これを「機会損失を被る」と言います。
では、そこをどう考えるか。結論から言えば、2%台まで上がるのは結構な時間がかかるかもしれません。あくまで過去の傾向からの推察にはなりますが、長期金利が上昇を続けたとしても、1%台後半の状況がしばらく続きそうです。従って、投資をするとしても、一気に巨大な投資資金を投じるのではなく、時間分散をすることが選択肢に入ってきます。これは、「株式投資の時間分散」と同じ理屈です。
「今が好機!」と判断できないときは、半年あるいは1年ごとに投資資金を分割して、一気に投資することを避けます。すると、ベストではないですが、何もしないよりもベターな結果になることが教訓として成り立ちます。
実際、長期金利が2%台になっていたのは1990年代です。その後はずっと1%台からマイナスになることもあったので、それほど勢いよく上昇しそうにありません。投資のタイミングを長期金利が2%近くになるまで待つとしても、それほど高い金利上昇は見込みにくいと思います。
この長期金利の行方に関しては、固定型の住宅ローンと連動している点で、関心を持っている人も多いでしょう。2%台への道のりは長そうとはいっても、2024~2025年は、長期金利の上昇局面なので、かつてのように1%以下に金利水準が下がることは考えにくいかもしれません。
記事の内容は、取材先や執筆者等の見解を示したものであり、日本FP協会の意見・方針等を示すものではありません。
あわせて読みたい
この記事の閲覧は
日本FP協会会員限定です。
ログインすると下記の機能が利用できます。
24時間中にアクセスが多かった記事です。
FP知識3分クイズ
2026.11.13

FPトレンドウォッチ
2026.02.26

FPトレンドウォッチ
2026.11.13
FPトレンドウォッチ
2026.01.09

FPトレンドウォッチ
2026.07.03

FPトレンドウォッチ
2026.11.10
FPトレンドウォッチ
2026.03.05

FP・専門家に聞く
2026.11.17
FPトレンドウォッチ
2026.11.13
FPトレンドウォッチ
2026.01.30

1週間中にアクセスが多かった記事です
FPトレンドウォッチ
2026.02.26
FP知識3分クイズ
2026.11.13
FPトレンドウォッチ
2026.01.09
FPトレンドウォッチ
2026.11.13
FPトレンドウォッチ
2026.05.28

FPトレンドウォッチ
2026.07.03
FP知識3分クイズ
2026.10.14

FPトレンドウォッチ
2026.10.15

FPトレンドウォッチ
2026.01.30
FPトレンドウォッチ
2026.11.13
先週1週間中にいいね数が多かった記事です
FP知識3分クイズ
2026.11.13
FP・専門家に聞く
2026.11.12

FPトレンドウォッチ
2026.11.10
FPトレンドウォッチ
2026.11.11
FPトレンドウォッチ
2026.11.09
FPトレンドウォッチ
2026.11.13
FP・専門家に聞く
2026.11.10

FPトレンドウォッチ
2026.02.26
FPトレンドウォッチ
2026.11.06

FPトレンドウォッチ
2026.11.12
1か月中にコメント数が多かった記事です
FPトレンドウォッチ
2026.11.12
65歳未満でも介護保険を利用できる「特定疾病」とは
FPトレンドウォッチ
2026.01.09
国民年金 学生特例の注意点! 年金額を減らさない追納方法
FP・専門家に聞く
2026.04.16
【資産運用】預金だけでは資産が減る?「短期・長期のインフレ」から購買力を守る資産形成術(横田健一氏)
FPトレンドウォッチ
2026.08.24
歯列矯正は?レーシックは? 医療費控除にはこんなものも含まれる
FPトレンドウォッチ
2026.10.20
「死後離婚」後、遺族年金や遺産相続の権利はどうなる?
FPトレンドウォッチ
2026.10.22
プラスの範囲内で相続できる「限定承認」とは?
FPトレンドウォッチ
2026.10.30
最低賃金改定でどうなる?「年収の壁」への影響
FP・専門家に聞く
2026.10.15
【損害保険】身近なリスクから暮らしを守る自転車保険&個人賠償責任保険 (竹下さくら氏)
FPトレンドウォッチ
2026.11.10
相続した実家、「とりあえず共有」で大丈夫?
FPトレンドウォッチ
2026.11.11
今さら聞けない介護休業・介護休暇の違いと介護休業給付