

FPトレンドウォッチ
2026.10.23
モヤモヤを防ぐ!割り勘の時のポイントは誰のもの?
Share
公開:2026.08.28
更新:2026.09.17
資産運用の「順序リスク」とは、資産の取り崩し期において、投資リターンがどのような順番で生じるかによって資産寿命が大きく左右されるリスクのことです。
投資のリターンは銀行預金の利息のように毎年一定ではなく、年ごとに大きく変動します。退職直後など、資産残高が最も大きいタイミングでリターンが低迷したり、相場の急落でマイナスに転じたりすると、元本が大きく減ってしまうことがあります。
たとえば、2000万円の資産を持つ人が、退職直後に相場の急落で30%の損失を被ったとしましょう。この場合、資産は一気に600万円減り、そこから毎年の取り崩しも重なるため、その後相場が回復しても下落分を取り戻しきれず、想定よりも早く資産が枯渇するおそれがあります。
一方、取り崩しが進み資産が1000万円になった時点で同じ30%の下落が起きても、減少額は300万円にとどまります。残高が小さくなっている分、下落の影響は限定的で、退職直後に同じ下落が起きた場合に比べれば資産寿命への打撃は小さく済みます。
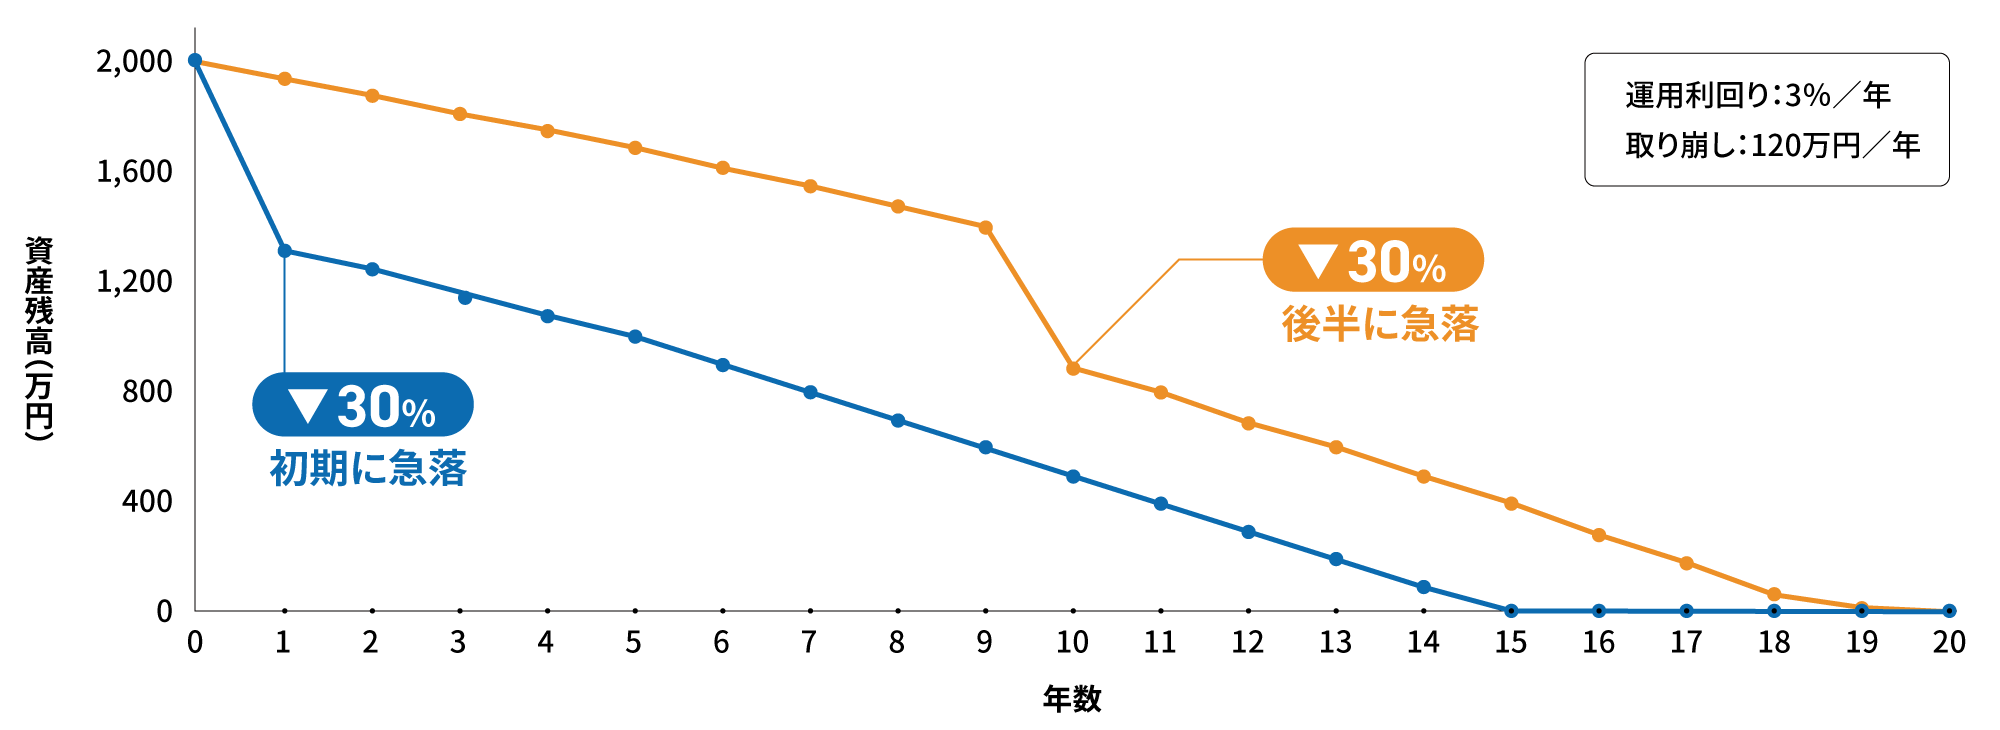
出所:日本FP協会作成
順序リスクをできるだけ回避するには、生活費の1~3年分をすぐに引き出せる預貯金等で確保しておくことが有効です。相場が急落しても運用資産を安値で売る必要がなくなり、回復を待つ余裕が生まれます。
また、資産が多い段階では、保有額の一定割合を引き出す「定率取り崩し」も選択肢の1つです。相場が下落すれば引き出し額も自然と減るため、資産の急減を抑える効果があります。資産が減り、定率では受け取れる金額が少なくなってきた段階で、毎月一定額を引き出す「定額取り崩し」に切り替えると、生活が安定しやすくなるでしょう。
あわせて読みたい
この記事の閲覧は日本FP協会会員、またはおためしユーザー限定です。
日本FP協会会員限定
ログインするログインすると下記の機能が利用できます。
24時間中にアクセスが多かった記事です。
FPトレンドウォッチ
2026.02.26
FPトレンドウォッチ
2026.05.28
FP・専門家に聞く
2026.10.22
FPトレンドウォッチ
2025.08.20
FPトレンドウォッチ
2026.01.16
FPトレンドウォッチ
2026.10.23
FP知識3分クイズ
2026.10.14
FPトレンドウォッチ
2026.01.30
FPトレンドウォッチ
2026.10.22
FPトレンドウォッチ
2026.04.03
1週間中にアクセスが多かった記事です
FPトレンドウォッチ
2026.02.26
FPトレンドウォッチ
2026.10.19
FP知識3分クイズ
2026.10.14
FPトレンドウォッチ
2026.05.28
FP・専門家に聞く
2026.10.20
FPトレンドウォッチ
2025.08.20
FPトレンドウォッチ
2026.01.30
FPトレンドウォッチ
2026.07.03
FPトレンドウォッチ
2026.01.16
FP知識3分クイズ
2026.06.15
先週1週間中にいいね数が多かった記事です
FP知識3分クイズ
2026.10.14
FP・専門家に聞く
2026.10.08
FPトレンドウォッチ
2026.10.07
FPトレンドウォッチ
2026.10.08
FP・専門家に聞く
2026.10.13
著名人インタビュー
2026.10.07
FPトレンドウォッチ
2026.10.13
FP・専門家に聞く
2026.10.15
FP・専門家に聞く
2026.10.06
FPトレンドウォッチ
2026.10.09
1週間中にコメント数が多かった記事です
FPトレンドウォッチ
2026.10.19
「死後離婚」とは? 義家族との関係や必要な手続きを解説!
FPトレンドウォッチ
2026.10.20
「死後離婚」後、遺族年金や遺産相続の権利はどうなる?
FPトレンドウォッチ
2026.10.22
プラスの範囲内で相続できる「限定承認」とは?