


FP知識3分クイズ
2026.09.11
【2026年10月ルール厳格化】ふるさと納税はどう変わる? 賢く活用するための新常識

Share
公開:2025.09.12
更新:2026.09.17
老後資金への関心が高まる中、個人の資産形成をサポートする制度として「iDeCo(イデコ・個人型確定拠出年金)」の存在感が増しています。税制上の優遇措置を受けながら、自分で掛金を拠出して運用し、将来の年金を準備できるiDeCoは、着実に加入者を増やしています。2024年に加入者数300万人という節目を超えた後もその勢いは衰えず、2025年6月時点の発表では加入者総数が約368万人に達しました。
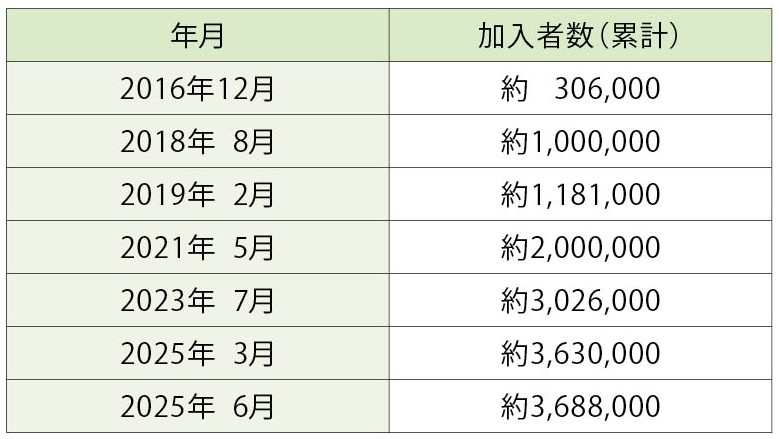
※iDeCo公式サイト、国民年金基金連合会、厚生労働省を参照し日本FP協会にて作成
この背景には、将来への備えに対する意識の変化に加え、制度そのものが時代に合わせて進化している点が挙げられます。2025年6月に成立した年金制度改正法に盛り込まれた「私的年金の見直し」の内容は、iDeCoの魅力をさらに高めるものとして注目されています。特に会社員にとって、掛金の上限額が見直された点は大きなポイントです。
老後資金形成の心強い味方であるiDeCo。その最新の動向と、私たちの将来設計に直結する重要な制度改正のポイントを見ていきましょう。
企業年金のない会社に勤める会社員(第2号被保険者)の場合、2025年6月成立の年金制度改正法が施行されるとiDeCoの掛金上限額(月額)はいくらに引き上げられるでしょう?
A. ③月額62,000円
正解は③です。現在(2025年8月時点)、企業年金のない会社員の上限額は①の月額23,000円ですが、法改正により月額62,000円へと大幅に引き上げられます。これにより、より多くの金額を非課税のメリットを活かしながら将来のために積み立てられるようになります(iDeCoに係る改正は法律の公布日である2025年6月から3年以内の政令で定める日に施行)。
なお、この金額は「企業年金のない会社員」に限った上限であり、企業年金(企業型DCやDB等)がある場合は、それぞれの企業年金に拠出する金額との合算上限となります。また、今回の制度改正の目玉は、掛金上限額の見直しに加え、「加入可能年齢の引き上げ」が注目されています。
また、現在、iDeCoに加入できる年齢は「会社員や公務員で原則65歳未満」、「自営業者や専業主婦(夫)などは60歳未満」などとされています。この年齢が、今回の改正により被保険者の区分を問わず、原則「70歳未満」まで延長されることになります。高年齢者雇用安定法の改正により70歳までの就業機会確保が企業の努力義務となったことなどを背景に、より長く働きながら資産形成を続けられる環境が整えられました。
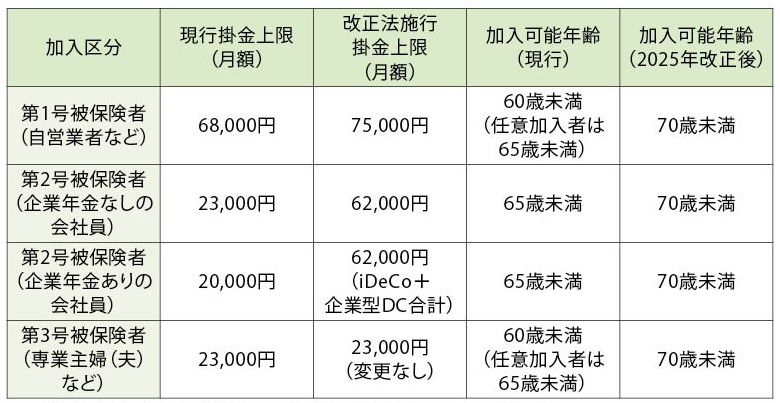
※厚生労働省「令和7年度 税制改正の概要」等の公表資料を基に日本FP協会にて作成
表を見ると、ほとんどの区分で掛金上限額が引き上げられていることがわかります。特に会社員や公務員(第2号被保険者)は、これまで企業年金の有無によって細かく分かれていた上限額の考え方がより柔軟になり、個々の状況に応じてiDeCoの活用幅が広がります。
人生100年時代と言われる現代において、公的年金だけに頼るのではなく、自ら資産を育てる「自分年金」の準備は不可欠です。iDeCoは、そのための最も有効な手段の一つであり、「貯蓄から投資へ」の流れを加速し、老後資金形成の拡充を図るため進化しています。

この記事の閲覧は日本FP協会会員、またはおためしユーザー限定です。
日本FP協会会員限定
ログインするログインすると下記の機能が利用できます。
24時間中にアクセスが多かった記事です。
FPトレンドウォッチ
2026.02.26

FP・専門家に聞く
2026.02.03

FP知識3分クイズ
2025.07.01

FPトレンドウォッチ
2026.05.28
FPトレンドウォッチ
2026.10.02

FPトレンドウォッチ
2026.09.30

FP相談事例
2026.06.24

FPトレンドウォッチ
2025.07.09

FPトレンドウォッチ
2026.01.16

FPトレンドウォッチ
2026.07.03

1週間中にアクセスが多かった記事です
FPトレンドウォッチ
2026.02.26
FPトレンドウォッチ
2025.07.09
FP・専門家に聞く
2026.09.24

FP・専門家に聞く
2026.02.03
FP・専門家に聞く
2026.09.25

FPトレンドウォッチ
2026.05.28
FPトレンドウォッチ
2026.09.28

FP・専門家に聞く
2026.09.17

FP知識3分クイズ
2025.07.01
FPトレンドウォッチ
2026.07.03
先週1週間中にいいね数が多かった記事です
FP・専門家に聞く
2026.09.24
FPトレンドウォッチ
2026.09.25

FPトレンドウォッチ
2026.09.24

FP・専門家に聞く
2026.09.25
FP・専門家に聞く
2026.08.04

FP・専門家に聞く
2026.09.17
FPトレンドウォッチ
2026.09.15

FPトレンドウォッチ
2026.09.18

FPトレンドウォッチ
2026.09.17

FPトレンドウォッチ
2026.09.07

1週間中にコメント数が多かった記事です


FPトレンドウォッチ
2026.09.25
マンション購入で知っておきたい「所有権」と「借地権」
FPトレンドウォッチ
2026.09.28
あなたの親は大丈夫? 親の老後破綻を引き起こす5つの習慣
FPトレンドウォッチ
2026.09.29
親の老後破綻を防ぐために子ども世代がとるべき対策とは
FP・専門家に聞く
2026.09.24
【資産形成】子育て世代は知っておきたい 平均データに表れない教育費のリアル(平井美穂氏)
FPトレンドウォッチ
2026.09.16
個別債券と債券ファンドはどう違う? 金利上昇期の選び方
FPトレンドウォッチ
2026.09.30
続く銀行再編、自分が持っている銀行口座はどうなる?
FP・専門家に聞く
2026.02.03
【介護・施設】要介護者が入所できる 3つの公的な高齢者向け施設を知る(畠中雅子氏)