


FPトレンドウォッチ
2026.10.02
インバウンド回復の裏で進む「宿泊税」の導入と影響

Share
公開:2025.10.01
更新:2025.10.10
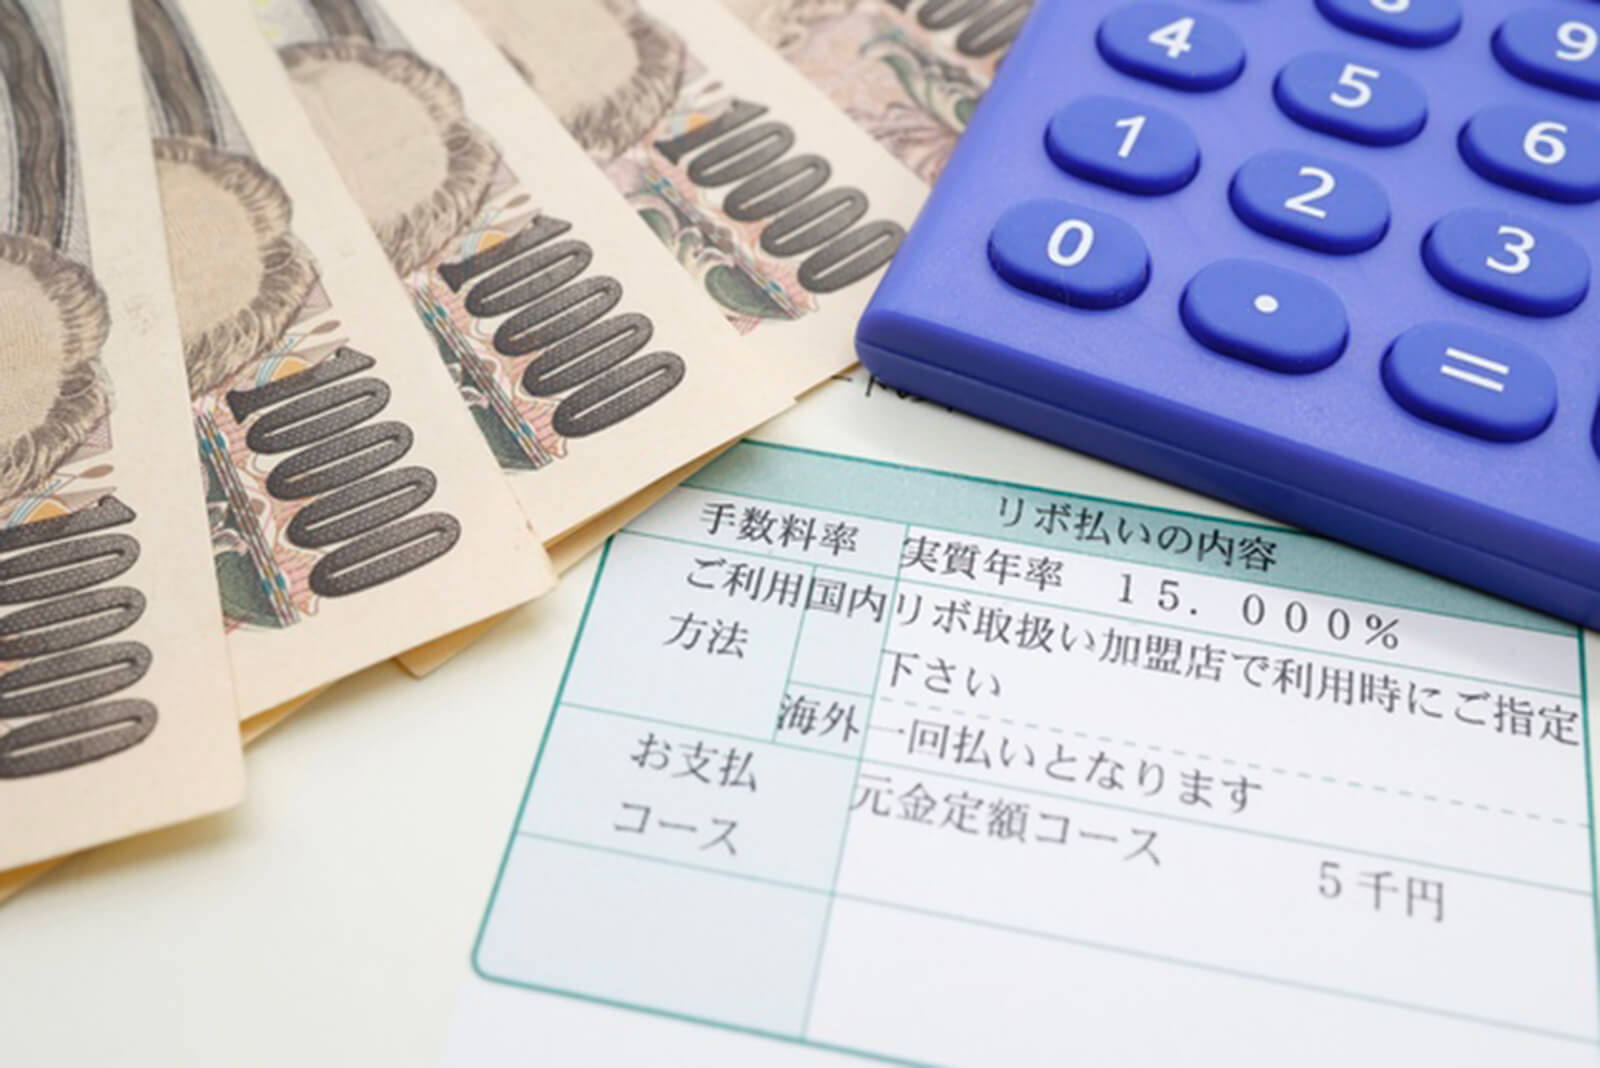
高額なものを購入したり、ひと月の支払いがいつもより多くなったりしたとき、クレジットカードの「リボ払い」を利用する人は少なくありません。「分割払い」とは違い自分が設定した以上の金額が一度に引き落とされることがないので、支払額を一時的に抑えられるという利点があります。
しかし、リボ払いには大きな「落とし穴」がいくつもあります。最初に覚えておきたいのは、リボ払いの手数料(利息)は年15~20%程度に設定されていることが多いということです。これは各種ローンに比べて高い傾向にあります。そのため、支払いが長期化すると最終的な総支払額が大幅に増えてしまいます。
リボ払いは利用残高がある限り、手数料の支払いも続きます。そのため過去に使った分の支払いが終わらないままリボ払いの利用を続けると、手数料の分が膨れ上がり、なかなか完済できない状態に陥ります。一方で月々の支払額は一定に抑えられた状態で請求されるので、この仕組みになかなか気づきにくいのです。
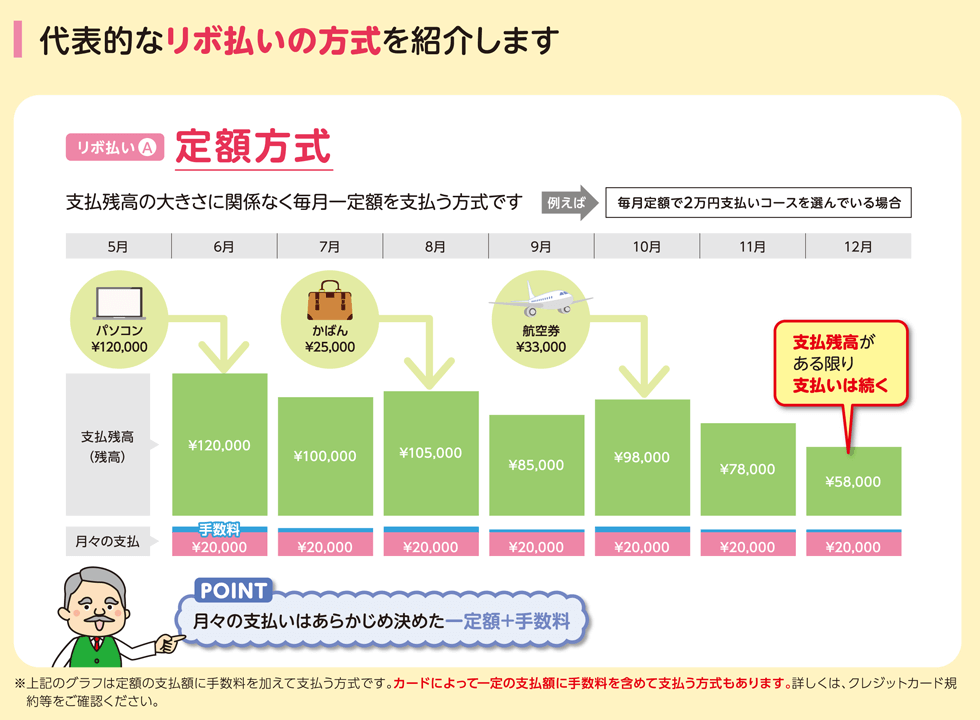
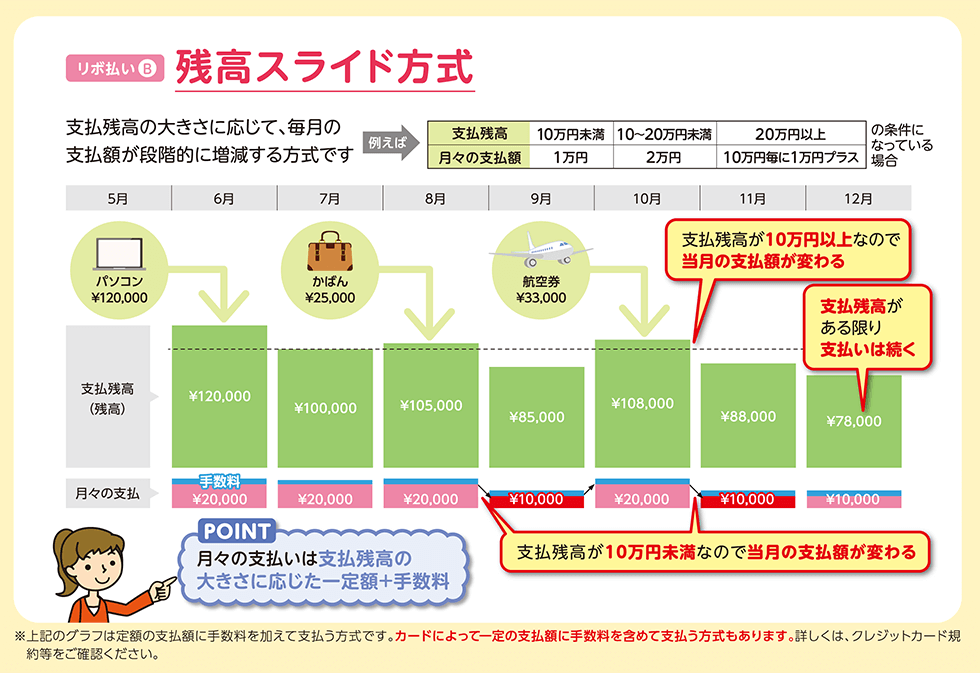
出所:日本クレジット協会「リボ払いの特徴と利用上の注意」
最近では支払い方法の初期設定がリボ払いになっているカードもあるようです。一見するとリボ払いには見えない名称のサービスもあり、いつのまにかリボ払いを利用していた、という落とし穴も潜んでいます。
また、ポイント還元などのキャンペーンにつられてリボ払いを利用し、そのまま設定を変えるのを忘れたまま何カ月も引き落としが続いていた、というケースもあります。こうしたトラブルを防ぐには、月々の利用明細は適宜チェックすることが重要です。
あわせて読みたい
24時間中にアクセスが多かった記事です。
FPトレンドウォッチ
2026.02.26

FP・専門家に聞く
2026.02.03

FPトレンドウォッチ
2026.05.28

FP知識3分クイズ
2025.07.01

FPトレンドウォッチ
2026.10.02
FPトレンドウォッチ
2026.09.30

FPトレンドウォッチ
2026.01.16

FPトレンドウォッチ
2025.07.09

FP相談事例
2026.06.24

FPトレンドウォッチ
2026.07.03

1週間中にアクセスが多かった記事です
FPトレンドウォッチ
2026.02.26
FPトレンドウォッチ
2025.07.09
FP・専門家に聞く
2026.09.24

FP・専門家に聞く
2026.02.03
FP・専門家に聞く
2026.09.25

FPトレンドウォッチ
2026.05.28
FPトレンドウォッチ
2026.09.28

FP・専門家に聞く
2026.09.17

FP知識3分クイズ
2025.07.01
FPトレンドウォッチ
2026.07.03
先週1週間中にいいね数が多かった記事です
FP・専門家に聞く
2026.09.24
FPトレンドウォッチ
2026.09.25

FPトレンドウォッチ
2026.09.24

FP・専門家に聞く
2026.09.25
FP・専門家に聞く
2026.08.04

FP・専門家に聞く
2026.09.17
FPトレンドウォッチ
2026.09.15

FPトレンドウォッチ
2026.09.18

FPトレンドウォッチ
2026.09.17

FPトレンドウォッチ
2026.09.07

1週間中にコメント数が多かった記事です
FPトレンドウォッチ
2026.09.25
マンション購入で知っておきたい「所有権」と「借地権」
FPトレンドウォッチ
2026.09.28
あなたの親は大丈夫? 親の老後破綻を引き起こす5つの習慣
FPトレンドウォッチ
2026.09.29
親の老後破綻を防ぐために子ども世代がとるべき対策とは
FP・専門家に聞く
2026.09.24
【資産形成】子育て世代は知っておきたい 平均データに表れない教育費のリアル(平井美穂氏)
FPトレンドウォッチ
2026.09.16
個別債券と債券ファンドはどう違う? 金利上昇期の選び方
FPトレンドウォッチ
2026.09.30
続く銀行再編、自分が持っている銀行口座はどうなる?
FP・専門家に聞く
2026.02.03
【介護・施設】要介護者が入所できる 3つの公的な高齢者向け施設を知る(畠中雅子氏)