


FPトレンドウォッチ
2026.11.17
フリーランス・自営業の子育てに朗報? 国民年金「育児免除制度」とは
Share
公開:2025.07.28
更新:2025.10.16
>>前回はこちら リタイアまでにやっておきたい資産棚卸し~50代から始める老後準備(中)
前回は老後の生活資金となる退職金と公的年金について紹介しました。今回は、老後にはどれぐらいの生活費が必要なのか試算しつつ、不足分を補うための方策を考えます。
老後資金は家族構成や生活環境、ライフスタイルなどによって大きく異なります。一概にいくら必要と断言するのは難しいため、ここでは過去の調査結果を基にして考えます。2024年の総務省統計局の「家計調査」によると、65歳以上の夫婦世帯の支出は約28万7,000円。これに対して、収入は約25万3,000円であり、毎月約3万4,000円の赤字となります(図表)。
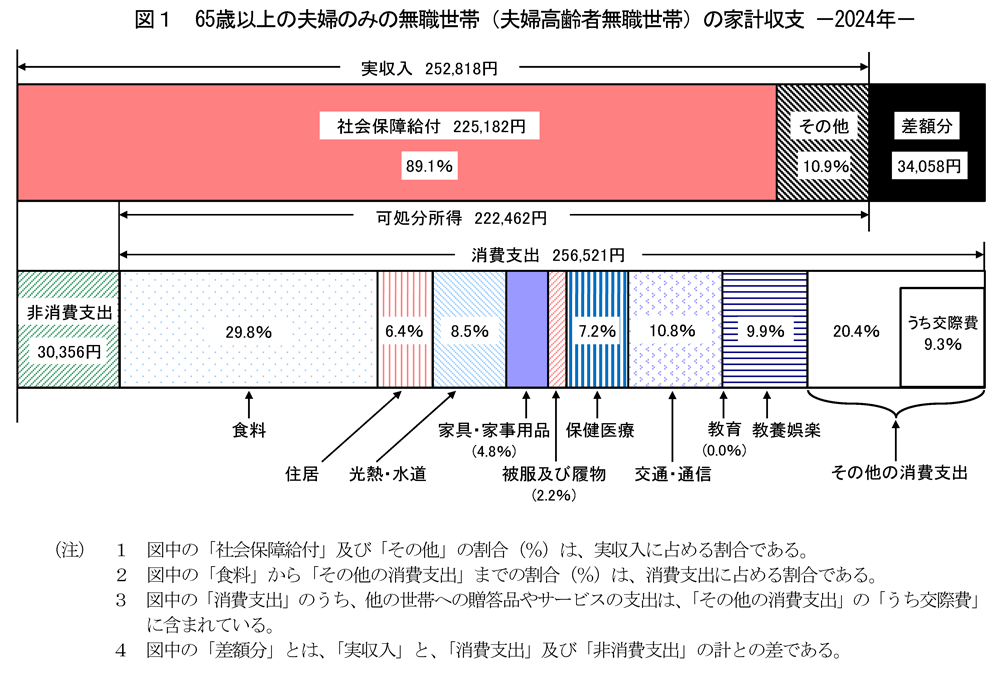
出所:総務省統計局「家計調査報告(家計収支編)2024年(令和6年)平均結果の概要」
夫婦が65歳から約20年間生活すると、合計で800万円以上不足する計算になります。実際には日々の生活費に加えて医療費や自宅の修繕費、介護や葬儀に関する費用などを考えておかなければなりません。子どもがいる世帯なら、子どもや孫への援助も必要になる場合があります。これらを加味すると、老後は予想以上に多額の資金が必要なことが分かります。
昨今はシニア世代でも元気に働く人がたくさんいます。しかし、いつまでも現役時代のように働き続けるのは体力的にも難しい方が多いでしょう。そこで考えたいのが、公的年金以外の収入を確保することです。老後資金を確保する方法としては、貯蓄型保険への加入やiDeCo(個人型確定拠出年金)、NISAなど非課税で投資できる制度の活用が考えられます。
ただし50代はリタイアまでまだ時間があるとは言え、ここで大きな損失を出すと老後の生活が立ちいかなくなる恐れがあります。ハイリスク・ハイリターンな投資に挑戦したりすることはお勧めできません。老後の生活に向け、貯蓄に力を入れつつ、無理のない範囲で資産形成に取り組みましょう。
あわせて読みたい
この記事の閲覧は
日本FP協会会員限定です。
ログインすると下記の機能が利用できます。
24時間中にアクセスが多かった記事です。
FP知識3分クイズ
2026.11.13

FPトレンドウォッチ
2026.02.26

FPトレンドウォッチ
2026.11.13
FPトレンドウォッチ
2026.01.09

FPトレンドウォッチ
2026.07.03

FPトレンドウォッチ
2026.11.10
FPトレンドウォッチ
2026.03.05

FP・専門家に聞く
2026.11.17
FPトレンドウォッチ
2026.11.13
FPトレンドウォッチ
2026.01.30

1週間中にアクセスが多かった記事です
FPトレンドウォッチ
2026.02.26
FP知識3分クイズ
2026.11.13
FPトレンドウォッチ
2026.01.09
FPトレンドウォッチ
2026.11.13
FPトレンドウォッチ
2026.05.28

FPトレンドウォッチ
2026.07.03
FP知識3分クイズ
2026.10.14

FPトレンドウォッチ
2026.10.15

FPトレンドウォッチ
2026.01.30
FPトレンドウォッチ
2026.11.13
先週1週間中にいいね数が多かった記事です
FP知識3分クイズ
2026.11.13
FP・専門家に聞く
2026.11.12

FPトレンドウォッチ
2026.11.10
FPトレンドウォッチ
2026.11.11
FPトレンドウォッチ
2026.11.09
FPトレンドウォッチ
2026.11.13
FP・専門家に聞く
2026.11.10

FPトレンドウォッチ
2026.02.26
FPトレンドウォッチ
2026.11.06

FPトレンドウォッチ
2026.11.12
1か月中にコメント数が多かった記事です
FPトレンドウォッチ
2026.11.12
65歳未満でも介護保険を利用できる「特定疾病」とは
FPトレンドウォッチ
2026.01.09
国民年金 学生特例の注意点! 年金額を減らさない追納方法
FP・専門家に聞く
2026.04.16
【資産運用】預金だけでは資産が減る?「短期・長期のインフレ」から購買力を守る資産形成術(横田健一氏)
FPトレンドウォッチ
2026.08.24
歯列矯正は?レーシックは? 医療費控除にはこんなものも含まれる
FPトレンドウォッチ
2026.10.20
「死後離婚」後、遺族年金や遺産相続の権利はどうなる?
FPトレンドウォッチ
2026.10.22
プラスの範囲内で相続できる「限定承認」とは?
FPトレンドウォッチ
2026.10.30
最低賃金改定でどうなる?「年収の壁」への影響
FP・専門家に聞く
2026.10.15
【損害保険】身近なリスクから暮らしを守る自転車保険&個人賠償責任保険 (竹下さくら氏)
FPトレンドウォッチ
2026.11.10
相続した実家、「とりあえず共有」で大丈夫?
FPトレンドウォッチ
2026.11.11
今さら聞けない介護休業・介護休暇の違いと介護休業給付