


会員投稿
2026.09.14
【会員投稿】インフレへの対処には、金利を理解して債券を正しく活用
Share
公開:2026.09.14
「会員投稿」では、会員の皆様のFP実務の事例やFP資格の普及促進に関する提言などをご紹介します。
※本稿は投稿者の見解を掲載したものであり、当協会および投稿者の所属する組織の意見や方針を示すものではありません。
インフレが意識されるようになってすでに3年が経過し、多くの人の意識にすっかり定着しました。本稿ではFPが顧客に資産運用のアドバイスをするにあたって、インフレがある世界では金利を理解し、活用することの重要性と具体的なポイントについてお話をします。
最初に結論を書くと、インフレによってお金を目減りさせないこと、そのためには「インフレ≒金利」との関係を念頭に置きながら、お金の置き場所を考えることです。なぜならば、インフレへの対処で最も大切なことは購買力の維持であり、そのためにはインフレとの関係性が高い金利を上手に利用することが外せない手段の1つだからです。株式だけ、不動産やリートだけに頼るのではなく、債券を通じて金利をうまく活用することです。
資産形成で蓄える時期は、「長期の時間を味方につけて期待収益の高い株式中心に分散投資をしておけばいい……」とのトークでした。そこには金利との比較よりも、それを上回る株式の高い期待収益率が前提にあるため、金利の話が前面には出てきませんでした。しかし、現役世代のように数十年単位の長い時間軸は持てないシニア世代の場合には、一定の時間軸の中で考える必要があります。その際は確実性などの観点から金利を考慮する重要性が高まってきます。
また、少し前までの日本はインフレと金利がない世界であり、お金の置き場所の選択肢はリスクもない代わりに金利もつかない現金・預金か、投資するのであれば価格変動の高い株式資産になるといった極端な選択でした。日銀によるイールドカーブ・コントロールによって金利がゼロ近辺で政策的に抑えられた債券系の資産は対象から外れていました。
そのような環境に数十年も慣れてしまったため、金利との比較で考える感覚が抜け落ちていたのです。個人にとって、債券は株式よりも理解しにくい資産のようです。それがかなりの間、話題にも上らない存在だったのですからなおさらでしょう。その背景には、株式投資にとって居心地の良い環境が下支えになっていたことも見逃せません。
しかしいま金利が上昇する中で、現金・預金と株式の間に金利がついて安定性も高い債券が選択肢として入ってきたのです。数%の金利がついていた昭和の時代には、特定の金融機関が発行する金融債や証券会社が扱う主力商品であった中期国債ファンドなどを通じた債券への投資は、国民の身近な資産形成の主役だったのです。税制面でも、国債等を購入すると利用できる少額公債非課税制度(通称、特別マル優)の適用範囲が広かった時代は、一定金額まで現在のNISAのような金利利息に対する非課税制度が利用できるケースが多くありました。
個人だけでなく、年金などの機関投資家、銀行や生命保険会社といった金融機関のお金の運用先として、債券は株式と並んでコアとなる資産なのです。
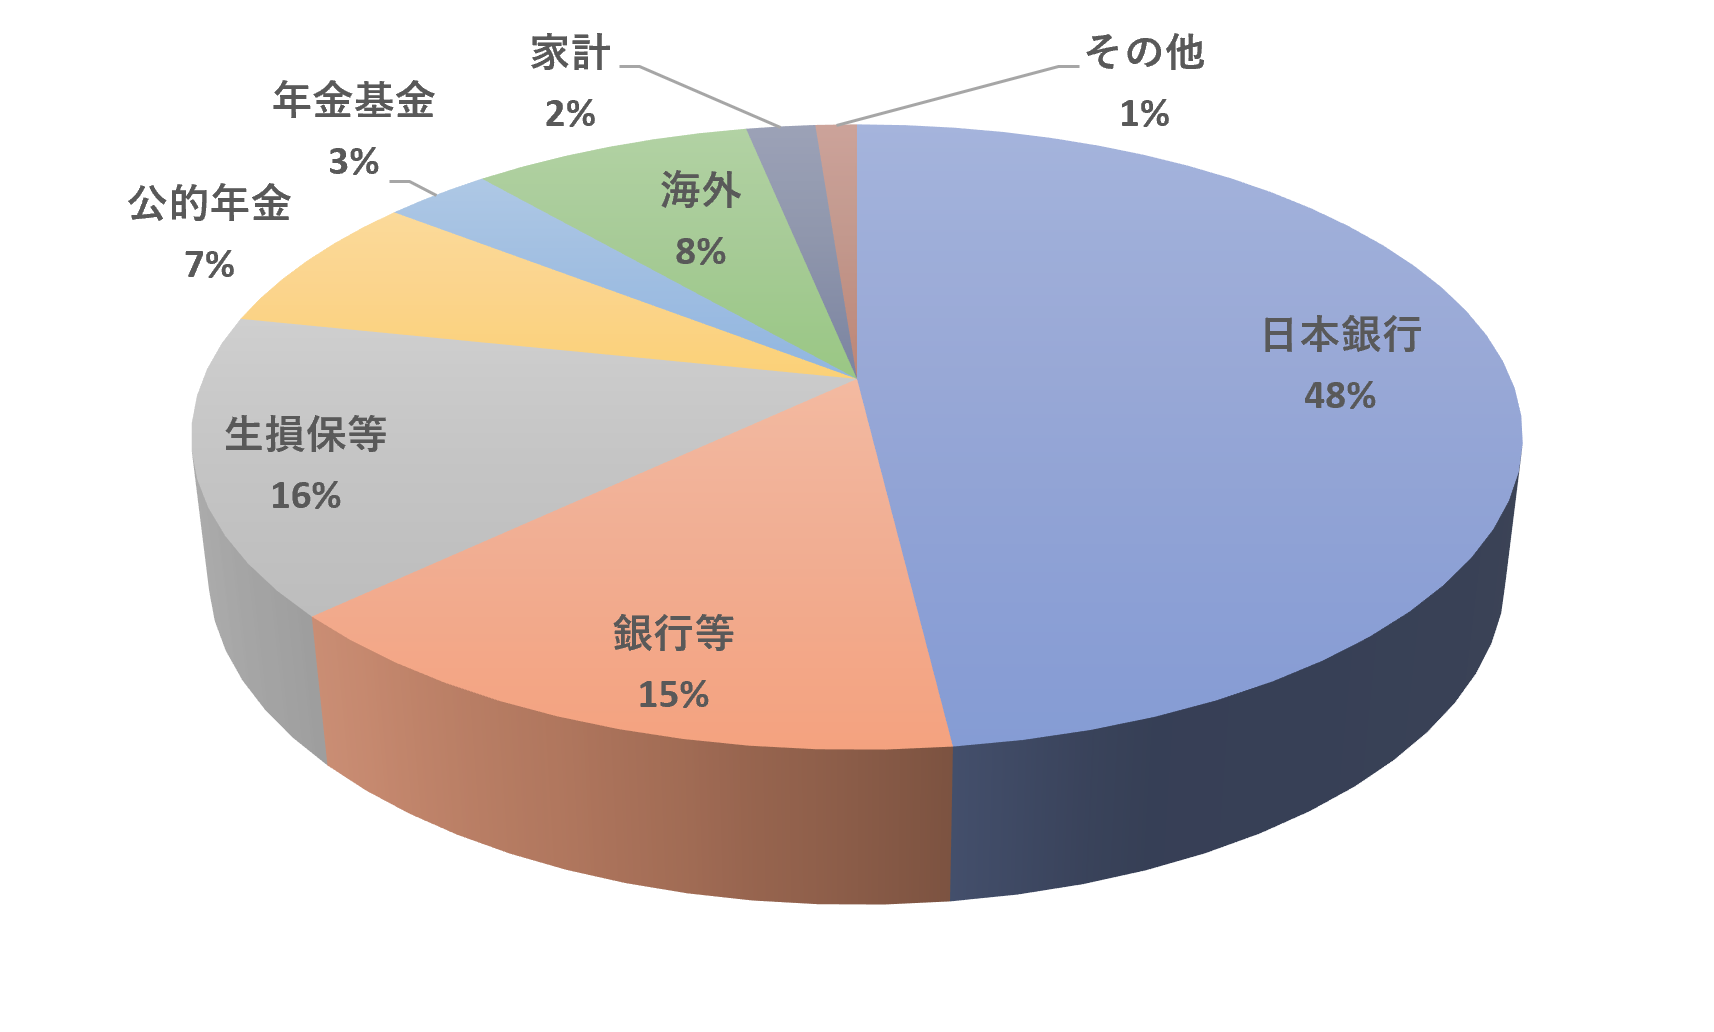
出所:財務省HPより筆者作成
多くの人は日々の生活でモノやサービスの価格が上がることを感じても、ご自身のライフステージにおける影響を考える機会は意外と少ないです。また、誰かから「インフレに対処しないとあとで大変になりますよ!」とおせっかいをされることもありません。だからこそFPが意識を促すことが大切なのです。
特にシニア世代はストック面では現預金が多く、フロー面では年金収入への依存が強いため、両面でインフレに弱い傾向があります。デフレではお金を預金にしておけば多くのことは解決しますが、インフレ局面ではお金の運用に足を踏み出すことが必要なため、これまで対処していなかった人にとっては厄介です。確実性を保証してくれるものではありませんし、インフレへの連動性を高めようとするほどリスクも伴います。
インフレの影響を考えるうえでは、金利の中でも長期金利に目を向けることが大切です。それは、一般的に長期になるほど金利は高くなり、インフレとの連動性も強くなるため、運用対象として魅力があるからです。身近なところで長期金利といえば代表格は10年物国債の金利になります。最近は3%近くと数十年ぶりの水準に上昇していることが話題になりました。
経済や金融市場は完全に理屈どおりには動きませんが、マクロ経済学の見地によれば、インフレ率と長期金利の間には一定の強い関係があります。シンプルで代表的なものとして以下に示される関係性は有名です。
インフレ率が上昇すれば中央銀行は政策金利を引き上げてインフレを抑えようとするため、数カ月から1年といった短い期間の金利もインフレの影響を受けますが、長期金利はその言葉どおり、長期でのインフレ率や経済成長率といった見通しをより反映しやすいです。
これは裏を返せば、長期金利を理解して活用することにより、インフレの影響を緩和できることを意味します。長期金利の代表格、10年満期の国債は毎月財務省より発行されるので、新窓販国債を通じてこの10年債を購入することで、だれでも活用できます。その金利を10年間享受することで、インフレの影響をいくらかでも和らげることができます(ただし、通常は金利利息に対して約20%が課税されるので、8掛けの水準です)。
例えば、2025年の代表的な消費者物価指数は前年同月比の上昇幅が約3.2%です。それに対して、2026年7月の10年国債の利回りは約2.9%です。
現在、日銀が定める政策金利は1%で、預金(3カ月定期)は0.4%程度と、預金に置いておくよりも短期の国債のほうが金利は高く、それよりも長期国債のほうがインフレの影響を和らげることができます。
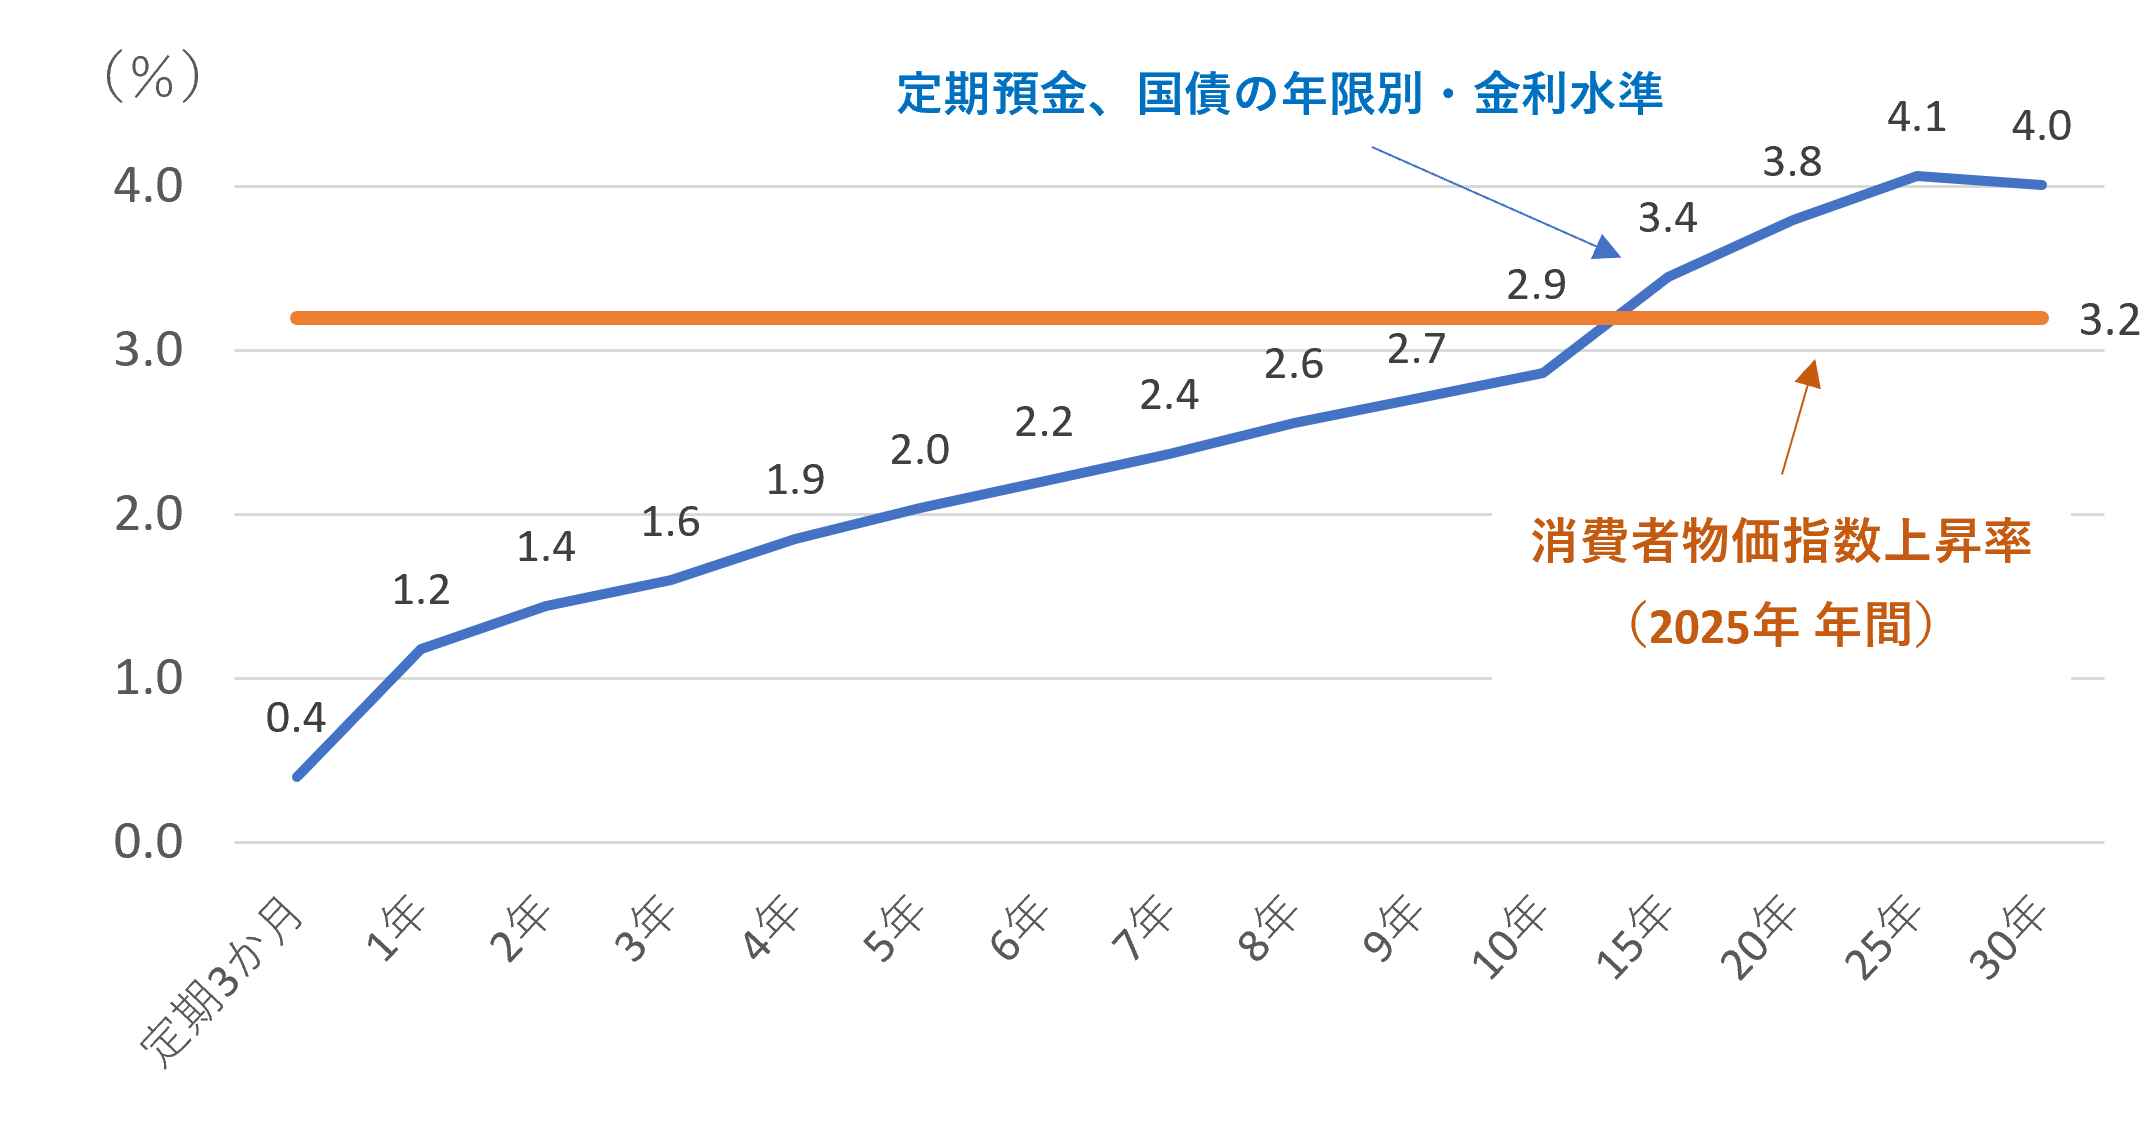
出所:財務省HPなどより筆者作成 金利水準は2026年7月9日時点の値
消費者物価指数上昇率は単月だと変動が大きいため、2025年通年の上昇率を用いた。ちなみに、最新2026年5月の同上昇率は1.5%に落ち着いている
一般的に誰でも投資できる国債として、直接に購入するものでは個人向け国債で3年、5年、変動10年、新窓販国債として2年、5年、10年が提供されています。私が先ほどからお話ししている個人が購入できるものは新窓販国債の10年になります。これらの中では一番に期間が長く、金利が高いものになります。ここでは、個人向け国債と新窓販国債について、簡単な比較にしておきます。
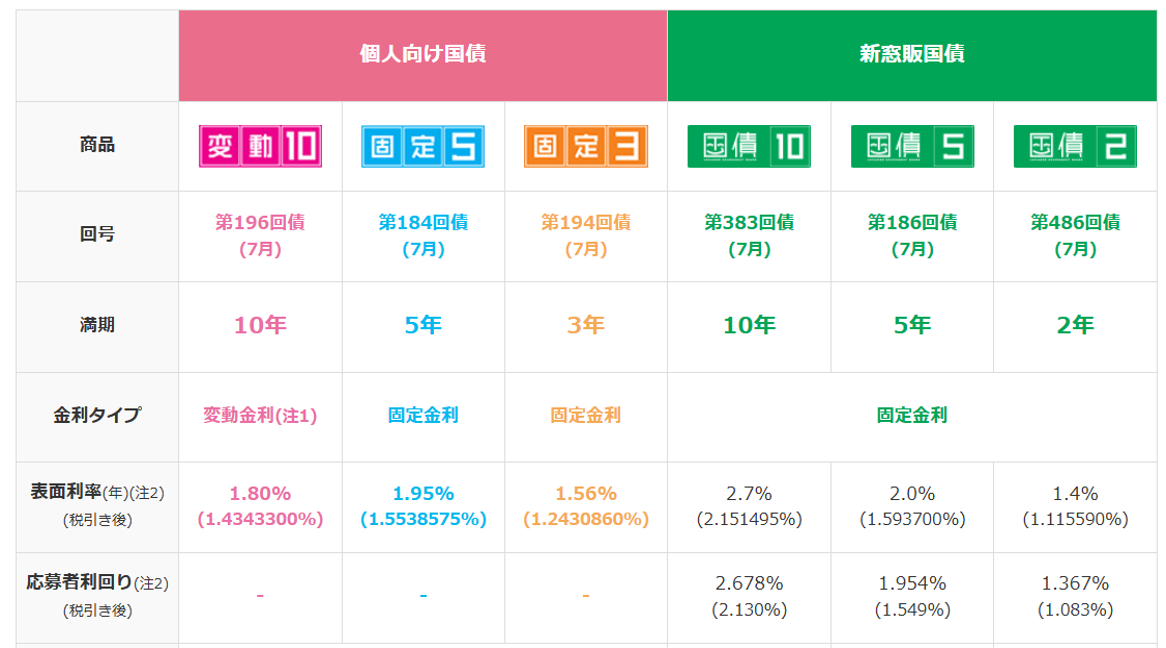
出所:財務省HP
直接に国債を購入するだけでなく、インデックス型の投資信託を通じて、国債を中心とした債券に投資もできます。日本では発行されている債券の多くが国債のため、債券のインデックス運用の投資信託を購入すると国債の割合がかなり高くなります。そのため、分散効果という観点では株式ほどではないのですが、それでも民間企業が発行する事業債の部分では分散効果が得られます。また、債券で投資する場合に重要な投資期間の観点でも、短期から長期、10年超の超長期まで期間の分散ができます。これはインデックス型投資信託の強みです。
そのうえで、実際の債券と投資信託を通じた債券の場合には何が違うのかを理解しておくことは大切です。特に押さえておくべき点は、同じ債券に投資をするといっても顧客の意向や投資の成果に大きく影響を与える2つの点です。
1点目は、投資による実質的な利回りは似通っているものの、手元にコツコツと入ってくる金利利息の水準が違うことです。2026年7月9日現在の10年国債の利回りは約2.9%で、実際に発行された国債のクーポンは2.7%です。ただし、債券を直接に購入した際は約20%課税のため、国債の実質的な金利利息は2.7%×0.8=約2.2%です。
それに対して、円債に幅広く投資するインデックス型の投資信託では最終利回りはほぼ同じ2.4%ですが、実際に定期的に入ってくる金利利息は直利で1.2%です(直利とは、投資金額に対して1年間で受け取れる金利利息の割合です)。
投資信託は隔月分配タイプなどを購入すればNISA成長投資枠による非課税が適用できるのですが、直接に国債を購入する場合とは差があります。
あくまで手元に入ってくる金利部分の比較ですが、この差はどうして生じるのでしょう? もっと言えば、投資信託ではなぜ実勢の金利水準とかけ離れているのでしょうか? それは、長らくゼロ金利下でクーポンの低い大量の国債が発行され、市場に残っているためです。インデックス投信は市場全体を表すものですから、現在の市場実勢の金利水準とかけ離れた低クーポンになってしまうのです。10年、20年、それ以上の債券でこういった低いクーポンの債券が発行され続けたため、この解消には結構な時間がかかります。
経済効果としての最終的な投資の利回り(収益性)はほぼ同じですが、目の前でコツコツと手に入れられる金利の水準を期待している人にとっては大きな違いです。例えば1,000万円で投資した場合に実際の債券の水準である2%台の利回りであれば毎年20万円以上の利息が入ってくるのに対して、投資信託では10万円にしかなりません。
2点目は、時間の経過による投資対象の価格変化の違いです。10年国債に投資をした場合、時間の経過とともに残りの投資期間は短くなります(これを残存年数といいます)。一方で投資信託の場合には、時間が経過しても大きく変化しません。例えば、いま時点で平均の残存年数が8年だとします。来年は7年、再来年は6年になるかというとそうではありません。引き続き8年に近い残存年数です。
それは、インデックス型の投資信託では市場と同じ構成にするので、市場に出回っている債券は時間の経過とともに残存年数が短くなっても、新たに債券が発行されることにより全体としては短くならないからです。もっと平たく言えば、投資信託では基本的には満期は来ません。そういう商品性になっているのです。そのため、直接に国債を購入することと比べて、投資信託の場合には価格変動にさらされ続けることになります。
また、こちらのほうがシニアにとって重要と思われますが、いつまでも満期が来ないことは楽である一方で、将来的な不安でもあります。70歳のときに、インデックス型の投資信託で残存期間10年のものを保有していると、その時点では一見80歳満期の債券を保有していることになります。しかし、5年経過しても10年経過しても、投資信託の残存期間が変わらなければ、85歳、90歳までの期間の債券を保有していることになり、持ち続けるとどんどんと自分の年齢だけが進みます。投資信託なのでいつでも売却はできますが、こういった構図はいつかどこかで止めないといけませんよね。国債を直接に購入している場合には、追加で購入し続けない限り、こういうことは生じません。
私は制度やルール、商品の解説だけでなく「では、どのように利用する?」といった利用方法のご提案にこだわってきました。
債券は、安定的な金利収入(インカム)資産であることから、今後はさらにシニアの活用が期待されます。一方でこれまでお話ししてきたように、漫然と債券に投資をしていると、満期までの期間が長い場合には判断が不安になる年齢になることも考えられます。そこで、債券を活用するうえでの年齢と満期について意識したほうがよい、2つの考え方を提案します。
1点目は10年までの債券を投資対象にすることです。10年以上先の世界、例えば20年とか30年先の世界を想定することはすごく難しいので、債券への投資も10年くらいにしておくほうが無難だからです。
20年前を振り返ってみてください。2026年から見れば2006年の当時、日本はデフレ経済の真っただ中でした。そのときにいまのようなインフレ、円安、金利高の世界は誰も想定できていなかったはずです。このように、ほんの20年間でも将来を予測することはプロであっても難しいです。
いまはインフレ率が約3%に対して20年債の金利も3%程度なので、20年物の国債を買っておけばインフレに見合う金利が得られると思ってしまいます。でも、そのとおりになるかわかりません。そのままにいけばいいのですが、もしインフレ率が4%、5%と上昇したら、長期間に低金利で固定したお金の価値は大きく目減りします。
でも10年程度であれば、仮に想定外のことが起こっても取り返しがつきます。10年後には満期でお金が戻ってくるので、そのときに改めて経済実勢に合わせられるからです。
もう1点は、投資している債券の満期が、判断力が不安になりそうな年齢を超えないようにすることです。個人的には80歳を超えないことを1つの目安にすることをお勧めします。
それは、お金の管理が不安となる年齢以降に判断を要する運用資産を残さないことが、将来の安心・安全につながるからです。国債を直接購入するのであれば、自分の年齢+国債の満期が80歳を超えないようにします。例えば70歳以降は10年国債にこだわらず、5年など短い期間にします。投資信託の場合も同様に、自分の年齢+残存期間が80歳を超えそうになるときは、投資信託を持ち続けずに保有を減らし、期間の短い国債に乗り換えます。
もちろん個人差はあるので、自身で75歳とする人もいれば、80歳を超えても大丈夫とする人もいるでしょう。整理として、こういう考え方もあるものとして受け止めてもらえればと思います。
これらの2点は私の反省からでもあります。私は60歳になり、退職金の一部を日本国債の30年債に投資しました。アメリカ国債が30年で5%の金利だったときに、為替の影響もない日本の国債が3%台の利回りであれば十分に魅力的ではないかと、金利の水準だけで咄嗟に考えてしまったのです。運用に自信がある人ほど、こういったことが多いと思います。「俺はわかっている、数十年ぶりに来た3%は十分な金利水準だ」という自信過剰な思い込みです。
これが正しかったのかどうか、将来はわかりません。でも、シニアであればあまり長い期間を特定の金利水準で固定しておくのはよくないと思い、自分なりにわかりやすく整理したのがこの80歳&10年ルールです。
加えて将来のことを考えると、自分だけで取引操作をする便利なネット金融機関を通じるよりも、身近で相談できる金融機関を利用しておくとか、信頼できるFPの必要性を感じます。
債券は安定性が高く、定期的に金利収入が見込める使い勝手のよい資産です。特に国債は国が発行するものなので株式などのリスク資産における信用力の良し悪しを意識する必要はほぼないです。一方で、金利は債券を発行するときの経済実勢をベースに定められ、満期までの一定期間はお金が固定されます。もちろん売却もできますが、債券購入時よりも金利が上昇していると、その分だけ価格は下がります。長期の債券になるほど、金利の変化による価格の変化は大きくなります。
こういった特性のもとで債券を利用する際に大切なことは、金利の水準だけに目を奪われて想定以上に長い期間の債券を購入するとか、無理して完全にインフレをカバーしようとしないことです。お客様の受け入れられる範囲で、いまよりも少しでも対処できることを手掛けることがポイントです。
CFP®認定者
勝盛 政治
40年にわたり金融機関においてファンドマネジャー、トレーダー、投資信託のアナリストとして資産運用業務を広く経験。これらの専門的見地をベースに、投資や運用を正しくわかりやすくお伝えすることを通じて、多くの人の豊かな人生に貢献することを目指す。
FP Journal Online 「会員投稿」コーナーでは、日本FP協会会員の皆様のFP実務の事例やFP資格の普及促進に関する提言など、幅広く投稿を募集しています。
「会員投稿」応募はこちら
この記事の閲覧は
日本FP協会会員限定です。
ログインすると下記の機能が利用できます。
24時間中にアクセスが多かった記事です。
FP知識3分クイズ
2026.11.13

FPトレンドウォッチ
2026.02.26

FPトレンドウォッチ
2026.11.13
FPトレンドウォッチ
2026.01.09

FPトレンドウォッチ
2026.07.03

FPトレンドウォッチ
2026.11.10
FPトレンドウォッチ
2026.03.05

FP・専門家に聞く
2026.11.17
FPトレンドウォッチ
2026.11.13
FPトレンドウォッチ
2026.01.30

1週間中にアクセスが多かった記事です
FPトレンドウォッチ
2026.02.26
FP知識3分クイズ
2026.11.13
FPトレンドウォッチ
2026.01.09
FPトレンドウォッチ
2026.11.13
FPトレンドウォッチ
2026.05.28

FPトレンドウォッチ
2026.07.03
FP知識3分クイズ
2026.10.14

FPトレンドウォッチ
2026.10.15

FPトレンドウォッチ
2026.01.30
FPトレンドウォッチ
2026.11.13
先週1週間中にいいね数が多かった記事です
FP知識3分クイズ
2026.11.13
FP・専門家に聞く
2026.11.12

FPトレンドウォッチ
2026.11.10
FPトレンドウォッチ
2026.11.11
FPトレンドウォッチ
2026.11.09
FPトレンドウォッチ
2026.11.13
FP・専門家に聞く
2026.11.10

FPトレンドウォッチ
2026.02.26
FPトレンドウォッチ
2026.11.06

FPトレンドウォッチ
2026.11.12
1か月中にコメント数が多かった記事です
FPトレンドウォッチ
2026.11.12
65歳未満でも介護保険を利用できる「特定疾病」とは
FPトレンドウォッチ
2026.01.09
国民年金 学生特例の注意点! 年金額を減らさない追納方法
FP・専門家に聞く
2026.04.16
【資産運用】預金だけでは資産が減る?「短期・長期のインフレ」から購買力を守る資産形成術(横田健一氏)
FPトレンドウォッチ
2026.08.24
歯列矯正は?レーシックは? 医療費控除にはこんなものも含まれる
FPトレンドウォッチ
2026.10.20
「死後離婚」後、遺族年金や遺産相続の権利はどうなる?
FPトレンドウォッチ
2026.10.22
プラスの範囲内で相続できる「限定承認」とは?
FPトレンドウォッチ
2026.10.30
最低賃金改定でどうなる?「年収の壁」への影響
FP・専門家に聞く
2026.10.15
【損害保険】身近なリスクから暮らしを守る自転車保険&個人賠償責任保険 (竹下さくら氏)
FPトレンドウォッチ
2026.11.10
相続した実家、「とりあえず共有」で大丈夫?
FPトレンドウォッチ
2026.11.11
今さら聞けない介護休業・介護休暇の違いと介護休業給付