

FPトレンドウォッチ
2026.10.23
モヤモヤを防ぐ!割り勘の時のポイントは誰のもの?
Share
公開:2025.10.06
更新:2025.10.10
夫婦共働きで世帯年収がそれなりにあるのに、なかなか貯蓄に回せないと悩む世帯は少なくありません。子育てが終わっている、子どもがいないなどで夫婦二人の支出しかない場合でも貯蓄が乏しい世帯も見られます。その要因の一つに、夫婦の収支をお互いが把握できていないことが挙げられます。
例えば夫婦のうち片方もしくは両方が独身時代の金銭感覚のままだとしても、夫婦別財布の場合は気づかないことがあります。病気やケガなどでまとまった出費が必要になったり、住宅ローンやマイカーローンを組んだりする時、ようやくお互いの収支を知ったというケースも珍しくありません。
趣味や娯楽などにお金をかけすぎてしまい、貯蓄どころか借金があった、となれば家計は立ちいかなくなってしまいます。そうなる前にお互いの収支を把握し、家計の最適化を図ることが重要です。
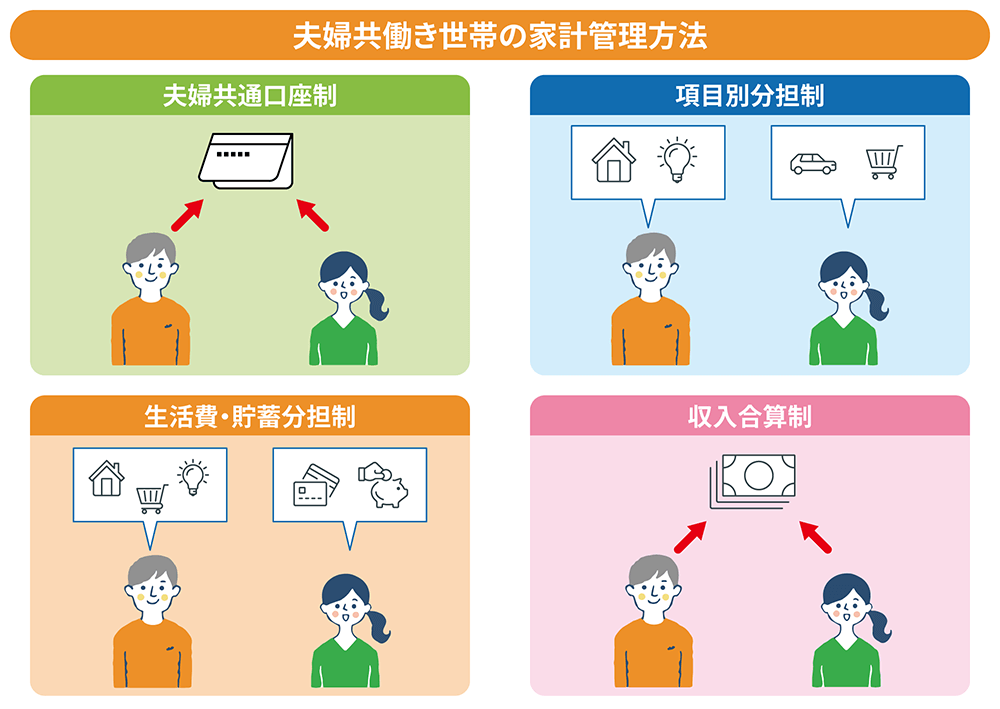
共働き夫婦の家計管理方法はさまざまです。例えば共通の口座に夫婦それぞれが毎月定額を入金して生活費を支払う方法、生活費の項目ごとに支払う担当を決める方法などがあります。
夫婦間で収入差がある場合、片方の収入で生活してもう片方の収入から貯蓄に回す方法にすると、早いペースで貯蓄が進められるケースがあります。また、共働きではあるものの世帯収入が少ない場合、夫婦の収入を合算して生活費や貯蓄、夫婦のお小遣いを振り分ける方法だと各項目の予算にゆとりが出やすくなります。
出所:日本FP協会作成
また、共働き夫婦の場合、仕事や家事などにお互い追われることが少なくありません。生活スタイルによっては、休日の過ごし方や食事のタイミングもバラバラになり、食事や娯楽費などがかさむこともあるでしょう。忙しい中でも、たまには夫婦一緒に過ごす時間を取り、家計の振り返りや将来設計などをゆっくり話してみるのはいかがでしょうか。
あわせて読みたい
この記事の閲覧は日本FP協会会員、またはおためしユーザー限定です。
日本FP協会会員限定
ログインするログインすると下記の機能が利用できます。
24時間中にアクセスが多かった記事です。
FPトレンドウォッチ
2026.02.26
FPトレンドウォッチ
2026.05.28
FP・専門家に聞く
2026.10.22
FPトレンドウォッチ
2025.08.20
FPトレンドウォッチ
2026.01.16
FPトレンドウォッチ
2026.10.23
FP知識3分クイズ
2026.10.14
FPトレンドウォッチ
2026.01.30
FPトレンドウォッチ
2026.10.22
FPトレンドウォッチ
2026.04.03
1週間中にアクセスが多かった記事です
FPトレンドウォッチ
2026.02.26
FPトレンドウォッチ
2026.10.19
FP知識3分クイズ
2026.10.14
FPトレンドウォッチ
2026.05.28
FP・専門家に聞く
2026.10.20
FPトレンドウォッチ
2025.08.20
FPトレンドウォッチ
2026.01.30
FPトレンドウォッチ
2026.07.03
FPトレンドウォッチ
2026.01.16
FP知識3分クイズ
2026.06.15
先週1週間中にいいね数が多かった記事です
FP知識3分クイズ
2026.10.14
FP・専門家に聞く
2026.10.08
FPトレンドウォッチ
2026.10.07
FPトレンドウォッチ
2026.10.08
FP・専門家に聞く
2026.10.13
著名人インタビュー
2026.10.07
FPトレンドウォッチ
2026.10.13
FP・専門家に聞く
2026.10.15
FP・専門家に聞く
2026.10.06
FPトレンドウォッチ
2026.10.09
1週間中にコメント数が多かった記事です
FPトレンドウォッチ
2026.10.19
「死後離婚」とは? 義家族との関係や必要な手続きを解説!
FPトレンドウォッチ
2026.10.20
「死後離婚」後、遺族年金や遺産相続の権利はどうなる?
FPトレンドウォッチ
2026.10.22
プラスの範囲内で相続できる「限定承認」とは?